医療費控除でいくら戻る?確定申告のやり方と10万円以下の条件・対象外をプロが解説
1年間にかかった医療費の自己負担が重くなった際、確定申告を行うことで税金の還付や翌年度の減税を受けられる「医療費控除」。日々の家計を防衛する上で極めて強力な制度でありながら、「手続きが面倒」「10万円を超えていないから関係ない」と最初から諦めてしまうケースが後を絶ちません。
2026年現在の税務実務においては、マイナンバーカードとマイナポータル連携によるスマホe-Taxが大幅に定着し、かつてのような紙の領収書を1枚ずつ計算する膨大な作業負担は劇的に軽減されました。手元にいくらお金が戻ってくるのか、対象となる費用と対象外の境界線はどこにあるのか、制度の本質と最新の申請手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除の還付金は「支払った医療費」が直接戻るのではなく、「控除額×適用税率」で計算され、さらに翌年度の住民税も軽減される。
- 要点2:総所得金額が200万円未満の場合は「10万円」ではなく「総所得の5%」を超えれば控除対象となり、少額でも還付を受けられる。
- 要点3:スマホe-Taxなら医療費通知の自動入力で完結し、領収書の提出は不要だが、自宅で5年間の保管義務が課されている。
【徹底試算】医療費控除で税金はいくら戻る?計算式と年収別の減税額
医療費控除について最も多い誤解が、「支払った医療費がそのまま全額口座に振り込まれる」という勘違いです。医療費控除は支払った税金そのものを直接差し引く「税額控除」ではなく、課税対象となる所得を引き下げる「所得控除」に分類されます。したがって、手元に戻る還付金は「医療費控除額 × 所得税率」という計算式で決まります。
国税庁が定める医療費控除額の基本計算式は以下の通りです。
【医療費控除額の計算式】
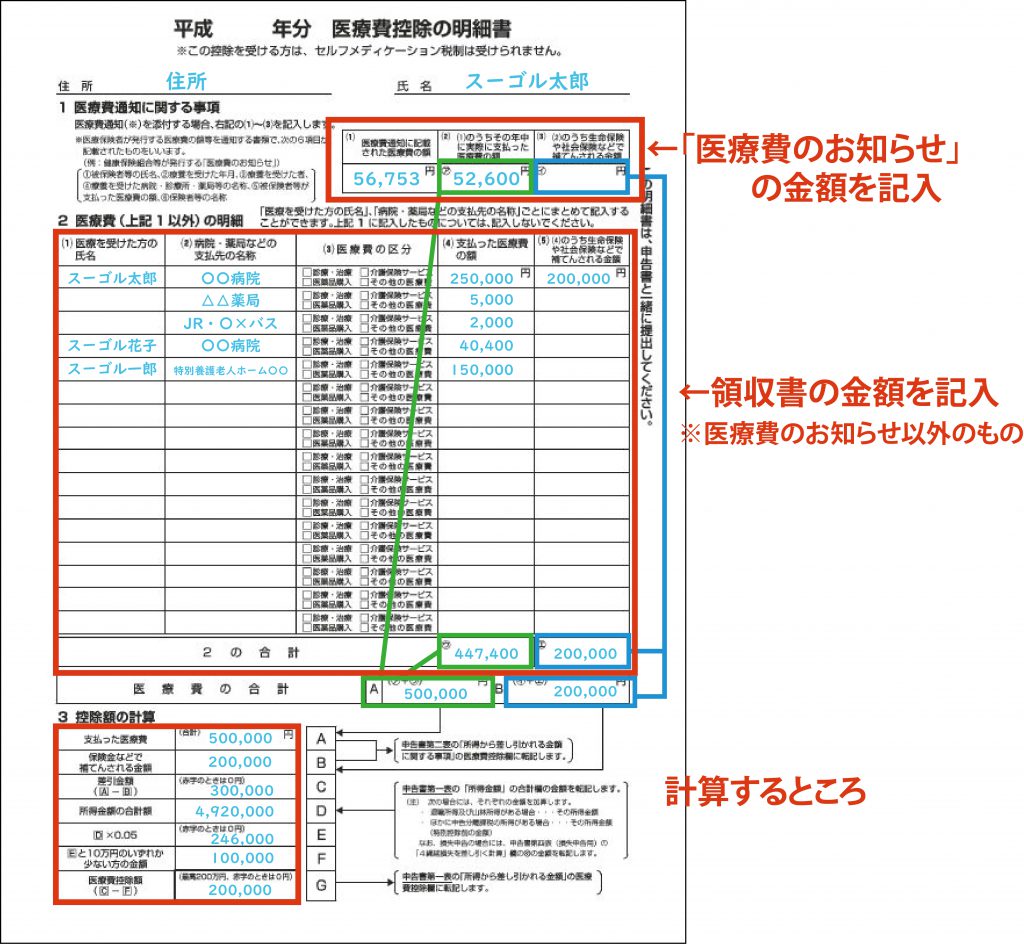
(実際に支払った医療費の合計額 − 保険金等で補填された金額)− 10万円(※総所得200万円未満は総所得の5%)= 医療費控除額(上限200万円)
この控除額に自身の所得税率(5%〜45%の累進課税)を掛けた金額が「所得税の還付金」として指定口座へ振り込まれます。さらに、医療費控除の恩恵はそれだけにとどまりません。確定申告を行うことで翌年度の住民税(一律10%)の課税所得も同額引き下げられるため、翌年6月以降に支払う住民税が実質的に安くなります。
| 課税所得・年収目安 | 年間医療費:15万円(控除額5万円) | 年間医療費:30万円(控除額20万円) | 年間医療費:50万円(控除額40万円) |
|---|---|---|---|
| 年収300万円前後 (所得税率5% / 住民税10%) | 約7,500円軽減 (所得税2,500円+住民税5,000円) | 約30,000円軽減 (所得税10,000円+住民税20,000円) | 約60,000円軽減 (所得税20,000円+住民税40,000円) |
| 年収500万円前後 (所得税率10% / 住民税10%) | 約10,000円軽減 (所得税5,000円+住民税5,000円) | 約40,000円軽減 (所得税20,000円+住民税20,000円) | 約80,000円軽減 (所得税40,000円+住民税40,000円) |
| 年収800万円前後 (所得税率20% / 住民税10%) | 約15,000円軽減 (所得税10,000円+住民税5,000円) | 約60,000円軽減 (所得税40,000円+住民税20,000円) | 約120,000円軽減 (所得税80,000円+住民税40,000円) |
| 年収1,000万円超 (所得税率33% / 住民税10%) | 約21,500円軽減 (所得税16,500円+住民税5,000円) | 約86,000円軽減 (所得税66,000円+住民税20,000円) | 約172,000円軽減 (所得税132,000円+住民税40,000円) |
日本の所得税制は累進課税を採用しているため、課税所得が高い人(所得税率が高い人)ほど、同じ医療費を支払った場合でも減税効果が大きくなるという構造的特徴を持っています。
「10万円以下」でも還付される条件とは?総所得200万円未満のボーダーライン
ネット上の情報や一般的な口コミで「医療費が年間10万円を超えていないと確定申告しても意味がない」と信じ込んでいる方が少なくありません。しかし、これは明確な誤解です。
国税庁の規定では、「その年の総所得金額等が200万円未満の人」については、足切り額が10万円ではなく「総所得金額等の5%」に引き下げられます。給与収入のみの方であれば、年収約297万円以下がこの基準に該当します。
例えば、給与年収200万円(総所得金額等に換算すると約122万円)の単身世帯やパート勤務者の場合、足切り額は「122万円 × 5% = 6万1,000円」となります。このケースでは、年間の医療費自己負担額が8万円であったとしても、差額の1万9,000円が医療費控除の対象として認められ、確実に所得税の還付と住民税の減額が発生します。
新社会人やフリーター、定年退職後に年金受給のみとなった高齢者世帯などは、総所得が200万円を下回っているケースが多いため、「年間10万円未満だから対象外」と自己判断して申請を見送るのは大きな損失です。
医療費控除の対象・対象外の境界線|インプラント・歯列矯正・交通費の真実
確定申告で最も税務署からの確認・否認が入りやすいのが「何が医療費控除の対象で、何が対象外か」という費用の線引きです。判断の絶対的な根拠は、「治療や療養に必要な支出であるかどうか」という点に尽きます。
| 区分 | 控除の【対象】となる主な費用 | 控除の【対象外】となる主な費用 |
|---|---|---|
| 歯科治療 | ・インプラント治療費 ・子どもの歯列矯正(発育障害防止) ・咀嚼障害等の改善を目的とした成人の矯正 ・保険適用外のセラミック歯(一般的な材料費) | ・審美目的(見た目を良くするだけ)の歯列矯正 ・ホワイトニング費用 ・歯の定期クリーニング代(治療を伴わないもの) |
| 通院交通費 | ・電車、バスなどの公共交通機関運賃 ・病状や緊急性によりやむを得ない場合のタクシー代 ・子どもに付き添う保護者の交通費 | ・自家用車で通院した際のガソリン代 ・病院やコインパーキングの駐車料金 ・高速道路通行料金 ・里帰り出産等の単なる移動帰省費用 |
| 医薬品・検査 | ・処方箋による調剤薬代 ・風邪薬や頭痛薬等の治療用市販薬(OTC) ・人間ドック等で異常が見つかり、引き続き治療を受けた場合の検査費用 | ・ビタミン剤やプロテイン、サプリメント ・健康増進、疲労回復目的のドリンク類 ・異常が見つからなかった健康診断・人間ドック費用 ・インフルエンザ等の任意予防接種費用 |
| 出産・その他 | ・定期検診費、妊婦健診費 ・分べん費用、入院費用 ・不妊治療費(保険内外問わず) ・レーシック手術費用 | ・入院時の自己都合による差額ベッド代 ・医師や看護師への謝礼 ・入院用の身の回り品(パジャマ・洗面具) ・美容整形費用、脱毛施術費用 |
特に問い合わせが多い通院交通費は、公共交通機関であれば領収書が出ない場合でも「通院日・利用区間・運賃・受診者名」を通院記録としてメモ等に残しておくことで認められます。一方、自家用車の燃料代や駐車場代は「医療行為への直接的な対価ではない」として一貫して対象外とされている点に注意が必要です。

セルフメディケーション税制との違い|どちらを選ぶべきかの損得分岐点
医療費控除と並び、家計の医療費負担を軽減する制度として「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」が存在します。この制度は通常の医療費控除との「選択適用」となっており、同一年に両方を併用して申請することはできません。
セルフメディケーション税制は、健康の維持増進や疾病予防に取り組んでいる人(定期健康診断や予防接種などを受けていること)が、対象となる「スイッチOTC医薬品」を年間1万2,000円を超えて購入した場合、その超過額(上限8万8,000円)を所得控除できる制度です。
【どちらを選ぶべきかの判断基準】
判断の鉄則はシンプルです。「控除できる金額がどちらのほうが大きいか」を計算します。
- 病院での治療費や手術、歯科治療が多く、年間自己負担が10万円を大きく超える世帯:
迷わず「通常の医療費控除」を選択。控除限度額が最大200万円と圧倒的に大きいためです。 - 病院にはほとんど行かなかったが、ドラッグストアで風邪薬・湿布・アレルギー薬などを頻繁に購入した世帯:
「セルフメディケーション税制」が有利。対象医薬品のレシートに「★マーク」や「セルフメディケーション税制対象」と印字されている金額を合算し、年間1万2,000円を超えていれば手軽に控除を受けられます。
【2026年最新】スマホe-Taxのやり方と明細書の書き方|領収書提出不要の落とし穴
国税庁のオンライン確定申告システム「e-Tax」は年々機能改善が進み、現在ではスマートフォンとマイナンバーカードがあれば、数十分で確定申告を完了できます。
特に強力なのが「マイナポータル連携」です。マイナポータルを通じて健康保険証(マイナ保険証)の医療費通知データを取り込むことで、1年間にかかった保険診療の自己負担額が確定申告書へ一括で自動入力されます。
【スマホe-Taxによる申請手順】
- 国税庁ホームページの「確定申告書等作成コーナー」へスマートフォンからアクセスする。
- 「作成開始」をタップし、マイナンバーカードを端末にかざしてログインする。
- マイナポータル連携に同意し、医療費通知情報を取得・自動反映させる。
- 【要注意】マイナポータル連携に含まれない費用(自費診療の歯科治療、ドラッグストアの市販薬、通院交通費、12月下旬受診分など)を「医療費控除の明細書」作成画面で手動追加する。
- 還付金の振込先金融機関口座を入力し、申告データを送信する。
【領収書「提出不要」に潜む重大な落とし穴】
税制改正により、確定申告時に医療費の領収書を税務署へ郵送・提出する必要はなくなりました。提出書類は「医療費控除の明細書」のみで完結します。しかし、これは「領収書を捨ててよい」という意味ではありません。
税法上、確定申告期限の翌日から5年間は領収書の自宅保管が法的に義務付けられています。税務署から「明細書の内容を確認したいので領収書を提示してください」と通知が届いた際、現物を提示できなければ控除が全額取り消され、過少申告加算税や延滞税が課されるリスクがあります。電子データ以外の紙の領収書は、年ごとに封筒へまとめて保管しておくのが鉄則です。

【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が確定申告の現場やSNS、知恵袋などのコミュニティに寄せられた納税者のリアルな声を検証すると、手続きや税務の仕組みに対するリアルな戸惑いが浮き彫りになります。
「還付金が口座に振り込まれたが、思っていたより金額が少なくて落胆した」という声は非常に多く見られます。これは前述の通り、医療費控除の減税効果の半分近く(所得税率が低い層では過半)が「翌年6月からの住民税減額」という形で後から時間差で現れるためです。通帳に直接振り込まれる所得税還付金だけを見て「苦労して申告した割に合わなかった」と錯覚してしまう心理的ギャップが存在します。
また、共働き世帯からの相談で頻発するのが「家族分の合算テクニックを知らずに損をしていた」という事例です。医療費控除は、「自己と生計を一にする配偶者その他の親族」のために支払った医療費を全額合算して申告できます。ここで重要なのは、実際に医療費を支払った口座や受診者に関わらず、「夫婦の中で最も所得(所得税率)が高い人の申告にまとめる」ことです。夫の税率が20%、妻の税率が5%の場合、夫の確定申告に家族全員分の医療費を合算した方が、世帯全体で手元に残る還付額が劇的に跳ね上がります。
一般に知られていない盲点とネットの誤解
確定申告と医療費控除を取り巻く、実務上の盲点を整理します。
盲点1:年末調整で医療費控除ができない理由
多くの会社員が「なぜ会社は年末調整で医療費控除をやってくれないのか」と疑問を抱きます。理由は明確で、医療費は12月31日が終わるまで年間総額が確定しないこと、そしてどの病院でどのような治療を受けたかという極めてセンシティブな個人情報を会社側に開示させないプライバシー保護の観点があるためです。医療費控除を受けるには、会社員であっても個人で確定申告を行う必要があります。
盲点2:過去5年以内ならいつでも遡って請求できる「還付申告」
一般的な確定申告期間は毎年2月16日から3月15日頃までと定められていますが、税金を払い過ぎて戻してもらう「還付申告」に限っては、該当年の翌年1月1日から「5年間」いつでも提出が可能です。数年前に大きな手術をした、あるいは出産費用がかさんだにもかかわらず申請していなかった分は、領収書や記録が残っていれば今からでも遡って全額還付を受けられます。
盲点3:ふるさと納税「ワンストップ特例」が無効化される罠
ふるさと納税でワンストップ特例を申請していた会社員が、医療費控除を受けるために確定申告を行った瞬間、ワンストップ特例の申請は法律上すべて無効になります。確定申告書を作成する際は、医療費控除だけでなく、必ずふるさと納税(寄附金控除)のデータも漏れなく併せて再入力しなければなりません。これを怠ると、ふるさと納税の減税分がまるまる消滅してしまうため細心の注意を払ってください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
確定申告にかかる労力と、得られる経済的メリットの費用対効果(タイムパフォーマンス)を考慮した判断基準を示します。
【今すぐ医療費控除を申告すべき人】
- 本人または家族が年間で高額な自費診療(インプラント、自由診療の歯列矯正など)を受けた世帯
- 出産、不妊治療、長期入院や大きな手術があり、保険金補填額を引いても自己負担が10万円を大きく超えている世帯
- 年収が約300万円以下で、年間5万〜9万円程度の医療費を支払った単身者・パート・年金受給者
- 共働きで高所得(年収800万円超など)の配偶者がおり、家族全員分の医療費を合算できる世帯
【手作業での申告を慎重に判断すべきケース】
- 年間の医療費総額が10万数千円程度にとどまり、控除額が数千円レベル(還付金が数百円〜千円程度)である一方、マイナポータル連携ができず、大量の紙の市販薬レシートを手動で何十枚も入力しなければならない場合(作業時間と得られる還付金のバランスを考慮して判断)。
【医療費の確定申告】に関するよくある質問(FAQ)
Q1:通院のための電車代やバス代は、領収書が出ませんがどう証明すればいいですか?
A1:公共交通機関の運賃は領収書が発行されないため、提出・保管の義務はありません。エクセルやノート、または国税庁の「医療費集計フォーム」に「受診日・受診者・利用した交通機関・乗車区間・実際の運賃」を記録しておけば、正式な明細として認められます。
Q2:医療費の領収書を紛失してしまった場合、再発行してもらえないと諦めるしかありませんか?
A2:保険診療であれば、マイナポータル連携による医療費通知情報、または健康保険組合から送付される「医療費のお知らせ」を利用することで、領収書現物がなくても申告が可能です。自費診療や市販薬で領収書がない場合は原則として控除対象に含めることができないため、日頃からの保管が極めて重要です。
Q3:ドラッグストアで買った目薬や湿布は医療費控除に入りますか?
A3:治療や症状緩和を目的として購入したOTC医薬品であれば、通常の医療費控除の対象になります。パッケージやレシートの表記を確認し、疲労回復用のサプリメントや単なる清涼感を目的とした目薬ではなく、医薬品として認められたものを計上してください。
Q4:共働き夫婦の場合、妻が支払った医療費を夫の確定申告で合算しても問題ありませんか?
A4:全く問題ありません。「生計を一にしている親族」であれば、妻のクレジットカードや口座から支払われた医療費であっても、実際に家計の担い手である夫の確定申告で合算して控除を受けることが法的に認められています。税率の高い側で申告するのが最も手元に残る金額を増やす鉄則です。
まとめ:今後の動向と失敗しないための判断基準
医療費控除は、医療費という避けられない突発的な出費から家計を守るために国が設計した正当な権利です。制度の複雑さから敬遠されがちでしたが、2026年現在のデジタル税務インフラ(スマホe-Tax×マイナンバーカード)を活用すれば、かつてのような膨大な事務作業に悩まされることなく、短時間で適正な還付を受け取ることができます。
「10万円」という固定観念にとらわれず、総所得200万円未満の特例や家族合算、さらにはセルフメディケーション税制との有利判定を正しく行い、自身の世帯に最適な方法で確定申告を行ってください。過去5年間分の還付申告も含め、正当な控除を漏れなく活用することが、確実な家計防衛への第一歩となります。 (出典: 医療 費 確定 申告(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
