相続税はいくらから?3600万円の壁と申告不要の境界線を徹底解説
家族が亡くなった際、遺産整理とともに頭をよぎるのが「自分たちには相続税がかかるのか」という切実な疑問です。「富裕層だけの問題」と思われがちですが、不動産価格の高騰や法改正の影響により、一般的な世帯でも課税対象となるケースが年々増加しています。税務署から突然通知が届いて慌てないためには、課税の基準となる具体的な金額と仕組みを正確に把握しておく必要があります。
結論から言えば、相続税がかかるかどうかの最低ラインは遺産総額3,600万円です。これ以下の資産規模であれば、原則として税金の支払いはもちろん、税務署への申告自体も一切不要となります。本記事では、2026年時点の最新税制に基づき、基礎控除の正しい計算式から非課税枠の活用法、税務署が見落とさない調査の現場までを徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税は「3,000万円+600万円×法定相続人の数」で算出される基礎控除を超えた遺産にのみ課税され、最低ボーダーラインは3,600万円となる。
- 要点2:配偶者控除や小規模宅地等の特例を使えば税額を0円に抑えられるが、特例適用には期限内の申告が必須であり「申告不要」とはならない。
- 要点3:税務署は国税総合管理(KSK)システム等で預貯金や不動産売買履歴を把握しており、生前贈与加算(最長7年への延長ルール)の申告漏れに厳しく対処している。
【2026年最新】相続税はいくらからかかる?基礎控除「3,600万円」の計算式と判定基準
相続税が発生するか否かを分ける絶対的な境界線が、税法で定められた相続税基礎控除です。遺産の総総額(プラスの財産から借入金や葬儀費用などのマイナス財産を差し引いた正味の遺産額)がこの基礎控除額を下回っていれば、相続税は1円もかからず、税務署への相続税申告要否判定においても「申告不要」と判定されます。
基礎控除の算出には明確な計算式が存在します。この式を理解することが、すべての相続対策の出発点です。
【相続税基礎控除の計算式】
3,000万円 +(600万円 × 法定相続人の数)
法律上の相続人である法定相続人が1人の場合、控除額は「3,000万円 + 600万円 = 3,600万円」となります。これが日本の相続税における最小の基礎控除額であり、「遺産が3,600万円以下なら相続税はかからない」と言われる根拠です。法定相続人が2人なら4,200万円、3人なら4,800万円と、相続人が1人増えるごとに非課税枠が600万円ずつ拡大していきます。
ここで注意すべきは、法定相続人の数え方です。民法上のルールに従い、配偶者は常に相続人となり、第1順位(子ども・代襲相続人である孫)、第2順位(親・祖父母)、第3順位(兄弟姉妹・甥姪)の順で権利が移行します。相続放棄をした者がいる場合でも、基礎控除の計算上は「放棄がなかったもの」として人数にカウントする法的な規定があるため、誤認による過大申告や過少申告を防ぐ計算が求められます。
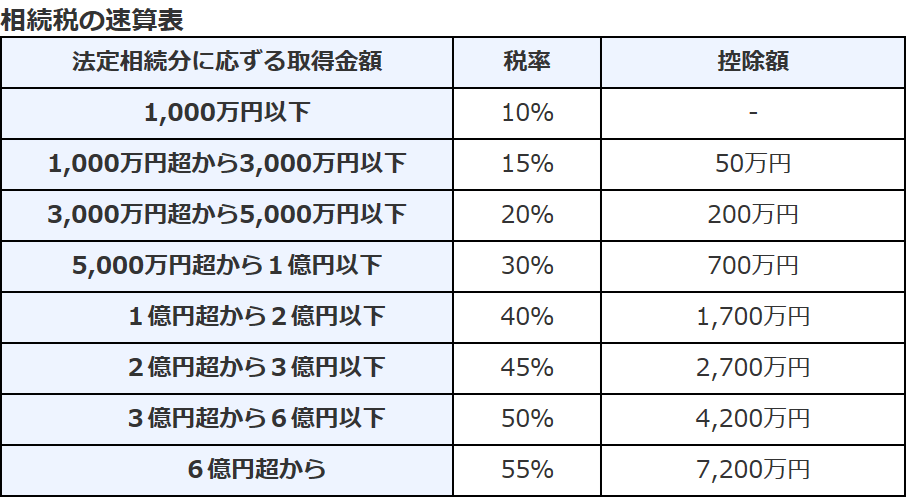
【データ比較】法定相続人の数と資産額で見る「相続税早見表」とシミュレーション
国税庁の統計資料によると、全国で亡くなった人のうち実際に相続税の課税対象となった人の割合(課税割合)は、およそ9%〜10%前後で推移しています。東京国税局管内などの大都市圏に限れば、地価の高さを背景に15%以上に跳ね上がるのが実情です。自分が納税対象になるかどうかを可視化するため、法定相続人の構成ごとの基礎控除額と税額の目安を以下の比較表にまとめました。
| 法定相続人の構成 | 基礎控除額 | 課税対象となる遺産ボーダー | 遺産5,000万円時の税額目安(総額) |
|---|---|---|---|
| 配偶者のみ(1人) | 3,600万円 | 3,600万円超 | 0円(配偶者控除適用時) |
| 配偶者 + 子1人(2人) | 4,200万円 | 4,200万円超 | 約40万円(配偶者無税・子のみ) |
| 配偶者 + 子2人(3人) | 4,800万円 | 4,800万円超 | 約10万円(法定割合で分割時) |
| 子2人のみ(2人) | 4,200万円 | 4,200万円超 | 約80万円(各40万円ずつ負担) |
| 配偶者 + 子3人(4人) | 5,400万円 | 5,400万円超 | 0円(基礎控除以下で申告不要) |
相続税計算シミュレーションを行う際は、現預金だけでなく、不動産(路線価や固定資産税評価額ベース)、有価証券、貴金属、生命保険金の非課税枠超過分などを網羅的に合算しなければなりません。「親の貯金は2,000万円程度だから安心」と思い込んでいても、自宅の土地評価額が2,500万円あれば合計4,500万円となり、相続人が配偶者と子1人のケース(控除額4,200万円)では課税ラインを突破します。
【実態検証】税務署から届く「お尋ね」の正体と現場目線で見えた税務調査のリアル
遺産分割協議を進めている最中や相続開始から半年ほど経過した頃、税務署から「相続税の申告等についてのご案内」あるいは「相続税の申告要否検討表」と呼ばれる文書が届くことがあります。これが巷で言われる税務署お尋ねの正体です。
税務署はなぜ、個人の資産状況を把握できているのでしょうか。国税OBや税理士関係者の証言によると、国税庁は国税総合管理システム(KSK)を通じて、過去数十年にわたる故人の確定申告データ、給与支払報告書、不動産の登記情報、株式等の売買調書、さらには海外送金レコードを一元管理しています。市町村から死亡届の通知が税務署へ届いた段階で、生前の蓄財規模と推定資産額が瞬時にスクリーニングされる仕組みです。
税務調査の現場で最も厳しく追及されるのが、名義預金と生前贈与加算の申告漏れです。知恵袋やSNSなどの相談コミュニティでも、「子や孫名義の通帳にコツコツ貯めていたお金を税務署に指摘された」という生々しい体験談が後を絶ちません。
名義預金とは、口座名義が子どもや配偶者であっても、原資を出したのが被相続人であり、通帳や印鑑を被相続人が管理していた口座を指します。税法上、これは名義人の財産ではなく「被相続人の遺産」とみなされ、全額が課税対象に組み戻されます。「通帳を作って渡していない」「印鑑を親が持っていた」という客観的事実があれば、形式的な口座名義は一切通用しません。
さらに、2026年税制改正の運用スケジュールにおいても重要なのが、生前贈与の持ち戻し期間延長です。従来は死亡前「3年間」の贈与財産が相続財産に加算されていましたが、税制改正により段階的に「最長7年間」まで加算対象が拡大されています。暦年贈与で110万円の基礎控除を使って非課税で渡していた資産であっても、亡くなる前の一定期間内に行われたものは相続税の計算対象に引き戻されるため、より早期からの計画的な贈与設計が不可欠です。
一般に知られていない盲点|「特例を使って0円」でも申告が必要な罠
ネット上の情報や周囲の伝聞で最も危険な誤解が、「税金を計算して支払額が0円になるなら、税務署に申告しなくてよい」という思い込みです。ここには税法上の極めて厳格な落とし穴が存在します。
基礎控除(3,600万円+α)を下回っている場合は完全に申告不要ですが、「特例控除を適用した結果として税額が0円になる場合」は、必ず税務署への申告書の提出が法律上の適用条件となっています。
⚠️ 申告を怠ると数百万〜数千万円の追徴課税になるリスク
以下の主要な特例は、相続税申告期限(被相続人が死亡したことを知った日の翌日から10ヶ月以内)に正式な申告書と添付書類を税務署へ提出しなければ適用が受けられません。申告を放置すると特例が剥奪され、正規の税額に加えて無申告加算税や延滞税が重くのしかかります。
1. 配偶者控除(配偶者の税額軽減)
被相続人の配偶者が遺産を取得する場合、「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い金額まで相続税が無税になる極めて強力な制度です。しかし、この優遇措置を受けるためには、遺産分割を確定させた上で期限内に申告書を提出しなければなりません。「配偶者だから無税で何もしなくていい」と放置することは許されません。
2. 小規模宅地等の特例
亡くなった人が住んでいた自宅の敷地などを同居親族等が相続する場合、最大330㎡までの土地評価額を80%減額できる制度です。例えば5,000万円の土地評価が1,000万円まで圧縮され、基礎控除の枠内に収まるケースが多々あります。ただし、この特例も申告書の提出が適用の絶対条件です。申告を怠れば、5,000万円の満額評価で課税通知が送られてくる事態に直結します。
【プロの結論】相続対策で後悔しないための判断基準と家族の境界線
相続の現場を取材すると、金銭的な損得以上に深刻な爪痕を残すのが「感情のもつれ」による家族の分断です。家族社会学の見地から見ても、生前に資産状況やお金の話をタブー視してきた家庭ほど、親の死後に「隠し財産があるのではないか」「特定の兄弟だけが生前優遇されていた」という不信感から激しい争族(そうぞく)問題へと発展します。
健全な家族関係を維持しつつ円滑に納税を完了させるためには、情に流されない客観的な手続きと、適切な心理的バウンダリー(境界線)の設計が欠かせません。以下に、自分たちで対応可能か、税理士等の専門家に委ねるべきかの明確な判断基準を示します。
専門家に相談すべき人・自分たちで手続きできる人の条件
【自分たちで手続き可能なケース】
- 遺産が明瞭な現預金と数口の有価証券のみで、不動産が含まれない。
- 正味の遺産総額が基礎控除(3,600万円〜)を明らかに下回っている。
- 法定相続人が単独、もしくは極めて関係が良好な少人数で、分割方針に争いがない。
【直ちに税理士や専門家に相談すべきケース】
- 自宅敷地や賃貸物件など、評価が複雑な不動産を複数所有している。
- 特例(小規模宅地等の特例・配偶者控除)を使わなければ基礎控除を超えてしまう。
- 過去7年以内に多額の生前贈与を行っていた、または名義預金に該当しそうな口座がある。
- 相続人同士の連絡が疎遠、あるいは感情的な対立があり遺産分割協議が難航している。
- 被相続人が会社経営者であり、自社株の評価や事業承継が絡む。

【相続 税 いくら から】に関するよくある質問(FAQ)
Q1:亡くなった親の遺産総額が3,600万円以下であれば、税務署へ連絡する必要は全くありませんか?
A1:はい、特例(小規模宅地等の特例や配偶者の税額軽減)を使わずに正味の遺産総額が基礎控除額(相続人1人の場合で3,600万円)以下であるならば、税務署への申告書の提出も、事前の連絡も法的に一切不要です。ただし、税務署から「お尋ね(申告要否検討表)」が郵送されてきた場合は、資産内訳を記入して基礎控除以下である旨を返送することで、無用な税務調査を回避できます。
Q2:生命保険の死亡保険金や死亡退職金にも税金はかかりますか?
A2:生命保険金や死亡退職金は民法上は受取人固有の財産ですが、税法上は「みなし相続財産」として相続税の課税対象になります。ただし、これらには残された家族の生活保障を目的とした独自の非課税枠が設けられています。非課税限度額は「500万円 × 法定相続人の数」です。例えば法定相続人が3人いれば、1,500万円までの死亡保険金には相続税がかかりません。
Q3:相続税の申告期限と納税期限はいつまでですか?分割払いはできますか?
A3:相続税の申告および納税の期限は、「被相続人が死亡したことを知った日の翌日から10ヶ月以内」です。原則として現金による一括納付が義務付けられています。どうしても現金での一括納付が困難な場合には、一定の担保を提供して年利を払いながら分割納付する「延納」や、不動産などの現物で納める「物納」という制度も存在しますが、税務署の審査基準は極めて厳格です。
Q4:仏壇や墓地、お墓の購入費用は相続税の対象になりますか?
A4:墓地、墓石、仏壇、仏具、神棚などの祭祀財産は、原則として非課税財産に指定されており、相続税の課税対象から除外されます。そのため、生前に自己資金で墓地や仏壇を購入しておくことは、正当な相続税対策として広く活用されています。ただし、純金製の仏像など極端に換金性が高く投資目的と判断されるものは課税対象となる場合があります。
まとめ:資産と家族を守るための冷静な第一歩
相続税は決して一部の大富豪だけの問題ではなく、持ち家や一般的な貯蓄を持つあらゆる世帯にとって直面しうる現実的な課題です。課税されるかどうかの基準は、まず「3,000万円 + 600万円 × 法定相続人の数」という基礎控除の計算式から始まります。
遺産が3,600万円以下であれば原則として申告の義務すら生じませんが、土地の特例や配偶者控除を使って税額を圧縮する場合には、10ヶ月以内の期限内申告が必須となる点には細心の注意を払わなければなりません。税務署の高度な情報網や生前贈与加算の延長といった最新ルールを正しく認識し、不確実な噂に惑わされることなく、正確な財産目録の作成と家族間での透明性ある対話を早期に進めることが最善の防衛策となります。 (出典: 相続 税 いくら から(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
