相続時精算課税制度とは?暦年贈与との違いやデメリットを徹底解説【2026】
生前贈与を活用した資産承継のあり方が根本から見直されています。2024年(令和6年)の税制抜本改正から実務上の運用が定着した2026年現在、これまで「使い勝手が悪い」と敬遠されがちだった相続時精算課税制度は、年110万円の基礎控除枠の創設によって最大の転換点を迎えました。
一方で、従来の暦年贈与における「相続開始前加算(持ち戻し期間)」が従来の3年から最長7年へと段階的に引き延ばされる中、安易な制度選択が予期せぬ増税や親族間の深刻なトラブルを招く事例も後を絶ちません。本制度の本質とメリット・デメリット、そして暦年贈与との損得判断の境界線を、税理士実務の現場知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:通算2,500万円の特別控除に加え、毎年110万円の基礎控除(申告不要・相続財産への加算なし)が利用可能になり利便性が劇的に向上した。
- 要点2:一度選択すると二度と暦年贈与に戻せない「不可逆性」や、小規模宅地等の特例との併用不可、値下がりリスクなどの致命的なデメリットが存在する。
- 要点3:収益物件や値上がり期待の高い株式の移転、相続税がかからない資産規模の家庭には絶大な効果を発揮するが、家族構成や資産内容に応じた慎重なシミュレーションが不可欠。
【制度の基本】相続時精算課税制度とは?2500万円特別控除と110万円基礎控除の仕組み
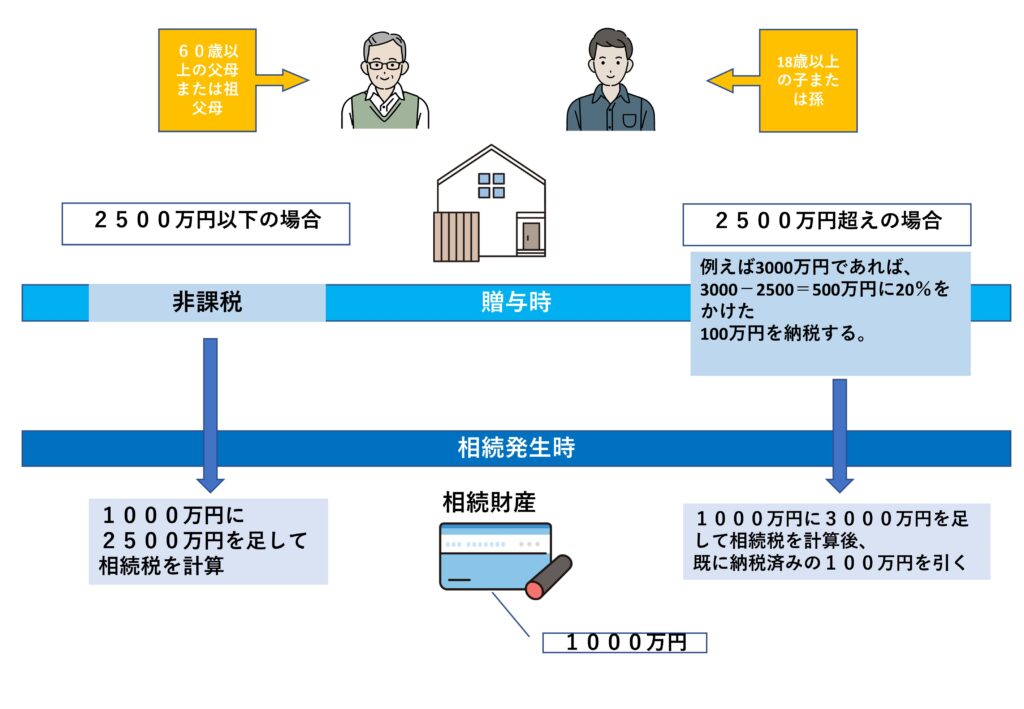
相続時精算課税制度とは、原則として60歳以上の父母または祖父母から、18歳以上の子または孫に対して財産を贈与する際に選択できる税制の特例です。国税庁が定めるこの制度の基本構造は、「贈与時には一定額まで税金を抑えて財産を渡し、将来の相続発生時にその贈与財産を相続財産と合算して最終的な相続税を精算する」という前払いの仕組みにあります。
本制度の柱となるのが、受贈者(子・孫)ごとに累積2,500万円まで贈与税が非課税となる特別控除です。複数年にわたって分割利用することも可能で、2,500万円を超えた部分に対してのみ、一律20%の贈与税が課されます。納付した贈与税は、将来の相続税申告において相続税額から全額控除され、控除しきれない分は還付を受けられます。
さらに決定的な転換となったのが、毎年110万円の基礎控除の創設です。この新設枠により、制度選択後であっても年間110万円以下の贈与であれば贈与税の申告が完全不要となり、かつ相続発生時にも相続財産へ一切持ち戻されない(加算されない)という極めて有利なルールが確立されました。
【徹底比較】相続時精算課税制度と暦年贈与はどっちが得?2026年最新基準
生前贈与を検討する際、誰もが直面するのが「相続時精算課税と暦年課税(通常の暦年贈与)のどちらを選択すべきか」という分岐点です。2024年の税制改正以降、暦年贈与における死亡前加算が3年から最長7年へと順次延長されているため、両者の損得勘定は従来以上に複雑化しています。
| 比較項目 | 相続時精算課税制度 | 通常の暦年贈与(暦年課税) | 編集部の実務的評価 |
|---|---|---|---|
| 特別控除枠 | 累計2,500万円まで非課税 | なし(累計枠の概念なし) | まとまった資産の早期一括移転には精算課税が圧倒的有利 |
| 毎年の基礎控除 | 年110万円(申告不要・持ち戻しなし) | 年110万円(申告不要) | 精算課税の基礎控除は相続加算されない点が最大の強み |
| 相続発生時の持ち戻し | 基礎控除110万円を除き、全期間分を相続財産に加算 | 相続開始前最大7年間の贈与分を加算(段階的延長) | 若年層からの長期的な少額分散贈与なら暦年課税に軍配 |
| 財産評価の基準時点 | 贈与時の時価で固定 | 持ち戻し対象分は贈与時の時価 | 将来値上がりする資産は精算課税での早期移転が極めて有効 |
| 制度の変更・取消 | 撤回・変更不可(生涯同一の贈与者間) | 随時精算課税への切り替え可能 | 一度精算課税を選ぶと後戻りできない点に最大の注意が必要 |
結論として、「将来の相続財産が基礎控除額(3,000万円+600万円×法定相続人数)を下回る見込みの家庭」や「収益物件や値上がり確実な株式を抱えている家庭」、あるいは「高齢の親から短期間で確実に資産を移転させたい場合」は、相続時精算課税制度の選択が圧倒的に有利となります。
【重大な落とし穴】使わないと大損?それとも後悔?知っておくべきデメリットと損するケース
インターネット上のマネー情報では「使わないと損」と強調されがちですが、実務の現場では安易な選択によって取り返しのつかない税務上の不利益を被るケースが頻発しています。以下のデメリットは、選択前に必ず把握しておかなければなりません。
① 一度選択すると二度と暦年贈与に戻せない「不可逆性」
最大の制約は、同一の贈与者(例えば父)からの贈与について一度「相続時精算課税選択届出書」を提出すると、その贈与者が亡くなるまで暦年贈与の課税方式には戻せない点です。父からの贈与について制度を選んだ後、年間300万円などを低税率で贈与して相続財産を圧縮する手法は一切使えなくなります(※母からの贈与については別個に暦年贈与を選択可能です)。
② 小規模宅地等の特例が使えなくなる不動産贈与の罠
被相続人の居住用宅地などを最大80%減額できる「小規模宅地等の特例」は、相続または遺贈によって取得した財産のみが対象です。生前に相続時精算課税制度を使って自宅土地を贈与してしまうと、将来の相続時にこの特例を適用できず、結果として数千万円単位で課税評価額が跳ね上がる致命的なリスクがあります。
③ 贈与後に財産価値が暴落した場合の過大課税
相続時精算課税制度で贈与された財産は、将来の相続時に「贈与時の時価」で相続税の課税価格に加算されます。例えば、2,500万円で評価された土地や非上場株式が生前贈与された後、周辺環境の悪化や業績悪化によって相続発生時に1,000万円まで価値が暴落していたとしても、国税庁は2,500万円の価値があるものとして相続税を計算します。時価が下落するリスクのある資産の移転には適していません。
④ 不動産移転に伴うコストの割高感
不動産を生前贈与する場合、登録免許税は固定資産税評価額の2.0%(相続時の0.4%の5倍)が課され、さらに相続時には非課税である不動産取得税(原則3〜4%)が実費として発生します。流通税のコストだけで数百万円のキャッシュアウトが生じる計算になります。
【実態検証】相談現場と利用者の生の声に見る「選んでよかった人・後悔した人」
資産承継の相談窓口や大手ポータルサイトのコミュニティ等で報告されている実際の体験談を検証すると、制度の明暗が浮き彫りになります。
「父が80歳を超えて認知症の懸念が出た際、収益アパートを相続時精算課税で一括贈与しました。年間約300万円入る家賃収入がすべて私の口座に蓄積されるようになり、父の相続財産の膨張を完全に防ぐことができました。基礎控除110万円も毎年使えて、完璧な資産防衛になりました」(40代男性・会社役員)
一方で、制度への理解不足から親族間トラブルへ発展した悲痛な告白も少なくありません。
「良かれと思って長男に生前、2,500万円の特別控除を使って実家の敷地を名義変更しました。しかし私が亡くなった後の税理士試算で、小規模宅地等の特例が使えないことが判明。さらに遺産分割の場で他の兄弟から『兄さんだけ生前に巨額の特別受益を受けている』と遺留分侵害額請求を起こされ、家族関係は修復不可能なほど崩壊しました」(相談現場に持ち込まれた遺族の手記より)
制度選択の成否を分けるのは、単なる税率の損得だけでなく、受贈者以外の相続人に対する配慮と資産特性の見極めにあります。
【孫への贈与・実践編】相続時精算課税選択届出書の書き方と必要書類
2024年の改正以降、急速に活用が進んでいるのが孫への生前贈与です。祖父母(60歳以上)から18歳以上の孫への贈与について相続時精算課税を選択することで、一代飛ばしの資産移転が可能になります。
ただし、孫が代襲相続人(親が既に死亡している場合)でない限り、将来の祖父母の相続発生時に加算される精算課税財産に対する相続税額には「相続税の2割加算」が適用される点に注意が必要です。それでも、収益物件の移転による果実(賃料)の孫への移転効果や、年110万円の基礎控除の非加算メリットは極めて大きく、富裕層を中心に戦略的な活用が続いています。
【手続きの流れと必要書類】
制度を適用するためには、財産の贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ以下の書類を提出して申告しなければなりません。
- 相続時精算課税選択届出書:贈与者および受贈者の氏名、生年月日、マイナンバー、続柄などを記載。
- 受贈者の戸籍謄本または抄本:受贈者の氏名・生年月日、および贈与者の直系卑属であることを証明する書類(贈与を受けた日以後に作成されたもの)。
- 受贈者の住民票の写し等:受贈者が18歳に達した日以後の住所を証明できる書類。
- 贈与税申告書(第一表および第二表):特別控除の適用額や課税価格を計算・明記して申告。
※なお、一度届出書を提出した後の年であっても、年間の贈与額が110万円以下であれば翌年以降の申告義務はありません。
【プロの結論】家族関係の心理的バウンダリーと失敗しない選択基準
資産承継の現場において最も危険なのは、目先の節税メリットに囚われ、家族内の「心理的バウンダリー(健全な心理的境界線)」を侵してしまうことです。親が特定の子に対して巨額の非課税贈与を先行させた結果、他の兄弟姉妹に「親の愛情が偏っている」「不透明な資産隠しが行われた」という被害感情を生み、親の死後に骨肉の争いへと発展するケースは枚挙に暇がありません。
法的には生前贈与された特別控除分の財産も民法上の「特別受益」として遺留分算定の基礎財産に含まれます。税務上の非課税枠と民法上の公平性は別次元であることを認識しなければなりません。
【おすすめできる人の条件】
- 将来の相続財産総額が相続税の基礎控除枠以下であり、相続税申告自体が不要な見込みの家庭
- 毎月安定した家賃収入を生む黒字の収益不動産を所有している親
- 将来確実に株価の上昇が見込まれる成長企業の非上場株式(自社株)を後継者へ移転したい経営者
- 親の年齢が70代後半を超えており、暦年贈与の7年持ち戻しリスクを回避したい家庭
【慎重になるべき・おすすめできない人の条件】
- 自宅敷地など、将来「小規模宅地等の特例」を活用して大幅な節税を狙うべき土地しか資産がない家庭
- 将来的に価値が下落する可能性が高い不動産や有価証券を贈与しようとしている場合
- 兄弟姉妹間で資産状況をオープンに共有できておらず、将来の遺産分割協議で揉める火種がある家庭
- 受贈者が若年であり、将来的に他の方法で長期間にわたる分散贈与を行いたい場合
【相続時精算課税制度とは】に関するよくある質問(FAQ)
Q1:制度選択後、年110万円以下の贈与なら本当に税務署への申告は不要ですか?
A1:はい、完全に不要です。2024年の税制改正により創設された「年110万円の基礎控除」の範囲内の贈与であれば、相続時精算課税選択後であっても申告書の提出は求められず、将来の相続税の計算対象にも加算されません。
Q2:父について精算課税を選択した場合、母からの贈与も精算課税になってしまいますか?
A2:いいえ、影響しません。相続時精算課税制度は「贈与者ごと」に選択する制度です。父からの贈与について精算課税を選択していても、母からの贈与については通常の暦年課税(年110万円の暦年贈与)をそのまま継続・併用することが可能です。
Q3:最初の申告期限(3月15日)に届出書の提出が遅れた場合はどうなりますか?
A3:期限内に「相続時精算課税選択届出書」が提出されない場合、その年の贈与については本制度を適用できず、通常の暦年課税として扱われます。その結果、2,500万円の特別控除が使えず、高額な贈与税の本税や無申告加算税が課される恐れがあるため、期限厳守が絶対条件です。
Q4:孫へ2,500万円を贈与した場合、相続税はどう計算されますか?
A4:贈与時には2,500万円の特別控除により贈与税は0円です。その後、祖父母の相続発生時にその2,500万円が相続財産に合算され相続税が計算されます。なお、孫が養子や代襲相続人でない場合は、算出された相続税額に2割加算が行われます。
まとめ:2026年以降の資産防衛に向けた最適なロードマップ
相続時精算課税制度は、基礎控除110万円の新設によって従来の「使いにくい制度」から「極めて強力な生前対策ツール」へと変貌を遂げました。しかし、不可逆性という重い足枷や、小規模宅地等の特例が使えなくなる構造的リスクなど、一度の判断ミスが将来の遺族に重い税負担を強いる危険性は依然として残されています。
資産承継の成功の要は、単一の税制に飛びつくことではなく、保有資産の将来価値、親の健康状態、そして家族全員の合意形成を統合した長期シミュレーションにあります。制度の選択にあたっては自己判断を避け、資産税の実務に精通した税理士などの専門家とともに最適なプランニングを描くことが重要です。 (出典: 相続 時 精算 課税 制度 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
