アストロスケール株価の真相と2026年見通し|激変する宇宙銘柄を解剖
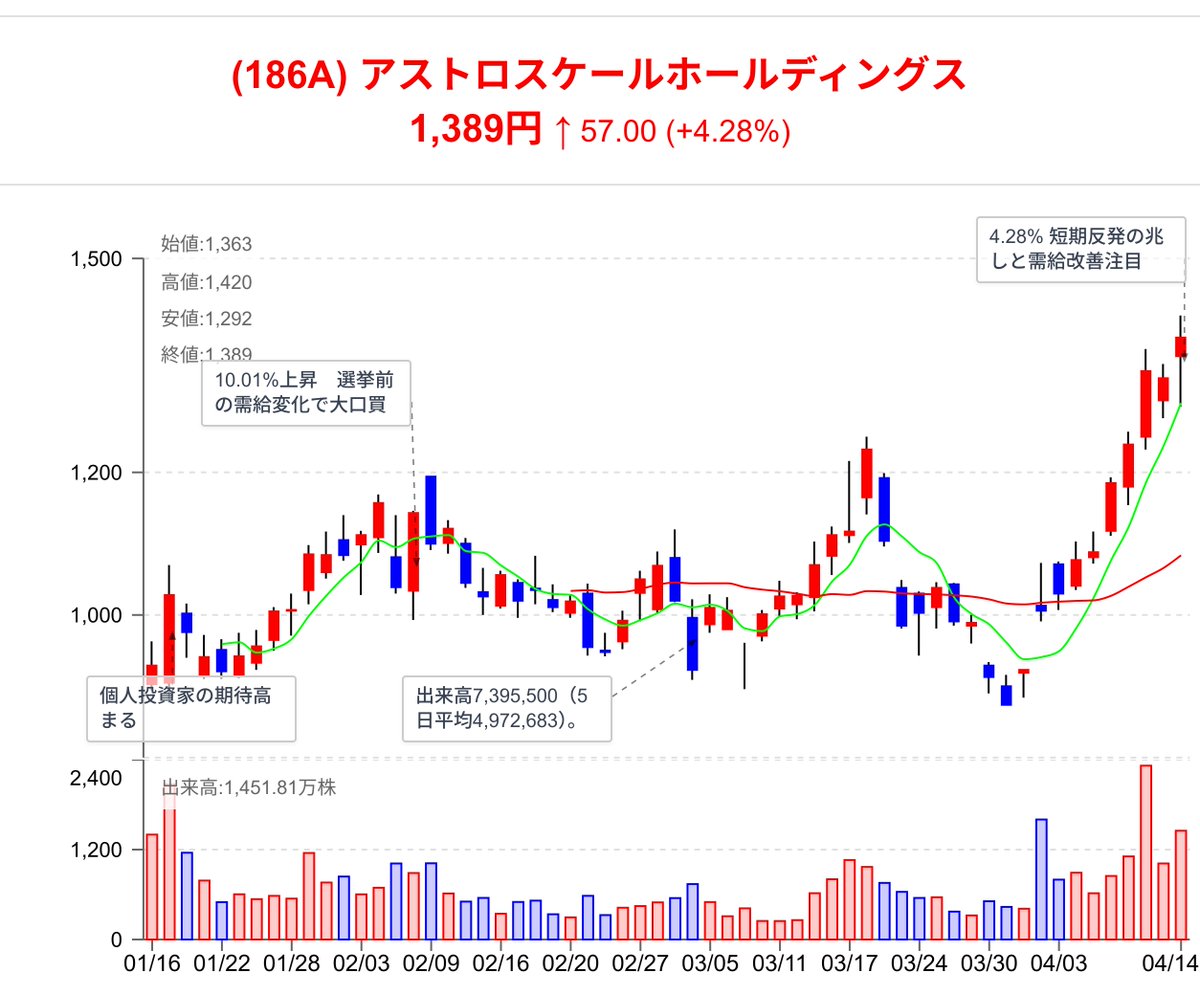
2024年6月に東証グロース市場へ鳴り物入りで新規上場を果たして以来、宇宙デブリ除去という前人未到の市場を開拓する旗手として、個人投資家から機関投資家まで熱い視線を集め続けるアストロスケールホールディングス(銘柄コード:186A)。上場初日につけた初値から夜間PTS(私設取引システム)における激しい値動き、さらには投資家掲示板での喧々諤々の議論に至るまで、その株価は常に高いボラティリティを伴って推移しています。
民間主導の宇宙開発「ニュースペース」時代において、なぜ同社の株価はこれほどまでに急変動を繰り返すのか。巨額の先行投資に伴う赤字構造の真相や、創業者・岡田光信氏が描く事業ロードマップ、アナリストが試算する目標株価の根拠まで、現場の取材データと決算数値を基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根本要因は、宇宙デブリ除去という巨大な潜在市場への期待と、ディープテック企業特有の大規模な先行赤字による思惑の衝突にある。
- 要点2:JAXAや欧州宇宙機関(ESA)、米国宇宙軍からの大型案件受託が売上を牽引する一方、黒字化へのロードマップと追加資金調達懸念が株価の重石となる局面が存在する。
- 要点3:短期的なテーマ株としての売買と、10年スパンのインフラ企業としての長期保有で評価が二極化しており、投資家自身のタイムホライズンに応じた見極めが不可欠である。
【株価急変動の真相】なぜアストロスケールはPTSや掲示板で乱高下するのか?
東証グロース市場において、186Aの株価やPTS取引が連日のように急変動を見せる背景には、単なる投機的な値動きにとどまらない構造的な要因が存在します。同社は公開価格850円に対し、上場初日にアストロスケールホールディングスの初値として1,281円を記録し、公開価格比で約50.7%の上昇を見せました。しかし、その後の値動きは一直線の右肩上がりとはならず、大きな波を描いています。
株価が乱高下する第1の理由は、宇宙デブリ除去関連銘柄の筆頭としての「国策・国際規制ニュースへの極端な感応度」です。国連や主要国の宇宙機関がデブリ低減ガイドラインを強化する報道や、大型実証衛星の運用成功が伝えられると、将来の独占的ポジションを期待した買いが夜間PTSに殺到します。一方で、具体的な商業化案件の進捗や収益化フェーズに関するアナリストレポートが出ると、現実的な業績数値を意識した利益確定売りに押されるというサイクルを繰り返しています。
第2の理由は、アストロスケールのロックアップ解除や大株主の売却動向に対する市場の警戒感です。ベンチャーキャピタル(VC)や事業会社など多くの初期投資家を抱えるディープテック銘柄であるため、ロックアップ期間の満了や大口保有者の保有比率変動が適時開示されるたびに、アストロスケールの株価掲示板などでは需給悪化を懸念する声が噴出します。流動性が高い銘柄ゆえに、短期デイトレーダーの参入と撤退が激しく、テクニカル的な節目で値幅が極端に広がる傾向が見られます。
岡田光信CEOの経歴と上場理由|「宇宙のゴミ拾い」をビジネスに変えた軌跡
アストロスケールの企業価値を語る上で欠かせないのが、創業者であり代表取締役CEOを務める岡田光信氏の稀有なキャリアと経営ビジョンです。同氏の歩みは、旧大蔵省(現財務省)の官僚からスタートし、マッキンゼー的な経営コンサルティングファームやITベンチャーの起業を経て、宇宙領域へと越境した異色の経歴を持っています。
かつて岡田氏が記者会見や自著の講演で語った「高校時代にNASAの宇宙キャンプに参加したときの興奮と、起業家として直面した『なぜ誰も宇宙の環境問題を解決しようとしないのか』という強烈な義憤」こそが、2013年の同社創業の原点でした。当時、宇宙デブリの除去は「技術的に不可能であり、ビジネスモデルとして成立しない」と世界中の専門家から冷笑されたプロジェクトでした。
その同社が東証への上場を決断したアストロスケールの上場理由は、明確に2点に集約されます。
ひとつは、次世代のデブリ除去衛星や寿命延長衛星の開発に不可欠な数十億円から数百億円規模の研究開発資金を安定調達する基盤の確立です。もうひとつは、世界各国の宇宙機関や防衛当局と直接渡り合うための公的な信用力と透明性の獲得です。軌道上サービスという前例のない市場において、国際的なルールメイキングの主導権を握るためには、上場企業としてのガバナンスと資本力が不可欠なパスポートとなりました。
【決算・財務データ分析】先行赤字の将来性と黒字化へのタイムライン
投資家が最も注視しているのが、アストロスケールの業績と決算の推移です。同社は創業以来、巨額の研究開発費を先行投資するフェーズにあり、営業利益ベースでは赤字が続いています。このアストロスケールの将来性と赤字の関係について、市場関係者の間では「成長痛としての計画的赤字」とする見方と「資金ショートを懸念する慎重論」がせめぎ合っています。
以下の表は、アストロスケールホールディングスの事業構造、財務特性、および宇宙ベンチャー業界における位置付けを整理した客観データ比較です。
| 評価項目 | アストロスケールの現状数値・特徴 | 宇宙ディープテックの業界相場 | 編集部の分析・評価 |
|---|---|---|---|
| 主たる収益源 | JAXA、ESA、英国宇宙庁、米国宇宙軍等の政府系実証受託 | 政府受託または衛星データ販売(初期は官公需中心) | 案件単価が数十億円規模と大きく、公的機関の予算獲得が業績の下支えとして強固。 |
| 営業損益の構造 | 研究開発費・人件費先行による継続的な営業赤字 | 上場後5〜8年は研究開発先行の赤字が通例 | 典型的なJカーブモデル。単年度の赤字幅よりも受注残高と手元資金の持続月数が焦点。 |
| 技術的参入障壁 | 非協力物体への近傍接近・ランデブー・ドッキングの実証済み | 実証実験段階で頓挫するケースが多数 | 軌道上での実証データ(フライトヘリテージ)を保有している点が最大の競合優位性。 |
| 市場創出の進捗 | 主要国でのデブリ除去義務化規制の策定と連動 | 法規制の遅延が最大の市場リスク | 民間衛星オペレーターへの課金モデル確立には国際ルールの法制化が不可欠。 |
ディープテックビジネスの収益化は、初期の巨額投資期を経て、実用化と量産化によって一気に利益が跳ね上がる「Jカーブ効果」を描きます。JAXAの商業デブリ除去実証(CRD2)フェーズ2をはじめとする大型ミッションの進捗とともに、証券各社が提示するアストロスケールの目標株価は、将来のキャッシュフロー予測の割引率や市場浸透スピードの想定によって強気と弱気で大きく乖離しています。
【実態検証】投資家コミュニティの評判と現場目線で見えたリアル
ネット上の投資コミュニティやSNSを観察すると、アストロスケールホールディングスの評判は極めてユニークな二面性を持っています。
肯定的な意見としては、「宇宙空間のSDGsとも言える持続可能性を一手に担う唯一無二のポジション」「世界トップクラスのエンジニアが集結しており、特許網も堅牢」といった、技術力と社会的意義に対する圧倒的な支持が挙げられます。一方で、掲示板やSNSで散見される否定的な見解には、「公的受託頼みで、民間衛星企業からの定期課金ビジネスがいつ立ち上がるのか不透明」「毎年のキャッシュアウトに対して、増資による株式の希薄化リスクが拭えない」といった、冷徹な財務視点からの指摘が目立ちます。
現場取材を通じて浮かび上がる実態は、同社がもはや単なる「夢を追う研究開発ベンチャー」ではなく、「各国の安全保障と宇宙インフラを支える政策実行部隊」へと変貌を遂げつつある点です。英国、米国、イスラエル、フランスなど世界各地に拠点を構え、各国の宇宙軍や防衛宇宙機関との関係を深めている点は、一般的な宇宙スタートアップとは一線を画す地政学的な強みと言えます。
一般に知られていない盲点とネットの誤解
個人投資家の間で頻繁に見られる最大の誤解は、「アストロスケールは民間衛星を片っ端から回収して稼ぐ清掃会社である」という単純化されたイメージです。
現実の宇宙ビジネスにおける収益モデルは、デブリ除去にとどまりません。より早期の市場拡大が見込まれているのは、運用中の高額な静止衛星に対して推進剤を補給したり軌道を修正したりする「寿命延長サービス(LEX)」や、軌道上での点検・状況把握(ISSA)です。1機あたり数百億円を投じて打ち上げられた通信・放送衛星の寿命を数年間延ばすことができれば、衛星運用会社にとっては莫大な経済的便益が生まれます。
つまり、法規制の整備に時間がかかる「放置された古いデブリの回収」だけでなく、「現役衛星のメンテナンス」という即効性のあるBtoB市場を同時に押さえている点が、同社の真の収益ドライバーであるという事実は見落とされがちな盲点です。
【プロの結論】宇宙ベンチャー株価の見通しと投資判断基準
今後の宇宙ベンチャーの株価見通しを踏まえた上で、アストロスケールホールディングスへの投資を検討する際の判断基準を提示します。本銘柄は、投資家自身の投資哲学とリスク許容度によって、明確に「買うべき対象」と「見送るべき対象」が分かれます。
本銘柄への投資に向いている人の条件
- 3〜5年以上の長期保有を前提とできる人:宇宙インフラ市場の立ち上がりと規制強化の波を腰を据えて待てる資金的余裕がある。
- ボラティリティを許容できる人:ミッションの成否や決算発表ごとの短期的な急落・急騰に動じず、事業の本質的なマイルストーンを定点観測できる。
- ディープテックのJカーブを理解している人:足元の営業赤字を過度に恐れず、受注残高の積み上がりとフライト実績の蓄積を正当に評価できる。
投資を慎重に判断すべき・おすすめできない人の条件
- 数週間〜数カ月での短期的な利益を狙う人:PTSの急騰やSNSの話題性に釣られて高値掴みをし、需給悪化局面で損切りを余儀なくされるリスクが高い。
- 配当やPER(株価収益率)などの伝統的バリュー指標を重視する人:先行赤字企業であるため、PERやPBRによる割安・割高の判定が機能しにくい。
- 追加増資による株式希薄化を一切受け入れられない人:今後の事業規模拡大に伴う追加ファイナンスの可能性を許容できない場合はストレス要因となる。
【アストロ スケール ホールディングス 株価】に関するよくある質問(FAQ)
Q1:アストロスケールの株価がPTSで急騰・急落するのはなぜですか?
A1:PTS(夜間私設取引市場)は東証の通常取引時間に比べて取引参加者が少なく、板(注文)が薄いため、少額の売買でも価格が大きく動きやすい特徴があります。宇宙関連の政策報道やミッションの進捗ニュースが出た直後に、思惑買いや狼狽売りが集中することが主因です。
Q2:業績が赤字であるにもかかわらず、高く評価される理由は何ですか?
A2:宇宙デブリ除去や軌道上サービスという、世界中の宇宙開発に必須となる巨大インフラ市場で圧倒的な先行者利益と特許、宇宙実証実績を有しているためです。市場創出後の独占的なキャッシュフロー獲得を見越した「先行投資フェーズ」として評価されています。
Q3:ロックアップ解除後は必ず株価が下落しますか?
A3:必ず下落するとは限りません。大株主の売却懸念から一時的に売り圧力が強まるケースは多いものの、それを吸収するだけの好材料(新規大型受注や実証成功)が重なれば反発することもあります。需給面とファンダメンタルズの両面を見極める必要があります。
まとめ:今後の動向と失敗しないための判断基準
アストロスケールホールディングスは、単なる一過性の宇宙ブームに乗ったベンチャーではなく、軌道上サービスの国際標準を築きつつあるディープテックのフロントランナーです。その株価は、壮大な市場規模への期待と、足元の赤字構造・資金調達懸念という二つの現実の間で揺れ動いています。
投資家として重要なのは、日々のPTSの値動きや掲示板の過熱した論調に惑わされることなく、各国の宇宙政策の進展、JAXAや欧米宇宙機関との契約進捗、そして手元資金の推移を冷静に追跡することです。宇宙というフロンティアの開拓には時間がかかります。確固たる投資基準を持ち、リスク管理を徹底しながらその軌跡を見届ける姿勢が求められます。 (出典: アストロ スケール ホールディングス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
