入ってはいけない生命保険会社の特徴とは?大損を防ぐ見直し術2026
「毎月の保険料が高すぎて家計を圧迫している」「担当者に勧められるがまま加入したが、内容をよく理解していない」――生命保険をめぐる現場取材を進めると、こうした悲痛な相談が後を絶ちません。インフレの進行と新NISAの定着が進む2026年現在、家計防衛における生命保険の見直しは、かつてないほど重要な局面を迎えています。
ネット上では「入ってはいけない生命保険会社ランキング」や「医療保険はいらない」といった過激な言葉が飛び交いますが、問題の本質は単なる社名やブランドの知名度ではありません。消費者が「契約して大損した」と後悔する背景には、商品の構造的なカラクリや販売手数料を優先する営業体質という明確なワナが存在します。本稿では、大手生保から外資系・ネット生保までを取材してきた専門記者の視点から、後悔しないための決定的な判断基準と見直し術を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「入ってはいけない会社」の本質は社名ではなく、高コストな更新型商品や為替リスクを抱える外貨建て商品を主力とする販売姿勢にある。
- 要点2:10年ごとの更新型保険値上げや貯蓄型保険デメリット(インフレ負け)を把握せず契約すると、生涯で数百万円単位の損失リスクを招く。
- 要点3:2026年の鉄則は「公的保障を前提にしたシンプルな掛け捨て保険」と「資産形成(新NISA等)」の完全分離である。
【2026年最新】「入ってはいけない生命保険会社」と囁かれる現場の決定的な共通点
生命保険会社を選ぶ際、多くの人が「大手だから安心」「テレビCMで見かけるから信頼できる」というブランドイメージに頼りがちです。しかし、生命保険の財務健全性を示すソルベンシーマージン比率は、国内で事業を展開する生保各社ともに概ね500%〜1000%超(行政指導の基準値は200%)を維持しており、経営破綻リスクという観点だけで「危険な会社」を特定することは現実的ではありません。
問題視すべきは、会社の財務状況ではなく「顧客の利益を損なう商品設計と販売手法を常態化させているかどうか」です。現場のヒアリング調査から浮き彫りになった、避けるべき保険会社・販売窓口の共通パターンは以下の3点に集約されます。
- 過大な販売手数料が乗った「抱き合わせ商品」を主力にしている:主契約の終身保険にごくわずかな保障しかつけず、定期保険特約や医療特約を山盛りにしたパッケージ商品を提案してくるケース。
- 営業職員のノルマとインセンティブが優先される組織体質:営業職員おすすめしない理由として業界内で指摘され続けるのが、歩合給比率の高い報酬体系です。顧客のライフステージに合致した商品よりも、販売手数料が高い商品の販売が優先される構造が依然として残っています。
- 解約・減額手続きのハードルを意図的に高くしている:加入時はワンクリックや即日訪問で契約させる一方、見直しや解約時には「対面での面談必須」や複雑な書類提出を求め、解約抑止を図る引き止め工作が目立ちます。
過去には大手生保における保険金不払いトラブルが社会問題となりましたが、現在ではコンプライアンスの強化により支払拒否そのものは減少傾向にあります。むしろ現代のトラブルは、契約内容の誤認や「想定していたリターン・保障と違う」という販売プロセスの不透明さに起因するものが大半を占めています。

【実態検証】「契約して大損した」と後悔する利用者の生の声とトラブル事例
保険相談の現場や消費者窓口には、過去の契約に対する後悔と怒りの声が数多く寄せられています。実際にあった代表的な事例を検証してみましょう。
都内在住の40代男性Aさんは、新入社員時代にオフィスを訪れた営業職員から「将来の貯金にもなるから」と勧められ、大手生保の「定期保険特約付終身保険」に加入しました。毎月の保険料は約2万2,000円。ところが40代半ばを迎え、更新通知を見て愕然とします。保障内容は全く同じであるにもかかわらず、次回の更新型保険値上げによって毎月の保険料が4万5,000円超へと倍増することが判明したのです。
「定年まで払い続けると、保険料だけで総額1,500万円を超えてしまう。これまで払った数百万円はいったい何だったのか」とAさんは肩を落とします。主契約の終身保険部分はわずか100万円程度で、残りの大部分は10年ごとに掛け捨て保険料が跳ね上がる定期特約だったという典型例です。
また、昨今の円安局面で相談が急増しているのが外貨建て保険リスクです。60代女性Bさんは、銀行の窓口で「円預金よりも高い利回りで運用できる」と勧められ、退職金1,000万円を一括で豪ドル建て一時払終身保険に預け入れました。しかし、契約初期費用や為替手数料、さらに市場金利の変動に応じて解約返戻金が差し引かれる「市場価格調整(MVA)」の仕組みを十分に理解していませんでした。数年後に一部現金化しようとした際、為替が円高に振れていたことも重なり、元本割れで約180万円を失う結果となりました。
近年急増している「来店型保険ショップ」に関しても、中立的な立場を装いながら裏で高額な代理店手数料が支払われる特定商品を優先的に勧める事例が報告されています。保険相談窓口評判をチェックする際は、「複数社の商品を客観的に比較・説明してくれるか」「不要な特約を外す提案をしてくれるか」を冷静に見極める必要があります。
入ってはいけない保険ランキングの真実|絶対に契約してはいけない商品タイプ比較
「入ってはいけない」と評価される保険には、商品特性として明確なデメリットが存在します。家計の固定費を削減し、資産を守るために避けるべき代表的な商品タイプと、その代替案を一覧表にまとめました。
| 商品タイプ | 主なリスク・デメリット | 主な手数料・コスト水準 | 編集部の見解・賢い代替案 |
|---|---|---|---|
| 定期保険特約付終身保険 (更新型セット保険) | 10年・15年ごとの更新時に保険料が急増。定年後の保障維持が困難。 | 高額な営業人件費と特約維持費が内包(不透明) | 不要。死亡保障は「収入保障保険」やシンプルな掛け捨て定期で安価に確保すべき。 |
| 外貨建て保険 (米ドル・豪ドル建等) | 為替変動リスク、市場価格調整(MVA)による早期解約の元本割れ。 | 為替手数料(往復数十銭〜1円/通貨)+運用関係費+保険関係費 | 原則おすすめしない。外貨資産運用なら新NISAを用いた全世界株式インデックス投資で十分。 |
| 低解約返戻金型終身保険 / 学資保険 (従来型貯蓄保険) | 貯蓄型保険デメリットの代表格。インフレ局面で実質資産価値が目減りする。 | 途中解約時のペナルティ(払込総額の20〜40%減) | 慎重に判断。学資準備は「児童手当の貯蓄+新NISA積立」の組み合わせが合理的。 |
| 過剰な特約付き医療保険 (日額5,000円+三大疾病等) | 公的医療保険の高額療養費制度と重複。入院短期化により元が取れない。 | 月額保険料の30〜50%が使われない特約費用 | 最低限にスリム化。預貯金が100万円以上あるなら、医療保険の優先度は極めて低い。 |

一般に知られていない盲点とネットの誤解|「医療保険いらない説」と「終身保険」の罠
ネット上の金融リテラシー系コンテンツにおいて、「医療保険いらない」という言説が定着しつつあります。しかし、この主張を鵜呑みにして全員が一律に解約してしまうのは早計です。制度の構造と自己資金のバランスを正しく理解する必要があります。
日本の公的医療保険には「高額療養費制度」が存在し、年収約370万〜770万円の現役世代であれば、ひと月の医療費自己負担上限額はおよそ8万〜9万円程度(多数回該当なら約4万4,000円)に抑えられます。さらに会社員や公務員であれば、病気やケガで働けなくなった場合に給与の約3分の2が支給される「傷病手当金」が最長1年6カ月間受給可能です。
つまり、「入院したら数百万円かかって破産する」という不安は、公的医療保険が効く範囲内においては明確な誤解です。貯蓄が数百万円ある単身者や共働き世帯であれば、民間の医療保険に毎月5,000円〜1万円を支払う合理性はほぼありません。その保険料を預貯金やインデックス投資に回す方が、使途が限定されない強い防衛資金となります。
ただし、以下のようなケースでは、例外的に最低限の掛け捨て医療保険や就業不能保障が機能します。
- 自営業・フリーランス:傷病手当金が存在しないため、長期入院時の所得喪失リスクが大きい。
- 貯蓄が50万円未満の世帯:突発的な入院(差額ベッド代や先進医療の技術料、食事代など自己負担分)で家計が即座にショートする恐れがある。
- 自由診療や先進医療を積極的に選択したい場合:高額療養費の対象外となる治療に備えたい層(先進医療特約のみの付帯など)。
また、終身保険比較2026の観点から言えば、「保険で貯蓄する」という昭和・平成の発想はインフレ時代において極めて高リスクです。固定金利型の終身保険は、将来物価が上昇した際に実質的な購買力が低下する「インフレ負け」を起こします。行動経済学で言う「損失回避バイアス(元本割れを極度に嫌う心理)」に付け込まれ、実質的な目減りリスクを見落としてはなりません。
【プロの結論】生命保険見直しタイミングと失敗しない正しい選び方の判断基準
生命保険の本来の役割は、「発生確率は極めて低いが、万が一起きたら自己資金では到底カバーできない壊滅的リスク(=大黒柱の死亡や重度障害)に備えること」です。この原点に立ち返れば、選ぶべき保険は自ずと絞り込まれます。
保険選びで失敗しないための黄金原則は、掛け捨て保険メリットを最大限に活用し、「保険と貯蓄を完全に切り離す」ことです。
保険を見直すべき人・契約を避けるべき商品の条件
- 即座に見直すべき人:独身であるにもかかわらず高額な死亡保障に入っている人、10年更新型のパッケージ保険を契約している人、毎月の保険料が手取り月収の5%を超えている世帯。
- おすすめできない商品:複雑な特約が多数付いたパッケージ型生保、為替コストが不透明な外貨建て個人年金、利回りの低い変額一時払保険。
保険が必要な人・おすすめできる商品の条件
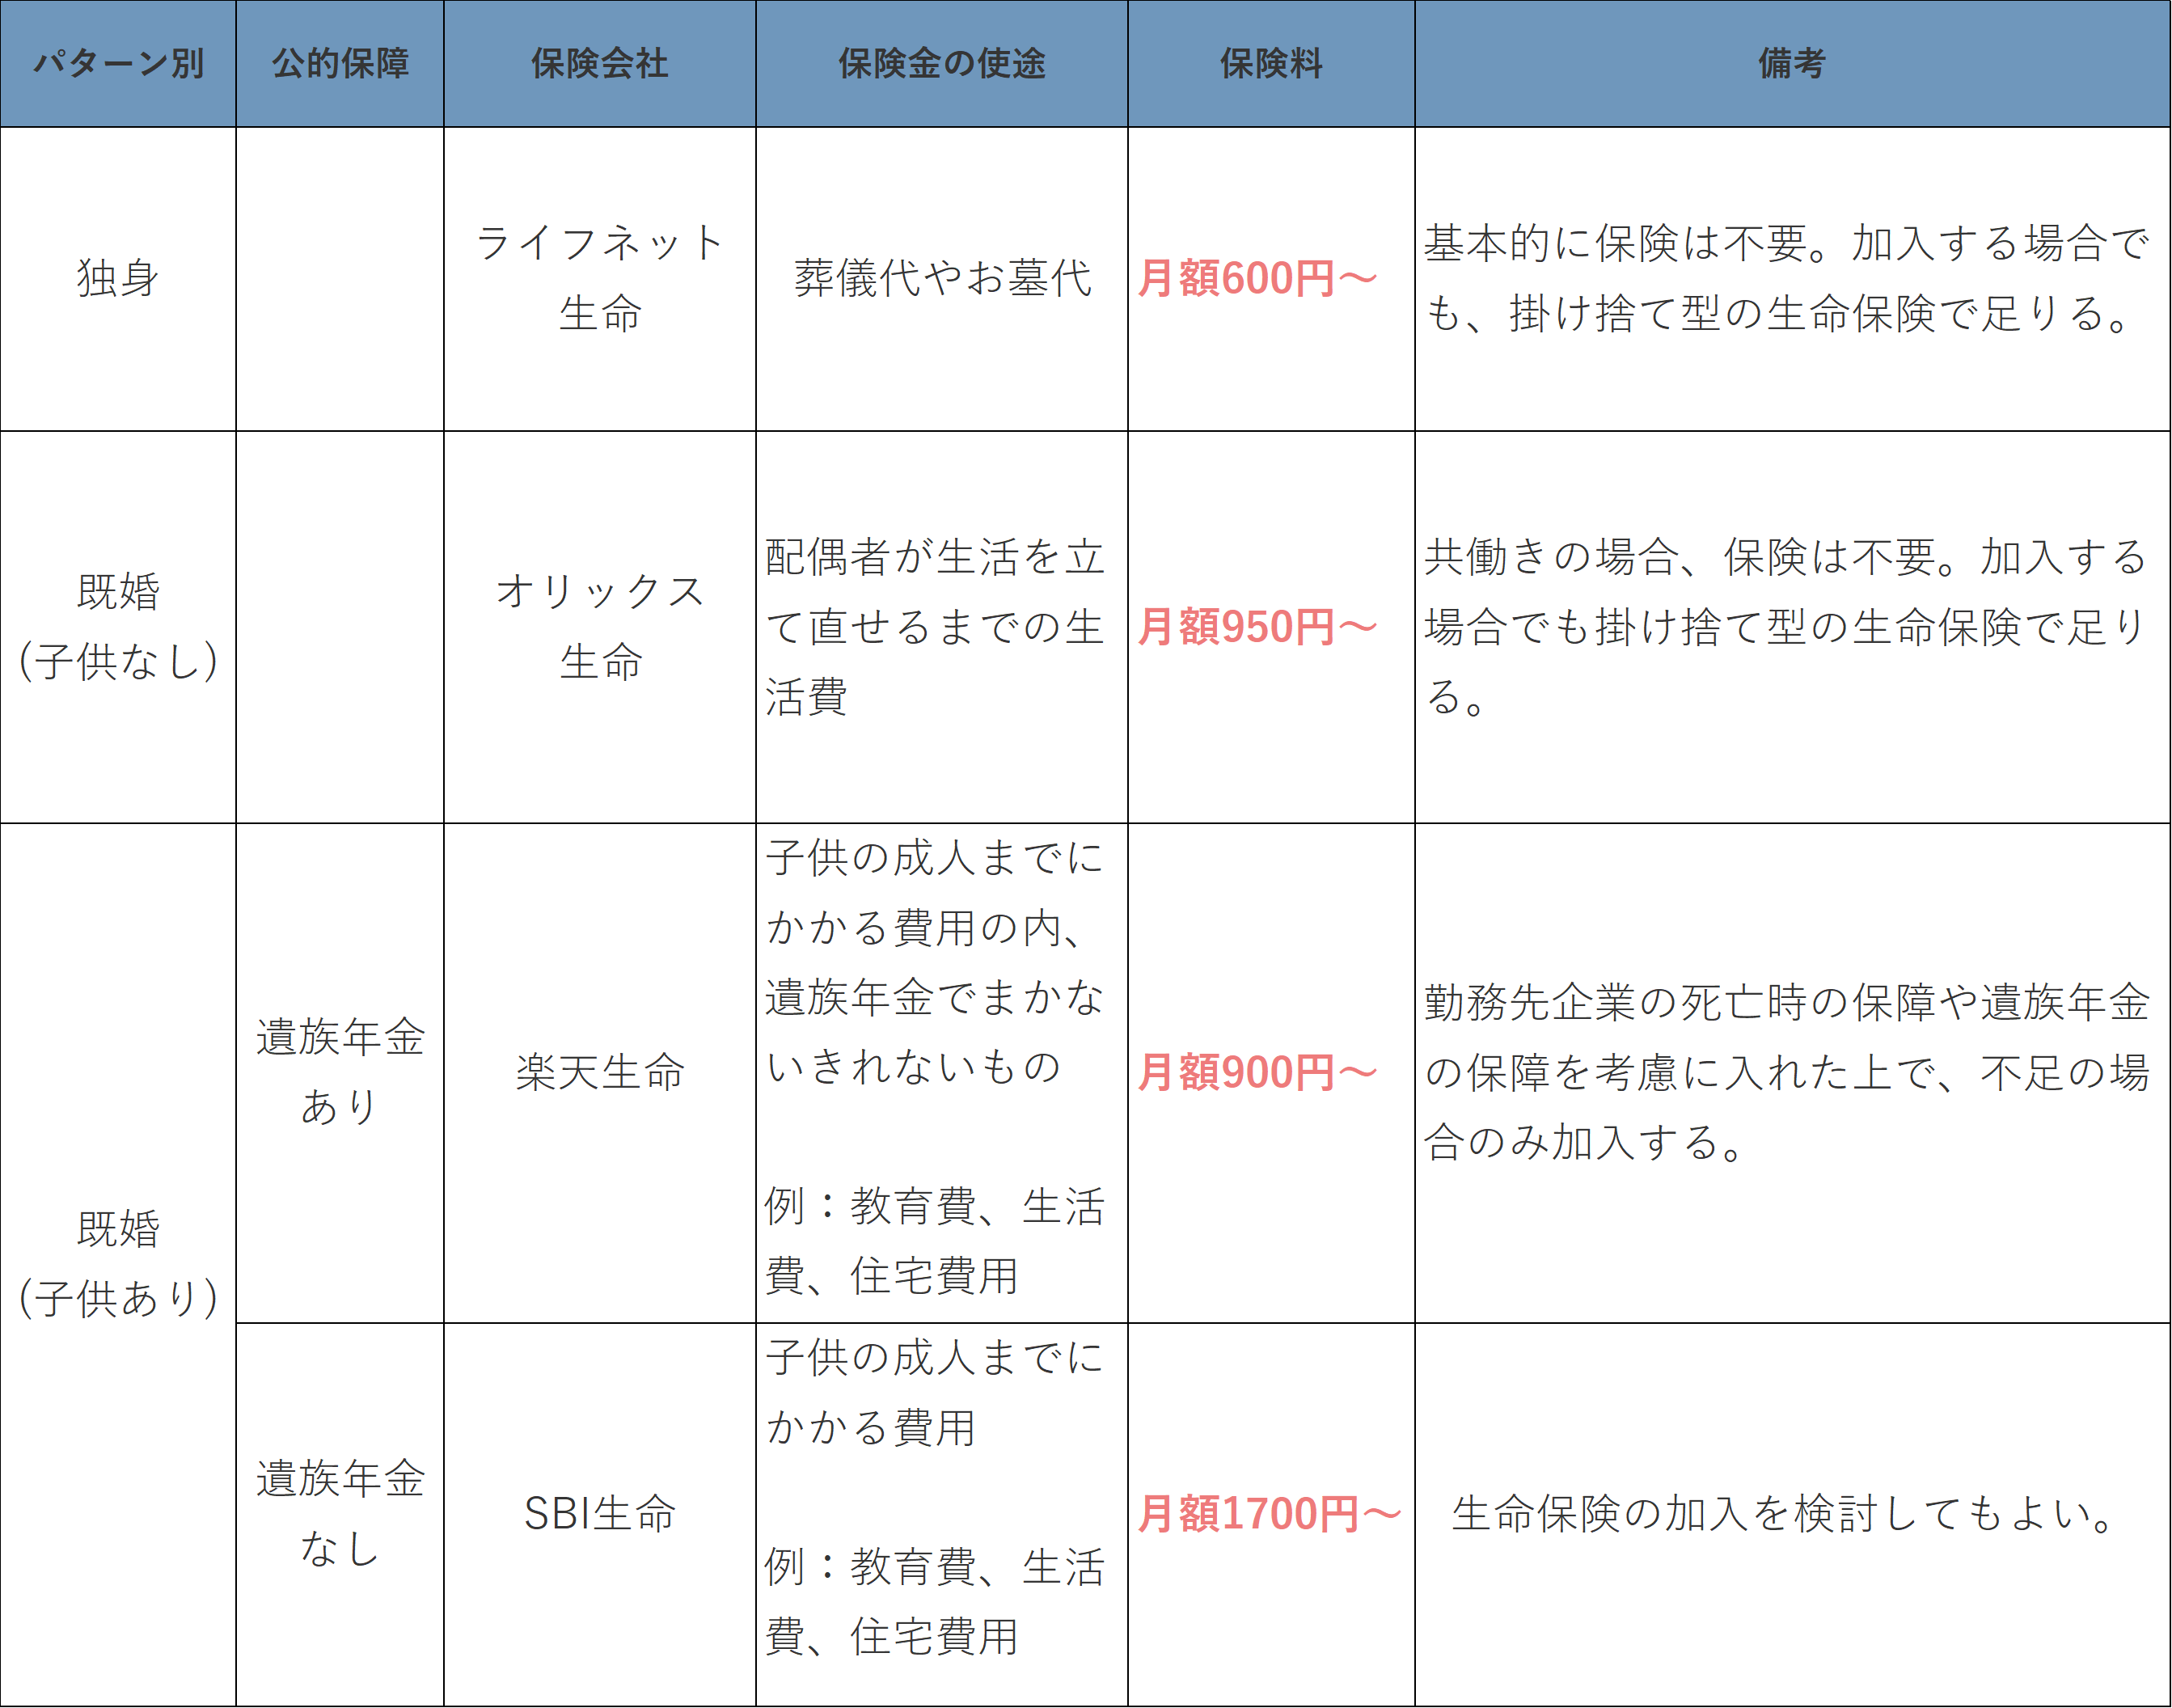
- 必要な人:小さな子どもがいる子育て世帯(大黒柱に万が一があった場合、遺族年金に加えて不足する生活費・教育費を補填する必要がある)。
- 選ぶべき商品:ネット生保などのシンプルな収入保障保険(掛け捨て型)。子どもの成長とともに必要保障額が逓減していくため、月々2,000〜4,000円程度の極めて割安な保険料で数千万円の保障を合理的に確保できます。
生命保険見直しタイミングとしては、「結婚」「第1子の誕生」「住宅購入(団体信用生命保険の加入時)」「子どもの独立」の4大イベントが最適です。特に住宅ローンを組んだ際は、団信によって死亡時の住居費負担が消滅するため、既存の生命保険を大幅に減額・解約する絶好のチャンスとなります。
【入ってはいけない生命保険会社】に関するよくある質問(FAQ)
Q1:ソルベンシーマージン比率が高い保険会社を選べば絶対に安心ですか?
A1:ソルベンシーマージン比率は「保険金の支払い能力」を示す指標であり、200%以上あれば行政上の健全性は保たれています。国内の主要生保は軒並み高水準を維持していますが、この数値が高いからといって「顧客にとって有利な商品を提供している」ことや「手数料が安い」ことを意味するわけではありません。数値の高さだけで優良会社と判断するのは避けましょう。
Q2:すでに加入している貯蓄型保険を解約すると元本割れします。損をしてでも解約すべきですか?
A2:残り払込期間と解約返戻金の推移を慎重にシミュレーションする必要があります。払込完了まであと1〜2年程度であればそのまま満期を迎える方が有利なケースもあります。しかし、払込期間が10年以上残っており毎月の保険料負担が重い場合は、「払済保険(保険料の支払いを止め、その時点の解約返戻金を元手に保障を減額して維持する仕組み)」に変更するか、解約して新NISA等で運用し直す方がトータルで家計改善につながるケースが多く見られます。
Q3:保険ショップ(無料相談窓口)を上手に活用するコツはありますか?
A3:相談に行く前に「自分が備えたいリスク(死亡保障のみ、就業不能のみ等)」を明確にしておくことが大切です。担当者に対して「掛け捨て型の定期・収入保障保険を中心に比較したい」「貯蓄型や外貨建ては検討していない」と初めに伝えることで、手数料目当ての不必要な提案を未然に防ぐことができます。また、提示された見積書を持ち帰り、ネット生保の同等プランと保険料を必ず比較検証してください。
まとめ:今後の動向と失敗しないための判断基準
生命保険は、住宅の次に高い買い物と言われるほど、生涯で支払う総額が数百万〜一千万円以上に達する大きな固定費です。知らず知らずのうちに「入ってはいけない保険」「不要な特約」にお金を払い続けることは、将来の資産形成の機会を著しく奪うことと同義です。
2026年以降の家計防衛において重要なのは、以下の3ステップを徹底することです。
- 公的保障を正しく把握する:遺族年金や高額療養費制度でカバーできる金額を計算する。
- 純粋な掛け捨てで格安に備える:不足する死亡リスクのみを、シンプルな収入保障保険で最小限の手数料でカバーする。
- 貯蓄と資産形成は投資で行う:保険会社に手数料を中抜きされる貯蓄型商品は避け、新NISAやiDeCoを活用して自己責任で運用する。
他人の勧めや根拠のない不安に流されることなく、合理的かつ自律的な基準で保険をスリム化することが、激動の時代において家族の生活と資産を守る最も確実な防衛策となります。 (出典: 入っ て は いけない 生命 保険 会社(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
