青色申告とは?白色との違いや最大65万控除の条件をプロが徹底解説
個人事業主やフリーランス、副業に取り組むビジネスパーソンの間で、毎年確定申告の時期に最大の関心事となるのが「青色申告」の活用法です。税制やデジタル申告のインフラが高度に整備された現在、どの申告方式を選択するかによって、手元に残る可処分所得に数十万円単位の格差が生じるケースも珍しくありません。
青色申告とは、一定水準の帳簿を備え付け、日々の取引を正確に記帳・申告することで、税法上の手厚い優遇措置を受けられる制度です。制度の骨子や白色申告との本質的な違い、最大65万円の特別控除を確実に享受するための要件について、最新の税制動向を踏まえて詳しく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告は正規の簿記(複式簿記)に基づき申告することで、最大65万円の控除や赤字繰越など強力な節税メリットを得られる制度。
- 要点2:白色申告との最大の違いは「特別控除の有無」と「必要書類の精緻さ」にあり、クラウド会計ソフトとe-Taxの併用でハードルは大幅に低下。
- 要点3:副業適用のボーダーラインや提出期限(3月15日ルール)の厳格管理が、節税効果を最大化する生命線となる。
【基礎知識】青色申告とは?白色申告との決定的な違いと税制優遇
個人事業主の確定申告には、大きく分けて「青色申告」と「白色申告」の2つの方式が存在します。税務署に対する事前申請を行っていない事業者は自動的に白色申告となりますが、所定の手続きを経て青色申告の承認を受けることで、国が認める数々の優遇措置が適用されます。
両者の最大の分岐点は、記帳方式と受けられる税制優遇の規模です。白色申告が比較的シンプルな「単式簿記(お小遣い帳のような入出金記録)」で済むのに対し、青色申告で最大の恩恵を得るためには、資産と負債の増減まで正確に捉える「複式簿記」による記帳が求められます。その対価として提供されるのが、最大65万円の青色申告特別控除をはじめとする各種の特例です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 最大65万円 / 55万円 / 10万円 | 白色申告は0円 | 税率に応じ年間数万〜数十万円の純粋な節税メリットが発生する。 |
| 求められる簿記水準 | 複式簿記(65万・55万) / 簡易簿記(10万) | 白色は単式簿記が基本 | 現代はクラウド会計ツールの自動仕訳で複式簿記の難度は劇的に緩和。 |
| 提出必須書類 | 確定申告書 + 貸借対照表・損益計算書 | 確定申告書 + 収支内訳書 | 貸借対照表の添付が55万・65万控除の絶対必須条件となる。 |
| 赤字の扱い | 最長3年間の繰越控除が可能(純損失の繰越) | 原則として繰越不可(一部例外除く) | 事業初期の先行投資による赤字を将来の黒字と相殺できる強力な防壁。 |
| 家族給与の経費化 | 青色事業専従者給与として全額経費計上可 | 事業専従者控除(上限あり・定額) | 事前届出が必要だが、家族経営において絶大な所得分散効果を発揮。 |
かつては「白色申告は帳簿付けが楽」と言われていましたが、現行法では白色申告者にも記帳・帳簿保存が義務付けられています。帳簿を作成する労力自体に大きな差がなくなった今、控除特典のない白色申告をあえて選び続ける合理的な理由は薄れつつあります。
青色申告の絶大なメリット・デメリット|最大65万円控除から赤字繰越まで
青色申告のメリット・デメリットを詳細に検証すると、単なる所得控除にとどまらない多角的な財務上の利点が見えてきます。
1. 青色申告特別控除65万円による劇的な税負担軽減
青色申告の代名詞とも言えるのが「最大65万円の特別控除」です。所得税率は累進課税であり、さらに一律10%の住民税や国民健康保険料の算定基準となる所得金額そのものを直接65万円圧縮できます。課税所得が330万円(所得税率20%+住民税率10%)の事業者の場合、控除による直接的な節税効果だけでも年間約19万5,000円に達します。これに国民健康保険料の軽減分が加わるため、実際の負担軽減幅はさらに拡大します。
2. 赤字の繰越控除(純損失の繰越)で創業期を守る
事業年度において発生した赤字(純損失)を翌年以降最大3年間にわたって繰り越せる特例です。たとえば初年度に200万円の赤字を出し、2年目に300万円の黒字が出た場合、繰越控除を適用すれば2年目の課税対象所得は差引100万円に抑えられます。変動の激しい独立初期のリスクヘッジとして不可欠な仕組みです。
3. 青色事業専従者給与と少額減価償却資産の特例
生計を一にする配偶者や親族が事業に従事している場合、事前に届出書を提出することで、支払った給与の全額を経費として算入できます。また、通常10万円以上の備品等は数年かけて減価償却する必要がありますが、青色申告者であれば30万円未満の資産を一括で経費計上(年間300万円まで)できる「少額減価償却資産の特例」が適用され、設備投資時の節税が容易になります。
青色申告のデメリットと注意すべきコスト
一方で、複式簿記による貸借対照表・損益計算書の作成が必要となるため、会計知識がない状態では記帳の初期ハードルが存在します。また、申告内容に重大な虚偽や隠蔽があった場合、青色申告の承認が取り消されるリスク(青色取消処分)がある点も留意しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に青色申告へ移行した個人事業主やフリーランスの現場からは、どのような意見や体験談が上がっているのか。現場取材や各種コミュニティでのリアルな声を整理すると、過去と現在で評価の質が大きく変容していることが窺えます。
都内でデザイン事務所を営む30代の個人事業主は、移行時の実感を次のように語っています。
「独立初年度は白色申告でしたが、2年目に青色申告へ切り替えました。当初は貸借対照表の左右の数字が合わず丸2日頭を抱えましたが、銀行口座やクレジットカードをクラウド会計ソフトに連携させた瞬間、取引の8割が自動で仕訳され、悩んでいた時間が嘘のように解消されました。浮いた税金で新しい機材を導入できた時の感動は今でも覚えています」
SNSや相談プラットフォームに寄せられる意見を分析すると、初心者がつまずきやすいポイントとして以下の傾向が浮き彫りになっています。
- 初期の勘定科目設定への戸惑い:「売掛金の回収と入金のタイミングのズレ」「按分(家賃や通信費のプライベート比率分け)の計算」に不安を感じる声が目立つ。
- 期限直前の焦燥感:領収書を1年分ため込んでしまい、確定申告直前の2月に膨大な作業量に圧迫されるケース。
- ソフト導入による劇的な解決:手書きやExcelでの管理を諦め、クラウド会計ソフトを導入したユーザーの約9割が「もっと早く青色にしておけばよかった」と回答。
かつて専門的な簿記知識が必須だった時代から、現在はテクノロジーの進化によって「正しいツールの選定と月1回のデータ確認」さえ怠らなければ、専門知識ゼロからでも十分に完走できる環境へと進化しています。

一般に知られていない盲点とネットの誤解|副業の適用条件と300万円の壁
ネット上の情報やSNSの言説には、一部古い税制通達や誤った解釈が流布しているケースが見受けられます。特にトラブルになりやすい3つの盲点を整理します。
誤解1:「副業ならどんな規模でも青色申告で65万円控除できる?」
国税庁の所得税基本通達の改正以降、副業収入が「事業所得」に該当するか「雑所得」に該当するかの判定基準が厳格化されています。本業の給与所得がある会社員の副業において、「記帳・帳簿書類の保存がない場合」や「収入金額が300万円以下で営利性・継続性が認められない場合」は、原則として雑所得と判定されます。雑所得に区分された場合、青色申告特別控除や赤字繰越の特例は一切使えません。副業で青色申告を適用するには、正規の帳簿を作成・保存し、独立した事業としての実態を備えていることが前提となります。
誤解2:「提出期限を過ぎても後から申告すれば65万円控除される?」
確定申告の法定提出期限(原則3月15日)を1日でも過ぎて提出(期限後申告)した場合、65万円(または55万円)の特別控除は受けられず、最大10万円控除へと自動的に引き下げられます。提出遅延はペナルティとしての延滞税・無申告加算税の対象となるだけでなく、2年連続で期限後申告を行うと青色申告の承認そのものが取り消される規定があるため、何があっても期限厳守が鉄則です。
誤解3:「赤字の年は確定申告をしなくても損はしない?」
「売上より経費が多く赤字だったから、税金はゼロだし申告しなくていい」と放置するのは最大の損失です。青色申告の赤字繰越控除を受けるためには、赤字の年であっても期限内に確定申告書(損失申告用・第四表等)を提出し続けることが法的な適用要件となっています。申告を怠ると、翌年以降に大幅な利益が出た際、過去の損失を一切ぶつけることができなくなります。
【2026年最新】青色申告のやり方初心者ガイド|申請書の書き方から必要書類まで
青色申告を円滑に進めるための具体的な手順を、3つのステップで分かりやすく整理します。
ステップ1:青色申告承認申請書の提出期限を守る
青色申告を開始するには、所轄の税務署へ「所得税の青色申告承認申請書」を提出する必要があります。提出期限は厳格に定められています。
- 従来からの事業者:青色申告を適用したい年の3月15日まで
- 新規開業者(1月16日以降に開業):業務を開始した日から2ヶ月以内
書類自体は国税庁ウェブサイトからダウンロード可能で、屋号、氏名、簿記方式(複式簿記を選択)、備付帳簿名(総勘定元帳、仕訳帳、現金出納帳、売掛帳など)をチェックして提出するだけで完了します。現在はe-Tax経由でのオンライン提出も数分で完了します。
ステップ2:クラウド会計ソフトおすすめの選定と日々の記帳
複式簿記の記帳と決算書の作成を自力で行うのは非効率的です。市場で圧倒的な支持を集める代表的なクラウド会計ソフトの導入が強く推奨されます。
- マネーフォワード クラウド確定申告:金融機関やクレジットカードの連携精度が高く、経理や仕訳の自由度が高い。副業から本格的な事業拡大を見据える層に最適。
- freee会計:簿記知識が全くない完全初心者向けに直感的なUIを設計。「〇〇を買った」という質問形式で入力できるため挫折しにくい。
- 弥生会計 オンライン(やよいの青色申告 オンライン):老舗ならではの信頼性と手厚いサポート体制。初年度無料キャンペーン等も充実しておりコスト重視派に向く。
ステップ3:e-Taxによる電子申告と確定申告必要書類まとめ
最大65万円の特別控除を満額受けるための最終ハードルが、「e-Taxによる電子申告」または「優良な電子帳簿保存」です。紙で印刷して税務署へ持参・郵送した場合は、複式簿記であっても控除額が55万円に減額されます。
【確定申告必要書類まとめ】
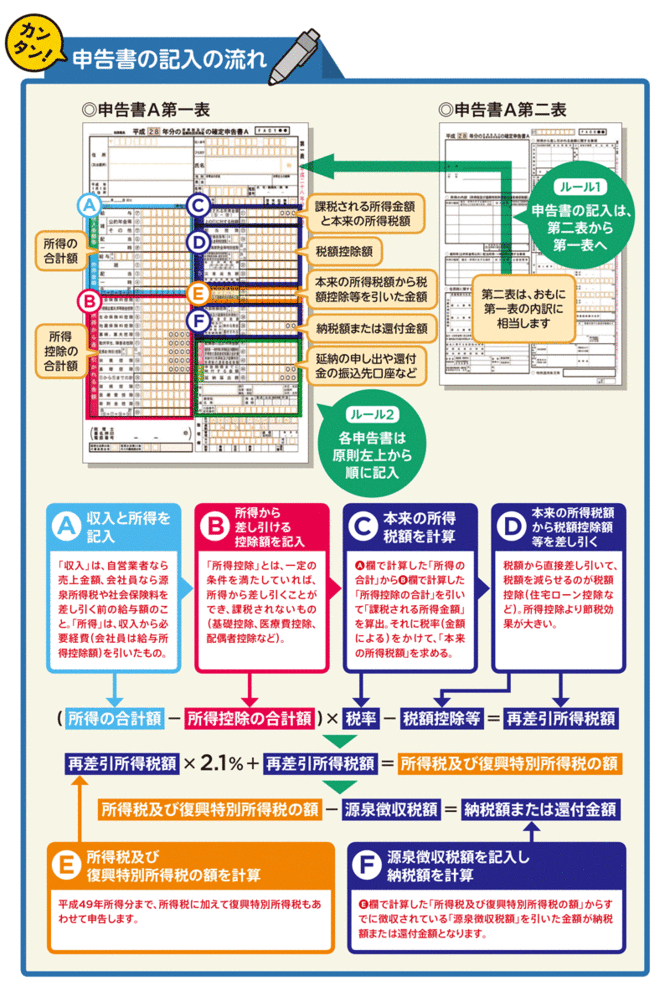
- 確定申告書(第一表・第二表):事業所得や各種所得控除を統合する書類
- 青色申告決算書(一般用・計4ページ):損益計算書(1〜3ページ)および貸借対照表(4ページ)
- マイナンバーカード(およびカードリーダー対応スマートフォン):e-Tax認証時に使用
- 各種控除証明書:国民年金、小規模企業共済、生命保険料、ふるさと納税(寄附金受領証明書)など

【プロの結論】青色申告を選ぶべき人・白色で十分な人の判断基準
税務や財務の観点から、青色申告を即座に導入すべき層と、白色申告のままで問題ない層の境界線を明確に定義します。
青色申告を即座に選択すべき人の条件
- 事業所得として年間の純利益が100万円以上見込める個人事業主・フリーランス
- 開業初年度で機材購入や内装費など多額の先行投資を行い、赤字繰越を使いたい人
- 家族に給与を支払って事業を手伝ってもらっている個人事業主
- 将来的に法人成り(会社設立)や金融機関からの融資を視野に入れている人
貸借対照表を伴う複式簿記を運用することは、単なる節税にとどまらず、金融機関や取引先に対する自社の「財務的信用」を確立する行為でもあります。自己資金の流れを可視化し、経営体質を健全に保つための規律としても青色申告は不可欠です。
白色申告のままで差し支えない人の条件
- 年間の副業売上が数十万円規模であり、雑所得として処理している人
- 経費が極端に少なく、記帳や会計ソフトの月額利用料(年間1〜2万円程度)のコストが節税効果を上回ってしまう人
- 今年限りで事業を畳むことが確定しており、将来への繰越や信用構築が不要な人
【青色申告とは】に関するよくある質問(FAQ)
Q1:簿記の知識が完全にゼロでも最大65万円控除を受けることは可能ですか?
A1:十分に可能です。現代のクラウド会計ソフト(マネーフォワード クラウド、freee、弥生など)は、銀行口座やクレジットカード明細の自動取込機能を備えており、画面の指示に従ってカテゴリを選択するだけで自動的に複式簿記の仕訳が生成されます。最終的に作成される貸借対照表と損益計算書も自動出力され、そのままe-Tax連携で65万円控除を達成できます。
Q2:青色申告承認申請書を出した後に、やっぱり白色申告で出すことはできますか?
A2:可能です。青色申告の承認を受けている場合でも、諸事情で複式簿記が間に合わなかった際は10万円控除の簡易申告や白色同様の処理で提出することができます。ただし、65万円の控除特典は失われます。申請を出しておくこと自体に罰則や金銭的デメリットはありません。
Q3:領収書やレシートを紛失してしまった場合は経費にできませんか?
A3:領収書がない場合でも、出金伝票やエクセル等に「支払日」「支払先」「金額」「購入内容(事業上の使途)」を正確に記録しておくことで、客観的な事実関係が証明できれば経費として認められる余地があります。ただし税務調査時の心証を良好に保つため、原則としてレシート・電子データの原本保存を徹底してください。
Q4:e-Taxを行うための機材は何が必要ですか?
A4:マイナンバーカードと、マイナンバーカードの読み取りに対応したスマートフォン(またはPCとICカードリーダーライター)があれば即座に申告可能です。現在はマイナポータルアプリ等を用いたスマートフォン完結の電子申告環境も極めてスムーズに運用されています。
まとめ:正しい税務知識で可処分所得を最大化する道筋
青色申告とは、自らの事業取引を正確に把握する責任を果たすことへの見返りとして、国が用意した最も合理的で強力な税制支援パッケージです。最大65万円の特別控除、3年間の赤字繰越、家族給与の全額経費化など、その恩恵は個人の手残り資金を大きく左右します。
「手続きが難しそう」「帳簿付けが煩雑」というかつての心理的障壁は、デジタルツールとe-Taxの普及によって過去のものとなりました。まずは期限内に「青色申告承認申請書」を税務署へ提出し、クラウドツールを活用したスマートな財務基盤を整えることが、長期的な事業発展への確かな第一歩となります。 (出典: 青色 申告 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
