給付付き税額控除とは?仕組みやメリット・導入が進まない理由を徹底検証
物価高への家計支援や税制抜本改革が議論されるたび、政治の現場やメディアで必ず名前が挙がる制度が「給付付き税額控除」です。減税と現金給付のメリットを融合させたセーフティネットとして欧米主要国で広く定着していますが、日本国内では長年議論が重ねられながらも本格導入が見送られてきた経緯があります。
税金を納めている中間層への減税効果を維持しながら、所得税が非課税となる困窮層へは現金を直接給付するという画期的な仕組みは、なぜ今もなお実現に至らないのか。ベーシックインカムや一律給付金との違い、財務省をはじめとする政策決定の舞台裏で浮上する制度的障壁について、税制と社会保障の構造から客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は、税額控除しきれない差額を直接現金で支給し、所得の高低を問わず公平に支援を届ける仕組み。
- 要点2:就労意欲の向上や消費税の逆進性対策に高い効果を持つ一方、マイナンバーによる正確な所得・資産把握の遅れが導入の壁となっている。
- 要点3:ベーシックインカムや一時的な定額減税と異なり、労働インセンティブを損なわずに低所得層を支える恒久的な制度設計が求められている。
【2026年最新】給付付き税額控除の仕組みと従来の減税・給付との決定的な違い
税制上の優遇措置には大きく分けて「所得控除」と「税額控除」の2種類が存在します。所得控除は課税対象となる所得額そのものを減らすため、限界税率が高い高所得層ほど減税恩恵が大きくなるという逆転現象を抱えています。これに対し、税額控除は算出された税額から一定額を直接差し引くため、所得に関わらず公平な減税効果を得られます。
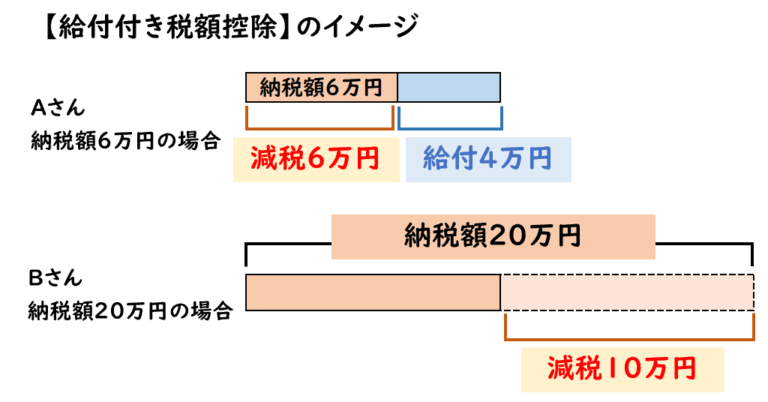
しかし、従来の税額控除には「もともと納税額がゼロまたは控除額より少ない低所得世帯は、減税の恩恵を十分に受けられない」という決定的な欠点が存在しました。この制度的盲点を解消するために設計されたのが、給付付き税額控除の仕組みです。
具体的には、控除しきれなかった枠を国が「給付金(現金)」として対象者の口座へ直接支給します。たとえば3万円の税額控除が適用されるケースで、納税額が1万円しかない人の場合、差し引きゼロになったうえで、余った2万円が現金として支給されます。この発想はノーベル経済学賞受賞者ミルトン・フリードマンが提唱した「負の所得税(Negative Income Tax)」の系譜を引くものであり、減税と現金給付の違いを完全にシームレス化する画期的なアプローチとして位置づけられています。
給付付き税額控除のメリット・デメリット|海外成功例と制度の強み
欧米各国では、この制度がすでに貧困対策および労働市場の安定化ツールとして中核的な役割を果たしています。代表的な成功例が、米国で1975年に導入された就労所得税額控除EITC(Earned Income Tax Credit)や、英国で発展した勤労タックスクレジット(Working Tax Credit)です。
給付付き税額控除のメリット・デメリットを客観的に比較すると、政策的な長所と運用の難しさが浮き彫りになります。
| 制度区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付付き税額控除 | 税額から控除し、余剰分を直接給付。米国EITCでは年最大7,000ドル規模の支給例あり。 | 所得階層に応じた傾斜配分(就労所得の上昇に伴い増額後、逓減)。 | 就労意欲を損なわずに低所得層を支える最も精緻なセーフティネット。 |
| 定額減税(一時的措置) | 所得税・住民税から一律定額を差し引き。非課税世帯には別途給付金を支給。 | 1人あたり数万円規模の単年度実施が主流。 | 事務コストが膨大で、税制と給付の二重処理による自治体負担が極めて重い。 |
| 一律現金給付 | 全住民または特定所得層に対し、申請に基づき一律定額を振込。 | 1回あたり数万円〜10万円程度。 | 即効性はあるが、富裕層への過剰配分や貯蓄回帰による消費刺激の弱さが課題。 |
| ベーシックインカム | 無条件で全国民へ定期的に最低限の生活資金を給付。 | 月額7万〜10万円想定(試算モデルによる)。 | 巨額の恒久財源(数十兆円規模)が必要であり、既存社会保障の大幅削減が不可避。 |
メリットの筆頭は、低所得者支援対策と消費税逆進性対策を同時に達成できる点です。消費税率は生活必需品にも等しくかかるため、低所得者ほど収入に対する税負担比率が高くなります(逆進性)。軽減税率のような複雑な複数税率を導入しなくても、給付付き税額控除を用いれば税負担を実質的に相殺できます。
さらに「働けば働くほど給付が上乗せされる」カーブを設けることで、生活保護に見られるような「働くと給付が打ち切られて手取りが減る(貧困の罠)」を防ぎ、就労意欲を喚起するインセンティブとして機能します。
なぜ日本で導入が進まないのか?財務省税制改革動向と3つの構造的障壁
民主党政権下の「社会保障・税一体改革」以来、与野党問わず公約や政策提言に掲げられてきたにもかかわらず、給付付き税額控除が導入されない理由には、日本特有の根深い行政・社会構造の課題が存在します。
1. マイナンバーによる所得・資産把握の遅れと「クロヨン問題」
給付付き税額控除を公平に運用するための絶対条件は、国が国民全体の「正確な総所得と金融資産」をリアルタイムで把握していることです。しかし日本では、給与所得者に比べて自営業者やフリーランスの所得捕捉率が低い、いわゆる「クロヨン(9・6・4)」「トーゴーサン(10・5・3)」問題が依然として解消されていません。
マイナンバー資産把握の紐付けが進みつつあるものの、預貯金口座や不動産、有価証券の網羅的把握にはプライバシー保護への懸念や国民的抵抗感が強く、資産を十分に保有している高齢者が「所得ゼロ」として不正に給付金を受け取ってしまうリスクを排除しきれていません。
2. 国税庁と地方自治体の縦割りによる執行体制の分断
所得税を管轄する国税庁と、住民税や福祉・生活保護給付を担当する市区町村との間で、データ連携と業務プロセスの統合が進んでいません。海外では内閣府直属の税務・給付統合機関が確定申告データを基にワンストップで自動還付を行いますが、日本で同様の仕組みを構築するには大規模な法改正と基幹システムの全面刷新が必要となります。
3. 財務省税制改革動向と「財源確保・過誤受給」への警戒
財務省税制改革動向を検証すると、制度導入に伴う恒久財源の確保と、支給ミス・不正受給(過誤受給)への強い懸念が浮き彫りになります。米国EITCでも年間数十億ドル規模の不適正申告が問題視されており、厳格な審査体制を整えようとすれば膨大な行政コストが発生するというジレンマを抱えています。
ベーシックインカムとの違いを徹底検証|ネットの誤解と真実
オンライン上の政策議論では、給付付き税額控除と「ユニバーサル・ベーシックインカム(UBI)」が混同されるケースが散見されますが、両者の設計思想は根本から異なります。
ベーシックインカムは、所得や就労の有無に関わらず「すべての人に無条件で」一定額を定期支給する制度です。一方、給付付き税額控除はあくまで「所得税制の枠組み」の中で税額と給付額を相殺・調整する仕組みであり、所得制限や就労要件が組み込まれることが前提となっています。
「働かない人にも現金を配るのか」というネット上の批判は完全な誤解であり、欧米のEITC型モデルでは「一定の労働所得があること」を受給条件とすることで、むしろ労働参加率を高める経済政策として運用されています。
【実態検証】生活現場と専門家の声から見る「セーフティネットの限界」
政策論争の一方で、実際の生活現場や福祉関係者の間では、給付付き税額控除が持つ「即効性の限界」を指摘する声も根強く存在します。
税額控除をベースにする以上、給付が行われるのは基本的に「確定申告の翌年」となります。急激なインフレや突発的な失業に直面した困窮世帯に対し、「1年後の税額確定を待って還付する」というタイムラグは命取りになりかねません。SNSや福祉窓口の当事者からは「今月の家賃や食費が払えない世帯に必要なのは、翌年の税還付ではなく今すぐの現金支援である」という切実な声が寄せられています。
制度設計においては、年次での精緻な事後精算機能だけでなく、四半期ごとの概算前払い給付や緊急時の即時支給スキームを組み合わせない限り、真の生活防衛にはなり得ないという実態が浮き彫りになっています。
【プロの結論】日本が取るべき税制改革の針路と見極めるべき判断基準
給付付き税額控除は、理論上極めて合理的で美しい制度設計ですが、導入の成否は「インフラの成熟度」に完全に依存します。バラマキ批判を浴びがちな単発の給付金や、高所得層ほど減税額が膨らむ従来の所得控除から脱却するためには、以下の基準で制度移行を見極める必要があります。
【導入推進を支持すべき条件】
- マイナンバーと全口座の紐付けが完了し、所得と金融資産の完全捕捉が担保されている。
- 確定申告の完全デジタル化(事前確定申告システム)により、国民側の申請手続きコストがほぼゼロになっている。
- 就労インセンティブを組み込み、生活保護から一般労働市場への移行ステップとして機能する設計がなされている。
【現段階での性急な導入に慎重であるべき条件】
- 資産持ちの高齢者層へ不当に給付が流出する「資産把握の抜け穴」が放置されている。
- 自治体と税務署の二重事務によって、給付事務手数料が給付総額を圧迫する構造が残っている。
【給付付き税額控除とは】に関するよくある質問(FAQ)
Q1:給付付き税額控除と一般的な税額控除は何が違うのですか?
A1:一般的な税額控除は「納めるべき税金」から一定額を引くだけで、納税額がゼロの人は恩恵を受けられません。給付付き税額控除は、控除しきれずに余った枠を国が現金として支給するため、非課税世帯や低所得層にも確実に支援が届きます。
Q2:定額減税と給付金の組み合わせ(2024年などに実施された手法)とは何が違うのですか?
A2:臨時で実施された定額減税は、税務署と自治体が別々に給付判定と減税計算を行うアドホック(一時的)な運用でした。給付付き税額控除は、これらを単一の税制システムの中で恒久的に自動処理する恒久制度です。
Q3:なぜマイナンバーカードが普及した今でも導入できないのですか?
A3:カードの普及と「正確な資産・所得の捕捉」は別問題だからです。自営業者の正確な所得把握や、保有する預貯金・有価証券・不動産の全容把握には依然として法制上・運用上の壁があり、不公平な給付を防ぐシステム構築が完了していないためです。
Q4:海外ではどのような人が対象になっていますか?
A4:米国のEITCでは、主に子育て世帯や低〜中所得の労働者が対象です。所得が増えるにつれて一定額まで給付額が増加し、その後緩やかに減額される設計となっており、働いて自立しようとする世帯を集中的に後押ししています。
まとめ:税と社会保障の一体改革に向けた今後の展望
給付付き税額控除は、単なる減税措置や現金給付の一形態ではなく、税制と社会保障制度を根本から統合する国家基盤の再構築です。現行の複雑な控除制度や非効率な給付行政を一本化し、真に必要な層へ迅速かつ公平に支援を届けるポテンシャルを秘めています。
しかし、その実現にはデジタルインフラの徹底活用、資産捕捉の公正性確保、そして行政の縦割り打破という重い課題をクリアしなければなりません。目先の選挙目当ての一時的給付論議にとどまらず、将来世代に持続可能な公平税制を残すための抜本的な制度改革論議が注視されています。 (出典: 給付 付き 税額 控除 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
