日本電技の株価は今後どう動く?高配当の真相と買い時を徹底分析
ビルの自動制御や省エネ化を支える空調計装の専業大手、日本電技(証券コード:1723)。東京株式市場において、堅調な財務基盤と積極的な株主還元姿勢から個人投資家の熱い視線を集めています。近年は大型再開発案件やデータセンター需要、脱炭素に向けた省エネリニューアル工事が追い風となり、業績・株価ともに存在感を高めてきました。
一方で、決算発表前後のボラティリティや「建設・設備関連特有の景気敏感株なのでは?」という懸念から、具体的な買い時の判断に迷う声も少なくありません。本稿では、日本電技の最新業績推移や配当利回りの水準、目標株価に対する市場評価、投資家コミュニティでの生の声までを徹底解剖し、今後の株価見通しを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本電技はアズビル系特約店トップの実績を誇り、新築から利益率の高い既設リニューアル(ストック型)へのシフトで高収益体質を確立している。
- 要点2:配当性向の引き上げや積極的な増配により、高水準の配当利回りを維持。無借金経営で自己資本比率も極めて高く、財務健全性は盤石。
- 要点3:株価急変動の背景には期初予想の慎重姿勢と上方修正のギャップが存在。押し目形成局面が中長期投資家にとっての有力な買い場候補となる。
【2026年最新】日本電技の株価動向と業績推移を読み解く決定打
日本電技の株価推移を分析する上で外せないのが、同社が公表する決算発表のトレンドと受注残高の積み上がりです。近年の業績推移を確認すると、首都圏を中心とした都市再開発プロジェクトに加え、省エネ法改正に伴う既存ビルのBEMS(ビルエネルギー管理システム)改修工事が業績を力強く牽引しています。
同社の収益構造は、四半期ごとに季節偏重(官公庁や民間企業の年度末にあたる第4四半期に売上・利益が集中しやすい特性)があります。そのため、第1〜第2四半期時点で進捗率が低く見えて一時的に株価が調整することがありますが、通期決算に向けて上方修正や増配が発表されると、一気に株価が買い直されるパターンが繰り返されてきました。
2024年から2026年にかけての業績動向を見ても、売上高・営業利益ともに高水準を維持しており、人件費や部材価格の高騰を適切な価格転嫁と施工効率化で吸収する収益管理能力の高さが実証されています。単なる設備工事業にとどまらず、ソフト・ハードを融合した計装エンジニアリング企業としての強みが、強固な営業利益率に直結しています。
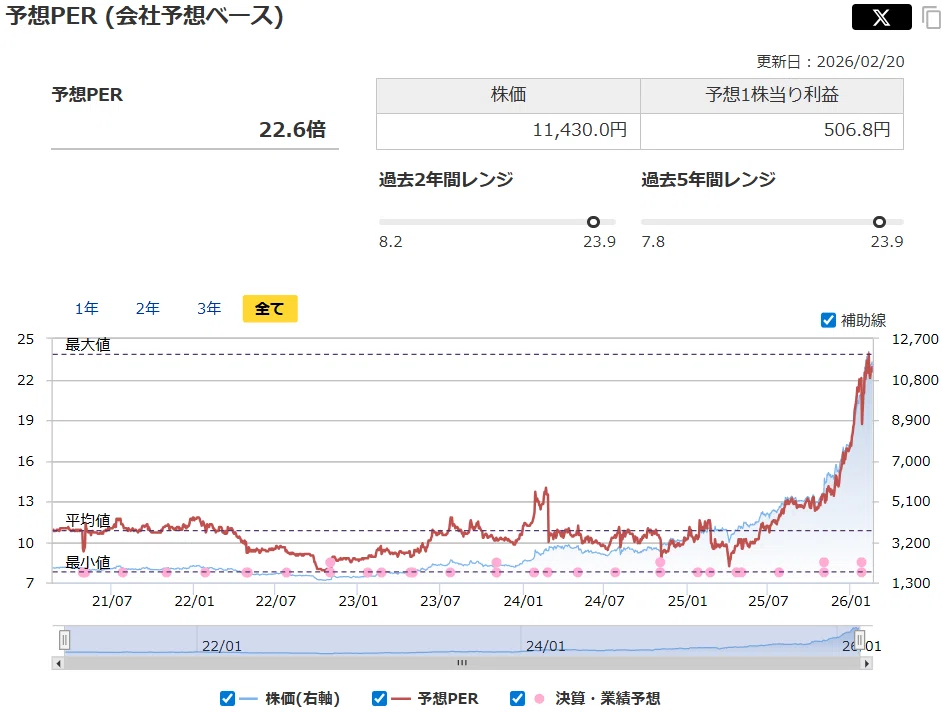
空調計装の圧倒的シェアと収益構造|なぜ安定して高利益を出せるのか?
日本電技の中核事業である空調計装とは、大型ビル、商業施設、病院、工場などの空調・熱源設備を自動で最適制御するシステムを構築・保守する分野です。同社は計装機器の国内最大手であるアズビル株式会社の最有力特約店として、国内トップクラスの納入実績を誇ります。
同社が高収益を維持できる構造的要因は、主に以下の3点に集約されます。
第1に、参入障壁の高さです。計装工事には高度なエンジニアリング知識と現場での施工管理ノウハウが不可欠であり、アズビル製品に精通した技術者を全国規模で抱える同社のポジションは他社が容易に模倣できません。
第2に、リニューアル事業の高い利益率です。新築時の計装工事を手掛けた物件は、その後の保守・点検、十数年ごとのシステム更新工事においても日本電技が継続受注する確率が極めて高くなります。この「ストック型ビジネス」の比率が高まるほど、価格競争に巻き込まれにくく、利益率が底上げされる仕組みです。
第3に、産業計装(PA)分野の拡大です。半導体工場や医薬品工場、食品プラント、データセンターなど、極めて精密な温湿度管理や清浄度管理が求められる産業施設向け計装が好調に推移しており、収益の複線化が進んでいます。
配当利回りと株主還元の実態|配当金推移と投資指標の比較検証
インカムゲインを重視する投資家にとって、日本電技の最大の魅力は手厚い配当金と高水準の配当利回りにあります。同社は株主還元方針として業績連動型の利益配分を基本としつつ、安定的な配当維持と自己資本の有効活用を打ち出しています。
同業他社や市場平均と比較した主要指標のデータは以下の通りです。
| 項目 | 日本電技(1723)の数値・動向 | 東証プライム・スタンダード平均 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り | 約3.8%〜4.5%前後(株価水準により変動) | 約2.0%〜2.5% | 市場平均を大幅に上回る高利回り水準 |
| 自己資本比率 | 65%〜70%超(実質無借金経営) | 約50%前後(建設設備業) | 強固な財務体質で減配リスクが低い |
| 株主優待 | クオカード等の進呈(保有株数・期間要件あり) | 企業ごとに多様 | 配当だけでなく優待による実質利回り底上げも魅力 |
| ROE(自己資本利益率) | 10%〜12%台で推移 | 約8%〜9% | 資本効率が高く、株主価値の創出力が優秀 |
日本電技は、キャッシュリッチな財務基盤を背景に配当性向を意識した還元を継続しており、業績拡大と連動した増配傾向が続いています。株主優待制度も含めた総合利回りは優れており、長期保有を前提としたポートフォリオの主軸になり得るクオリティを有しています。
掲示板やSNSでのリアルな評判|個人投資家が注目する「強み」と「懸念点」
Yahoo!ファイナンスの株式掲示板や投資系SNS(X/旧Twitter)において、日本電技はどのように評価されているのでしょうか。個人投資家のリアルな声を精査すると、明確な評価軸が浮かび上がってきます。
【ポジティブな評判・評価】
「財務がピカピカで倒産リスクがほぼ皆無。配当金狙いの長期ホールドにはうってつけの銘柄。」
「データセンターやスマートビルの文脈で計装は絶対に省けない。地味だが国策(省エネ・脱炭素)に合致している。」
「決算での保守的予想から上方修正へのコンボが多く、急落した局面を拾うとリバウンドを取りやすい。」
【ネガティブ・慎重な声】
「出来高がそれほど大きくないため、まとまった資金で売買すると株価がブレやすい。」
「建設業界全体の時間外労働規制(2024年問題以降の人手不足)による施工キャパシティの頭打ちが心配。」
「アズビルへの依存度が高いため、パートナーシップ関係に変化が生じた場合の影響が読みにくい。」
市場参加者の多くは同社の「財務力」と「高利回り」を絶賛する一方で、流動性の低さや業界全体の人手不足を中長期のリスク要因として注視しています。
一般に知られていない盲点とネットの誤解|「ただの建設下請け」ではない真価
株式市場において、日本電技はしばしば「建設セクターの下請け工事会社」と同一視されがちです。しかし、この見方は明確な誤解です。
一般的な建設工事会社は、建物の躯体工事や配管工事など労働集約的な作業が中心であり、資材高騰や元請けからの買い叩き圧力を受けやすい傾向にあります。対して、日本電技が手掛ける計装エンジニアリングは、「センサーと制御機器を通信ネットワークで統合し、最適な省エネ運転を自動制御するソフトウェア&システム設計」がコアコンピタンスです。
近年、既存のビルオーナーにとって「電気料金の高騰」と「温室効果ガス削減(Scope1/Scope2対応)」は経営直結の死活問題です。日本電技の計装リニューアルは、数千万円〜数億円の改修投資を行っても数年で電気代削減効果によって投資回収できるケースが多く、顧客側から強い引き合いがあります。景気後退期であっても「コスト削減・省エネのための設備投資」は削られにくいため、同社は一般的な建設業者を上回るディフェンシブ性を発揮します。
【プロの結論】日本電技の将来性と買い時|向いている人・慎重になるべき人の判断基準
今後の将来性と目標株価水準を考察する上で、同社には「脱炭素社会の進展」「次世代データセンターの冷却・環境制御需要」「既存建築物の老朽化更新ラッシュ」という3つの強力なメガトレンドが味方しています。
アナリストや市場のAI株価診断等における目標株価レンジは、堅調な一株当たり純利益(EPS)の成長を織り込みながら上値を切り上げる展開が予想されています。ただし、一筋縄ではいかない相場環境において、投資適性の見極めが肝要です。
【投資判断のチェックリスト:向いている人・慎重になるべき人】
- 向いている投資家:
- 3〜5年以上のスパンで高配当を再投資し、資産を複利運用したい長期インカム志向の人
- 無借金・好財務・高ROEといった「バリュー株・クオリティ株」の基準を重視する人
- 決算期ごとの一時的な下方修正や市場全体の急落局面を「押し目買いの好機」と捉えられる人
- 慎重になるべき投資家:
- 数日〜数週間の短期トレードで急騰・高ボラティリティを狙いたいデイトレーダー(板の厚みが中小型株仕様のため)
- 四半期決算の進捗率ブレに耐えられず、小さな含み損で狼狽売りしてしまう人
買い時の具体的なタイミングとしては、第1四半期や第2四半期発表後の「季節要因による低進捗」を嫌気した一時的な売りが出た局面、あるいは配当権利落ち後の調整局面が、中長期エントリーの絶好の機会となります。
【日本電技の株価】に関するよくある質問(FAQ)
Q1:日本電技(1723)の配当権利確定日と支払時期はいつですか?
A1:期末配当の権利付き最終日は3月末日、中間配当を実施する場合は9月末日です。期末配当金の支払い(入金)は通常、定時株主総会終了後の6月下旬頃となります。
Q2:株主優待を受け取るための条件と内容はどのようなものですか?
A2:毎年3月末日時点の株主を対象に、保有株式数や保有期間に応じてクオカード等のギフトが進呈されます。最新の基準株式数や進呈条件については、日本電技の公式IR発表(株主優待情報)を必ずご確認ください。
Q3:データセンター需要は日本電技の業績にどの程度プラスになりますか?
A3:極めて大きな追い風です。データセンターは大量のサーバーから発せられる熱を厳密に冷却・空調制御する必要があり、高精度な計装エンジニアリングが必須となります。同社が得意とする産業計装の技術がそのまま生かせる分野であり、今後の高成長ドライバーとして期待されています。
まとめ:手堅いストック性と高還元を見極めて賢く投資判断を
日本電技(1723)は、空調計装というニッチトップの参入障壁、盤石の財務体制、そして株主還元への積極姿勢を併せ持つ優良企業です。単なる景気連動株と誤認せず、省エネ・脱炭素という社会構造の変化に支えられたストックビジネスとしての本質を理解することが投資成功の鍵となります。
目先の短期的な値動きに惑わされることなく、業績推移や配当利回りの水準を客観的にチェックしながら、有利なタイミングでの投資戦略を組み立てていきましょう。 (出典: 日本 電 技 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
