ソニーFG株価とスピンオフ再上場!初値予想と現物配当を徹底解説
かつて東証1部(現プライム市場)でコード「8729」として取引されていたソニーフィナンシャルグループが、株式市場へのスピンオフ再上場という歴史的な転換期を迎えています。親会社であるソニーグループ(6758)が推進する事業構造改革の総仕上げとして、国内外の機関投資家や個人投資家から極めて高い関心を集めています。
金融事業の切り離しによってソニー本体の資本効率(ROE)はどう変化するのか、そして既存のソニー株主に実施される「現物配当」はどのようなリターンをもたらすのか。公式発表の開示資料や財務諸表、金融市場の最新データを踏まえ、上場時期の見通しから初値・理論株価の算出根拠までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ソニーフィナンシャルグループはパーシャルスピンオフ税制を活用し、株式の80%超を親会社株主へ現物配当する形で再上場を目指す。
- 要点2:ソニー生命・ソニー損保・ソニー銀行の盤石な収益基盤と高配当期待により、上場後の理論株価と時価総額には底堅い市場評価が集まる。
- 要点3:コングロマリット・ディスカウントの解消が進み、エンタメ・半導体に特化するソニー本体の株価にとっても中長期的な追い風となる。
【2026年最新動向】ソニーフィナンシャルグループのスピンオフ上場と株価見通し
ソニーフィナンシャルグループの再上場計画は、日本企業における「パーシャルスピンオフ」の先駆的モデルケースとして市場の耳目を集めています。従来の親子上場や単純なIPOとは異なり、親会社であるソニーグループが保有株式の80%超を自社株主に対して現物配当(株式分配)し、約20%弱の持分を残して持分法適用会社とする枠組みです。
市場関係者の関心は、新規上場時点での時価総額と初値形成に集中しています。かつて2020年に上場廃止となった際、ソニーは金融子会社を完全子会社化するために約4,000億円を投じました。その後の各事業(生命保険・損害保険・銀行)の預金残高や保有契約高の拡大、金利環境の正常化に伴う利ざや改善を踏まえると、再上場時の想定時価総額は1兆2,000億〜1兆5,000億円規模に達するとの試算が市場コンセンサスとなっています。
東証プライム市場への直接上場が前提となっており、上場初日の株価は既存の国内大手保険グループ(第一生命HD、T&Dホールディングスなど)やネット銀行各社のバリュエーション(PBR・PER水準)を基準に値付けされる見込みです。

過去の上場廃止理由と経緯|なぜ完全子会社化から「再上場」へ舵を切ったのか
多くの投資家が疑問を抱くのは、「なぜ2020年に多額の資金を投じて完全子会社化した企業を、わずか数年で再び分離・上場させるのか」という点です。この意思決定の背景には、グローバルな資本配分戦略の劇的な変化が存在します。
2020年当時の完全子会社化は、グループ全体のキャッシュフローを一体化させ、金融事業の強固な顧客基盤と安定資金をコロナ禍の不透明な市場環境下で防衛的に活用することが主目的でした。また、ソニーブランドを活用したフィンテック事業のシナジー創出も掲げられていました。
しかしその後、ゲーム、音楽、映画などのエンタテインメント領域、そして車載・モバイル向けCMOSイメージセンサーを中心とする半導体事業への巨額投資ニーズが世界規模で急拡大しました。金融機関特有の自己資本比率規制や厳格なリスク管理基準は、成長領域へ迅速に資本を再配分したいソニーグループ本体にとって、資本効率(ROIC・ROE)を圧迫する要因となり始めたのです。
金融事業を独立した上場企業に戻すことで、ソニー本体は「メガテック・エンタメ複合企業」としてのバリュエーションを獲得し、金融側も自ら資本市場から柔軟に資金調達を行える体制を確立するという、双方の合理性が合致した結果の分離劇と言えます。
親会社現物配当の仕組みとパーシャルスピンオフ税制のリアル
個人投資家にとって最も実務的な影響を及ぼすのが、親会社ソニーグループ株主に対する「現物配当」の仕組みです。2023年度の税制改正によって創設されたパーシャルスピンオフ税制が適用されることで、税務上の大きなメリットが生まれます。
従来、親会社が保有する子会社株式を株主に現物配当する場合、株主側には「みなし配当」として多額の所得税・住民税が課税され、親会社側にも子会社株式の譲渡益課税が発生する極めて重い税務リスクが存在していました。この制度的ハードルが、日本でスピンオフが進まなかった構造的原因です。
今回のスキームでは、一定の要件(親会社の保有比率が20%未満になること、事業の継続性など)を満たすことで、株主・法人双方における配当所得課税が上場時点では繰り延べ(非課税扱い)となります。つまり、権利確定日にソニーグループ株式を保有している投資家は、手元資金を支出することなく、自動的にソニーフィナンシャルグループの現物株を証券口座に受け取ることが可能になります。

主要3社の事業基盤を徹底解剖|ソニー生命・損保・銀行の強みと財務データ
ソニーフィナンシャルグループの株価や企業価値を評価する上で欠かせないのが、傘下に抱える主要3事業の収益力です。メガバンク傘下の総合金融グループとは一線を画す、独自のビジネスモデルを確立しています。
| 事業会社名 | 主要実績・財務指標 | 市場内ポジション・シェア | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命保険 | 保有契約高 約55兆円超 変額保険・個人年金が堅調 | 専門コンサルティング型 (ライフプランナー制度) | 利益の最大牽引役。金利上昇局面における運用利回り改善の恩恵大。 |
| ソニー損害保険 | 正味収入保険料 1,400億円超 損害率の低位安定を維持 | ダイレクト自動車保険市場で 20年以上連続売上シェアNo.1 | 圧倒的ブランド力と高い継続率。安定したキャッシュ創出源として機能。 |
| ソニー銀行 | 預金残高 約3.5兆円超 住宅ローン残高 約2.5兆円超 | 外貨預金・住宅ローンに強み ネット銀行顧客満足度上位常連 | デジタル決済やWeb3領域の展開力。金利正常化に伴う利ざや拡大の好機。 |
グループの利益大半を稼ぎ出すソニー生命は、卓越した営業力を持つ「ライフプランナー」によるコンサルティング販売が強みです。金融市場における長期金利の上昇は、保険料の運用利回りを押し上げ、中長期的なエンベディッド・バリュー(EV:潜在的企業価値)の拡大に直結します。ダイレクト損保の覇者であるソニー損保、外貨決済や住宅ローンで盤石なソニー銀行と、3事業のポートフォリオは極めてバランスが取れています。
市場の誤解を暴く|単なる切り離しではなく「双方の企業価値向上」となる根拠
ネット上の掲示板やSNSの一部では「業績が悪いから切り離されるのではないか」「親会社に見捨てられたのではないか」といった誤解やネガティブな言説が散見されます。しかし、客観的な財務構造を分析すれば、実態は正反対であることが明白です。
コングロマリット企業(複合企業)は、複数の事業を手掛けることで各事業の本質的価値が合算値より低く評価される「コングロマリット・ディスカウント」に直面しやすい傾向があります。市場の株式アナリストは、エンタメ企業としてのソニーを評価する際、複雑な金融規制を受ける巨大なバランスシートをマイナス要因として差し引いて査定していました。
今回のスピンオフは、金融事業を切り離すことでソニーグループ本体のPER(株価収益率)マルチプルを海外のメガテック水準へと押し上げると同時に、ソニーフィナンシャルグループ単体に対しても「高配当利回りと手堅い利益成長を誇る優良金融株」としての適正な市場価値を付与する戦略です。切り離し後も「ソニー」の商号やブランドは継続使用され、顧客基盤の毀損リスクは極めて限定的です。
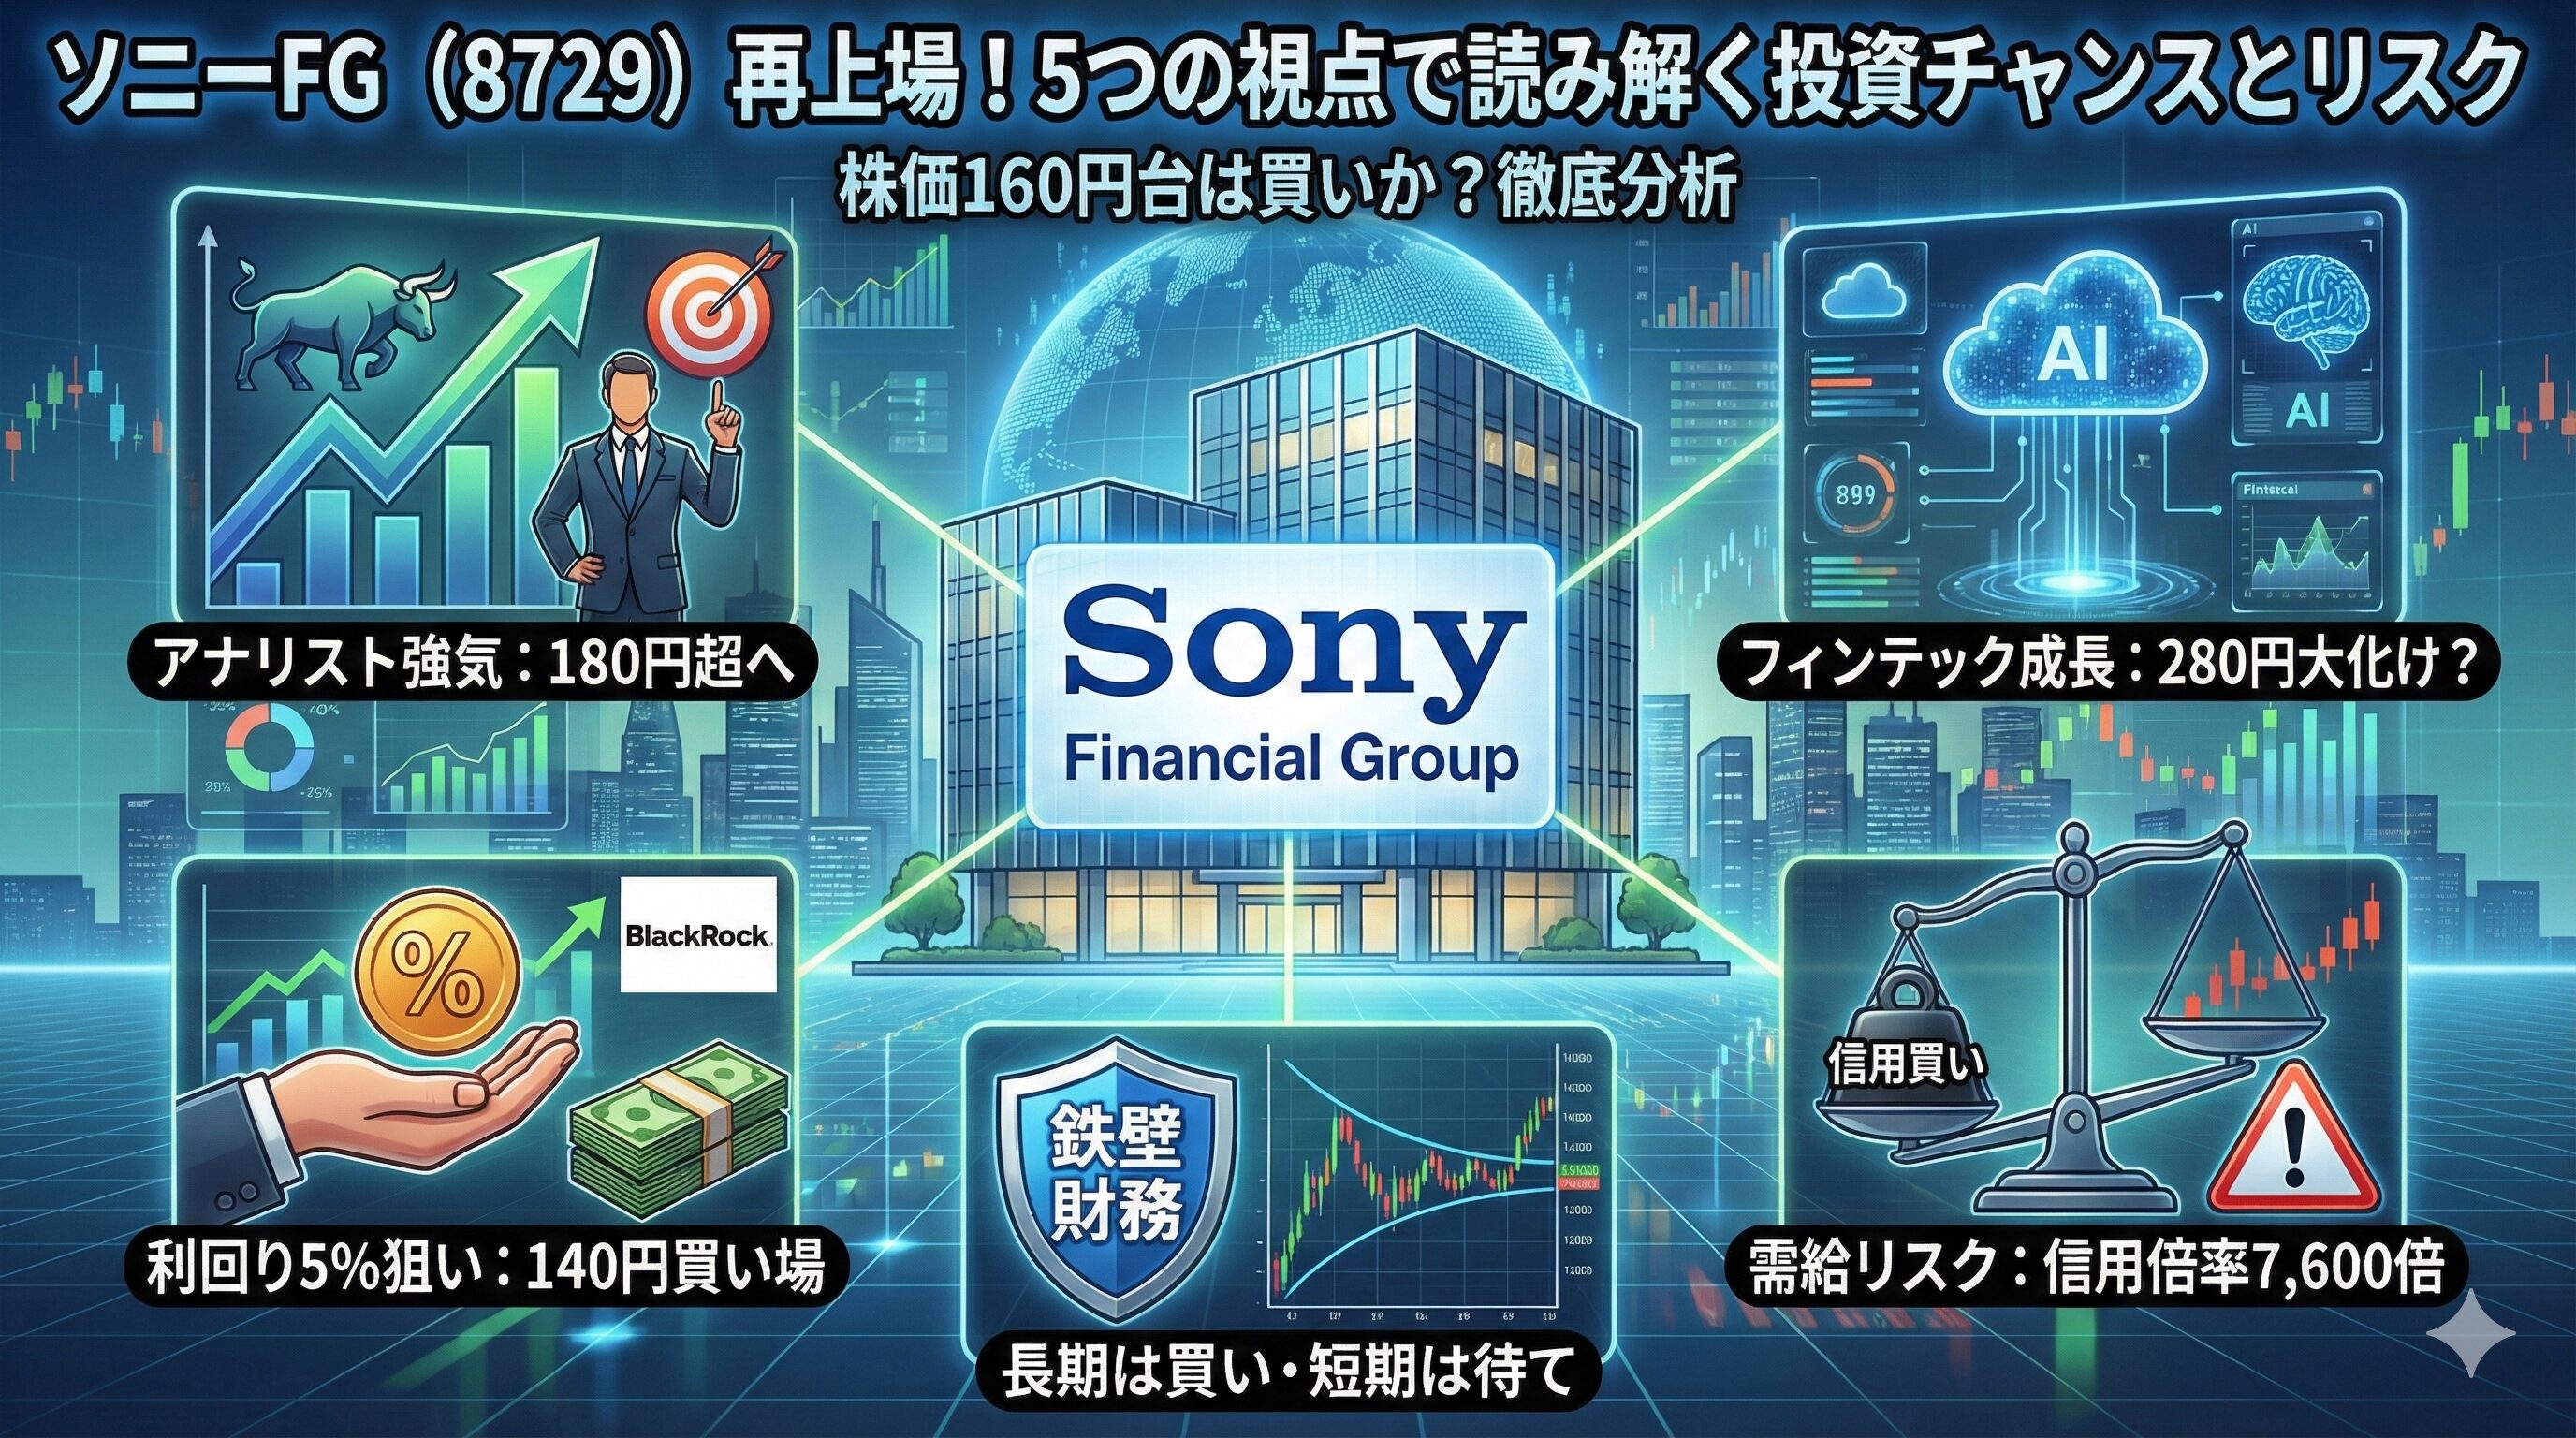
【初値予想と理論株価】ソニーグループ株価動向への影響と投資シナリオ
上場後の株価水準を占う上で、指標となるのが競合他社とのバリュエーション比較です。日本の金融セクターはPBR(株価純資産倍率)0.7倍〜1.1倍前後、配当利回り3.5%〜4.5%近辺で取引される銘柄が主流を占めています。
ソニーフィナンシャルグループの純資産規模および各年度の純利益創出力(年間700億〜900億円規模)を勘案すると、初値形成における理論株価は、配当性向40%以上・配当利回り4%前後を意識した水準に収れんする可能性が高いと分析されています。急激なキャピタルゲインを狙うグロース株というよりも、NISA口座などで長期保有されやすいディフェンシブ・インカムゲイン銘柄としての性格が前面に出る展開が想定されます。
一方、親会社のソニーグループ株価にとっては、金融資産の切り離しによるバランスシートのスリム化と自己資本利益率(ROE)の向上が強烈なポジティブ材料として働きます。資本調達余力が生まれ、アニメ・ゲームIPの獲得や半導体先端設備への投資が加速するため、中長期の株価チャートには上昇圧力が加わりやすい構造です。
【実態検証】投資家コミュニティの生の声と市場のリアルな反応
証券会社の顧客フォーラムや投資コミュニティ(SNS・知恵袋等)では、現物配当に対する期待と実務上の手続きに関する疑問が交錯しています。現場で交わされているリアルな意見を検証すると、市場の受け止め方が浮き彫りになります。
「ソニー本体の株を持っていただけで、勝手に高配当な金融株が口座に振り込まれるのは素直にありがたい」「単元未満株(端株)の割り当てになった場合の売買手数料がどうなるのか知りたい」といった個人投資家の率直な声が多く見られます。
また、海外の機関投資家からは「金融事業の切り離しによってソニーの資本構造が極めてクリアになり、ESG・ガバナンス評価が一段と引き上がる」と歓迎するレポートが相次いでいます。株主還元の透明性が向上すること自体が、グループ全体の評価底上げに寄与しています。
【プロの結論】投資家タイプ別に見る「保有・売却・新規買い」の判断基準
スピンオフ上場に際し、投資家は自身のポートフォリオ戦略に応じて明確なスタンスを取る必要があります。客観的な判断基準は以下の通りです。
▼ ソニーフィナンシャルグループの保有・新規買いが向いている人
・NISA成長投資枠などを活用し、安定した配当収入(インカムゲイン)を長期で得たい人
・金利ある世界への移行に伴う、国内生命保険・ネット銀行の業績拡大シナリオに投資したい人
・株価の乱高下に惑わされず、手堅いディフェンシブ資産をポートフォリオに組み込みたい人
▼ 配当受け取り後に売却、または本体株のみへ集中すべき人
・2倍〜3倍といった短期間での劇的なキャピタルゲイン(値上がり益)のみを追求したい人
・金融セクター特有の金利リスクや規制リスクを保有資産から完全に排除したい人
・成長資金を世界標準のエンタメ・テック領域だけに全額集中投下したい人
【ソニー フィナンシャル グループ 株価】に関するよくある質問(FAQ)
Q1:ソニーグループの株を100株持っていると、ソニーフィナンシャルグループの株は何株もらえますか?
A1:分配比率(現物配当の割り当て割合)は最終的な開示資料によって確定しますが、親会社保有分の約80%超を分配するため、保有株数に応じた比率で付与されます。1株未満の端数が発生した場合は、会社側によって一括売却され、代金が株主へ現金で交付されるのが一般的なスピンオフの手続きです。
Q2:もらったソニーフィナンシャルグループの株に税金はかかりますか?
A2:パーシャルスピンオフ税制が適用されるため、株式を受け取った時点では課税されません(みなし配当課税の繰延)。将来的にその株式を売却して利益が出た際、通常の譲渡益課税(約20.315%)が発生します。
Q3:上場後の証券コードは過去と同じ「8729」になりますか?
A3:東京証券取引所のルールにより、一度上場廃止となった企業が再上場する場合、過去と同じコードが再付与されるケースと、新たなコード(数字+英文字の新フォーマット含む)が指定されるケースがあります。正式承認時の東証公表情報をご確認ください。
Q4:ソニーフィナンシャルグループの初値割れリスクはありますか?
A4:現物配当を受けた既存のソニー株主(特にグロース株志向の海外ファンドなど)が上場直後に一斉に売却する「売り圧力(オーバーハング)」が一時的に発生する懸念はあります。ただし、高配当利回りを狙う国内機関投資家や個人投資家の買い需要が下値を支えるため、中長期的には適正な理論株価へ収れんしていく可能性が高いと見られています。
まとめ:スピンオフ再上場で迎える新局面と投資戦略の要諦
ソニーフィナンシャルグループのスピンオフ上場は、単なる1企業の再上場にとどまらず、日本企業の事業ポートフォリオ変革を象徴する極めて重大な出来事です。親会社であるソニーグループにとっては資本効率の劇的な改善とエンタメ・テック領域への投資集中をもたらし、ソニーフィナンシャルグループにとっては独立した高配当・高収益金融機関としての再スタートを意味します。
投資家としては、一時的な需給の揺らぎによる初値の変動に一喜一憂するのではなく、ソニー生命・損保・銀行が持つ盤石な収益基盤と配当創出力を冷静に見極める姿勢が不可欠です。自身のリスク許容度とリターン目標を照らし合わせ、適切なポートフォリオ管理を実行することが成功への最短ルートとなります。 (出典: ソニー フィナンシャル グループ 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
