野村の確定拠出年金は選ぶべき?評判と手数料・おすすめ商品を徹底解説
物価高とインフレが定着した2026年の日本において、老後資金を預貯金だけで準備することは実質的な資産の目減りを意味する時代となりました。税制優遇を最大限に享受できる私的年金制度として、確定拠出年金(企業型DC・個人型iDeCo)の重要性はかつてないほど高まっています。その中で、国内最大手証券として圧倒的な知名度を誇る野村證券の確定拠出年金サービスは、数多くの企業や個人に選ばれ続けています。
しかし、ネット専業証券が低コストを武器に攻勢を強める今、「野村證券の確定拠出年金は手数料が高いのではないか」「運用の利回りで損をしないか」といった疑問を抱く方も少なくありません。実際の運用商品ラインアップ、Webツールの操作性、そして退職時や移換時のサポート体制まで、利用者のリアルな実態と客観的データを踏まえて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村證券の確定拠出年金は運営管理機関手数料が無料化(iDeCo無条件0円)されており、業界トップクラスのコスト競争力を備えている。
- 要点2:商品構成は野村アセットマネジメントが手掛ける高品質な低コストインデックス投信からアクティブ投信まで厳選され、平日夜間・土曜日も稼働するコールセンターの手厚さが強み。
- 要点3:元本確保型への放置バイアスを避け、低コストな世界株式型を軸にした適切なスイッチングと、退職・転職時の6ヶ月以内の移換手続きが成否を分ける。
【2026年最新】野村證券の確定拠出年金(企業型・iDeCo)の実力と評判を総括
野村證券の確定拠出年金は、企業型DCの導入企業数およびiDeCoの加入者数において、常に業界トップグループのシェアを維持しています。記録関連運営管理機関(RK)としては国内最大手であるJIS&T(日本インベスター・ソリューション・アンド・テクノロジー)と強固にシステム連携しており、極めて堅牢なインフラ体制を敷いています。
オンライン上の口コミや利用者アンケートを調査すると、野村證券 iDeCo 評判において最も高く評価されているのは「電話サポートの圧倒的な親切さと受付時間の長さ」です。平日の日中しか窓口が開いていない金融機関が多い中、野村證券は平日夜間や土曜日にも対応しており、資産運用の初心者が手続きに迷った際の駆け込み寺として絶大な信頼を集めています。
一方で、辛口なレビューとして散見されるのが「Webサイトの画面設計が手堅すぎる」「スマホアプリの操作導線に慣れが必要」という点です。最新鋭のフィンテックUIに慣れ親しんだ若いデジタルネイティブ世代からは、クラシックなシステム構造にやや硬さを感じるという意見もあります。しかし、金融資産を数十年単位で預けるインフラとしてのセキュリティや安定稼働という観点では、大手ならではの揺るぎない安心感が担保されています。

【手数料と商品】野村のDC運用商品一覧から厳選するおすすめ商品とコスト比較
投資家が最も警戒すべきは、口座維持にかかる固定費と投資信託の信託報酬です。かつて対面証券は手数料が高いという先入観がありましたが、現在の野村 確定拠出年金 手数料は劇的に改善されています。iDeCoにおける野村證券の運営管理機関手数料は、残高や積立額に関わらず「誰でも0円」に設定されており、毎月差し引かれるのは国民年金基金連合会と信託銀行に支払う法定義務費用(月額171円、年額2,052円)のみです。
運用商品の選定においては、野村 DC 運用商品 一覧の中に低コストかつ純資産残高を順調に伸ばしている優良ファンドが揃っています。特に野村 企業型確定拠出年金 おすすめ商品として専門家の間でも評価が高いのが、野村アセットマネジメントが提供するインデックスファンドシリーズです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運営管理手数料(iDeCo) | 0円(無条件で完全無料) | 月額0円〜400円前後(大手銀行は有料が多い) | ネット証券と同等の最安水準を達成 |
| 外国株式投信の信託報酬 | 年0.10%〜0.15%水準(MSCIコクサイ連動など) | 年0.10%〜0.30%程度 | 長期複利効果を損なわない競争力ある低コスト |
| 商品ラインアップ数 | 法令上限(35本以内)に沿った厳選配置 | 20本〜35本程度 | 初心者でも迷いにくいバランスの取れた設計 |
| サポート窓口の受付体制 | 平日9:00〜20:00 / 土曜9:00〜17:00 | 平日9:00〜17:00のみ(土日不可が主流) | 就業後や休日に相談できる利便性は極めて高い |
ポートフォリオの核としては、世界的な成長を取り込む「外国株式インデックスファンド」や、リスクを抑えたい方向けの「内外バランス型ファンド」が支持を集めています。低コストなパッシブファンドで土台を築きつつ、野村アセットの実績あるアクティブファンドをスパイスとして加える設計も可能です。
【実態検証】利用者の生の声と現場目線で見えたリアルな使い勝手
日常の資産管理において中心となるのが、加入者専用ポータルサイトである野村確定拠出年金ねっとです。資産残高の推移、保有商品の損益状況、掛金の配分設定などが一元管理できるようになっています。
実務面で知っておくべき仕様として、野村證券 確定拠出年金 ログイン後のセッション管理があります。公式画面のセキュリティ仕様により「10分以上操作していない場合、自動的にログアウトされ、再度ログインが必要」となります。ユーザーからは「入力を慎重に進めている途中でタイムアウトになり、初めからやり直しになった」という声も聞かれます。各種変更手続きを行う際は、手元に必要な書類や加入者番号を揃えた上でスピーディーに入力する習慣が必要です。
一方、現場のサポート体制に対する評価は際立っています。野村證券 確定拠出年金 コールセンター(野村確定拠出年金ダイヤル:0120-999-401)は、平日の夜20時まで、さらに土曜日の17時まで通話料無料で対応しています。実際に電話を利用した加入者からは、「書類の書き方でつまづいた際、担当者が専門用語を使わず手取り足取り教えてくれた」「夜間に落ち着いて相談できるため、勤務時間中に無理をして電話する必要がない」といった体験談が寄せられています。ネット証券のチャットボット対応だけでは不安を解消しきれない層にとって、この人的リソースの手厚さは野村證券ならではの強力な強みです。
一般に知られていない盲点とネットの誤解|放置資産と「元本確保型」の罠
確定拠出年金をめぐる議論の中で、最も危険な誤解が「元本確保型(定期預金や保険商品)を選んでおけば損をしない」という思い込みです。行動経済学における「現状維持バイアス」や「デフォルト効果」が働き、入社時や加入時に初期設定された元本確保型のまま10年以上一度も運用見直しをしていない加入者が少なくありません。
インフレ率が年2%〜3%で推移する局面において、金利が0.01%前後の定期預金に資金を寝かせておく行為は、実質的な購買力の低下(インフレ負け)を招きます。せっかくの運用益非課税という税制メリットを自ら放棄している状態にほかなりません。
この事態を脱するために必須となる実務が、野村 確定拠出年金 スイッチング方法の理解です。確定拠出年金には以下の2つの変更手法が存在します。
- 配分変更:これから新しく積み立てる毎月の掛金の投資先比率を変える(過去に積み立てた資産はそのまま)。
- スイッチング(預け替え):これまでに積み立てた既存資産の一部または全部を売却し、別の商品へ買い替える。
スイッチングを実行する場合、売却から買い付けが完了するまでに約4〜6営業日程度のタイムラグが発生します。売却注文が約定するタイミングの価格変動リスクや、一部の投資信託で設定されている「信託財産留保額(解約時のペナルティ費用)」の有無を、目論見書で事前に確認することが肝要です。
【転職・退職時】野村の確定拠出年金における移換手続きと給付金請求の実務
確定拠出年金制度の最大の関門と言えるのが、離職や定年退職に伴うポータビリティ(持ち運び)と出口戦略です。ここを怠ると取り返しのつかない不利益を被ることになります。
会社を退職した際、最も注意すべきルールが「資格喪失日の翌月から6ヶ月以内」に行う野村 確定拠出年金 退職時の手続きです。退職後に転職先の企業型DCへ資金を移すか、個人型確定拠出年金へ切り替える野村 確定拠出年金 移換手続きを必ず完了させなければなりません。この手続きを怠って6ヶ月間放置すると、資産は自動的に「国民年金基金連合会」へ移換されてしまいます。自動移換されると運用の利息がつかないばかりか、毎月管理手数料が資産から差し引かれ続け、さらには通算加入者等期間にもカウントされないという三重苦に陥ります。
また、新規にiDeCoを申し込む場合の野村 iDeCo 口座開設 審査には、国民年金基金連合会による加入資格確認を含めて概ね1ヶ月から2ヶ月程度の期間を要します。退職や転職が決まった段階で、早めに必要書類を取り寄せて申請準備を進めることがスムーズな移行の秘訣です。
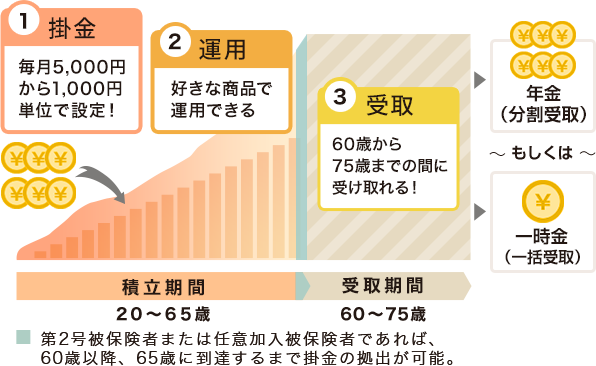
さらに、受給年齢に達した際の野村 確定拠出年金 給付金請求も見逃せないポイントです。給付の受け取り方法は「一時金(一括受取)」「年金(分割受取)」「一時金と年金の併用」から選択可能です。一時金として受け取る場合は「退職所得控除」、年金として受け取る場合は「公的年金等控除」が適用されます。会社の退職金支給額や受取時期との兼ね合いによって納める所得税・住民税の額が数百万円単位で変わるため、退職金と受給時期を数年ずらすなど、制度を熟知した税金対策が欠かせません。

【プロの結論】野村の確定拠出年金を選ぶべき人・慎重になるべき人の判断基準
数ある金融機関の中で、野村證券の確定拠出年金が最適解となる層と、他社を検討すべき層の境界線は極めて明快です。
野村證券の確定拠出年金をおすすめできる人
- 対面や電話での手厚い相談窓口を確保したい人:夜間や土曜日にも専門のオペレーターに直接質問できる体制は、運用の不安を大幅に軽減します。
- 業界最大手の盤石な経営基盤・信頼性を重視する人:長期数十年にわたる老後資金の預け先として、JIS&Tとの連携力や企業としての持続性を最優先したい方に合致しています。
- 勤務先の企業型DCが野村證券に指定されている人:同社内で積み立てを継続しながら、必要に応じてiDeCoとの併用(マッチング拠出や他制度併用)をスムーズに行いたい方に最適です。
慎重な検討が求められる人
- 0.001%単位の限界的な極小コストにこだわるネット専業志向の人:ネット証券の一部が展開する超低コスト特化ファンドのみをピンポイントで追求したい場合、商品ラインアップの選択肢にわずかな差を感じる可能性があります。
- 完全にスマホアプリで完結させたい人:野村確定拠出年金ねっとの画面仕様は堅牢である反面、モダンなモバイルアプリのUIと比較するとステップ数が多く感じられることがあります。
【野村の確定拠出年金】に関するよくある質問(FAQ)
Q1:野村證券の確定拠出年金サイトにログインできない場合、どうすればいいですか?
A1:ログインにはJIS&T社から郵送された「口座番号(加入者番号)」と「暗証番号(パスワード)」が必要です。パスワードを一定回数以上間違えるとロックがかかります。その場合は「野村確定拠出年金ねっと」の再発行画面から手続きを行うか、野村確定拠出年金ダイヤル(0120-999-401)へ問い合わせて再発行申請を行ってください。なお、10分間無操作による自動ログアウトにも注意してください。
Q2:企業型DC加入者が退職した場合、野村の口座はどうなりますか?
A2:退職日の翌月から6ヶ月以内に、転職先の企業型DCへの移換手続き、または個人型確定拠出年金(iDeCo)への移換手続きを行う必要があります。放置すると国民年金基金連合会に自動移換され、管理手数料が天引きされ続けるため、退職後は速やかに移換届を提出してください。
Q3:iDeCoの口座開設審査にはどのくらいの期間がかかりますか?
A3:野村證券への書類提出後、国民年金基金連合会による加入資格の審査が行われるため、通常およそ1ヶ月から2ヶ月程度を要します。書類に不備(勤務先の登録印の相違や記載漏れ)があるとさらに日数がかかるため、提出前に記入漏れを厳重に確認してください。
Q4:保有商品のスイッチング(預け替え)に手数料はかかりますか?
A4:スイッチング自体の手続き手数料は無料です。ただし、売却する投資信託によっては「信託財産留保額」(解約時に基準価額から0.1〜0.3%程度引かれる費用)が設定されている場合があります。また、売却から新たな商品の買い付け完了までには4〜6営業日程度の時間を要します。
まとめ:インフレ時代を生き抜く確定拠出年金の賢い活用戦略
野村證券の確定拠出年金は、業界随一のネームバリューに安住することなく、iDeCoにおける運営管理機関手数料の完全無料化や低コストインデックス商品の拡充、平日夜間・土曜日のサポート体制など、加入者目線のサービス刷新を着実に積み重ねてきました。
長期投資で最も避けなければならないのは、コストへの過度な疑心暗鬼から制度の活用自体を先送りにすることや、元本確保型へ全額放置してインフレの波に呑まれることです。大手の安心感と手厚い相談窓口を後ろ盾にしつつ、コストを抑えた世界株式・バランス型ファンドを適切に組み合わせることで、ブレない資産形成基盤を確立してください。 (出典: 野村 確定 拠出 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
