積立預金と定期預金の違いは?どっちが得か金利や解約リスクを徹底比較
日本銀行による利上げ路線が定着した2026年、メガバンクやネット銀行各行が預金金利の引き上げを相次いで発表し、家計の現場では「預金の置き場所」に対する関心がかつてないほど高まっています。長年続いた超低金利時代には「普通預金に放置しても大差ない」と諦めていた層が、少しでも有利な利息を得ようと定期預金や積立預金へのシフトを急いでいます。
しかし、いざ預け先を選ぼうとすると「まとまった資金がないと定期預金はできないのか」「途中で引き出したらペナルティで元本割れするのか」「結局どちらがお得なのか」という疑問に直面します。さらに、新NISAの普及で投資への関心が高まる中、あえて銀行預金を選ぶ戦略的な価値も再定義されています。本稿では、メガバンクやネット銀行の2026年最新データと実際の利用者の声をもとに、両者の構造的な違いと損をしない使い分け術を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定期預金は「手元のまとまった余剰資金」を一括運用し、積立預金は「毎月の給与から自動天引き」で貯蓄体質を作る仕組みに決定的な違いがある。
- 要点2:どちらも原則元本保証であり中途解約しても元本割れはしないが、約定金利を失い「普通預金並みの低金利」に落ちるペナルティが課される。
- 要点3:2026年の金利水準ではネット銀行の定期預金が有利な一方、生活防衛資金は積立で着実に確保し、新NISAと役割分担させることが資産防衛の鉄則。
【決定的な差】普通預金・定期預金・積立預金の仕組みと違いを総整理
銀行預金と一口に言っても、その機能は「決済」「一括運用」「自動蓄積」という3つの役割に分かれます。金融機関の窓口やオンラインバンキングで目にする普通預金、定期預金、積立預金の違いを理解する第一歩は、お金の「拘束力」と「預け入れのタイミング」を整理することです。
まず普通預金は、日常の入出金や公共料金の引き落としに使う「財布代わりの預金」です。出し入れはいつでも自由ですが、銀行にとって長期運用の原資にしにくいため、金利は最も低く設定されます。
対する定期預金は、最初にまとまった資金を一括で預け入れ、満期まで引き出さないことを約束する商品です。預入期間は1カ月、1年、3年、5年などから選択し、銀行側は資金の運用計画を立てやすいため、普通預金よりも高い金利を提供します。
そして積立預金(積立定期預金)は、普通預金口座から毎月決まった日に、指定した金額を自動的に定期預金枠へ移していく仕組みです。「毎月1万円ずつ」「ボーナス月は5万円加算」といった柔軟な設定が可能で、給与振込口座から先取りで強制的に貯蓄へ回せるため、手元にお金があると使ってしまう層の資産形成に長年重宝されてきました。
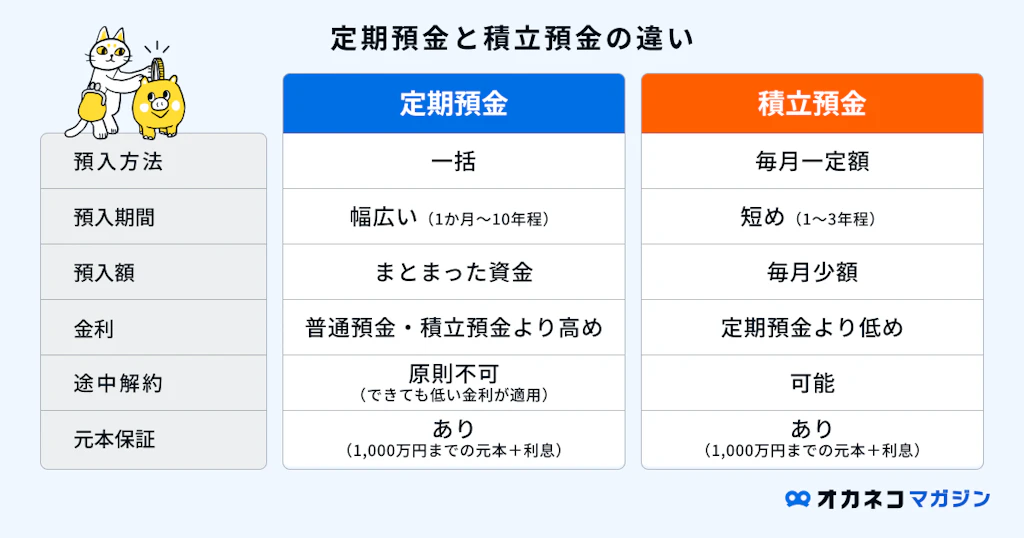
積立預金と定期預金はどっちが得?金利・満期・解約リスクの違いを徹底比較
「積立預金と定期預金、結局どちらがお得なのか」という疑問に対する答えは、手元にある資金の性格によって決まります。手元にすでに動かさない100万円があるなら定期預金で一括運用した方が利息の総額は大きくなり、手元に資金がなくこれから貯める段階なら積立預金を選ぶのが合理的な選択肢となります。
以下の比較表は、2026年時点の金融情勢を反映した両商品の基本仕様と実質的なリスクの対比です。
| 比較項目 | 定期預金(一括型) | 積立預金(積立定期預金) | 編集部の見解・評価 |
|---|---|---|---|
| 預入方法 | まとまった金額を1回で預け入れ | 毎月指定日に口座から自動天引き | 手元資金の有無で入口が完全に分かれる |
| 預入金額の目安 | 10万円〜数百万円以上が一般的 | 月々1,000円〜数万円から可能 | 少額からスタートできる積立は初心者向け |
| 適用金利の傾向 | 預入時点のキャンペーン金利等が高い傾向 | 毎月の預入時点の店頭表示金利が適用 | 利回り最大化を狙うなら定期預金の優遇金利が優位 |
| 途中解約のペナルティ | 中途解約利率が適用(元本割れはなし) | 解約した積立明細分のみ中途解約利率 | どちらも元本は安全だが期待利息は激減する |
| 引き出しの柔軟性 | 原則全額解約(一部解約不可の銀行多数) | 「〇月積立分だけ解約」など明細単位で可能 | 突発的な出費への対応力は積立預金が圧勝 |
利息計算シミュレーションで見ると、金利差と預金残高の影響は如実に現れます。例えば、銀行預金金利が0.5%の定期預金に100万円を3年間預けた場合、単利計算で税引き前1万5,000円(税引き後約1万1,950円)の利息がつきます。
一方、毎月3万円ずつ積立預金を行い、3年間で約100万円を積み上げた場合、最初に積み立てた3万円には3年分の利息がつきますが、最後の月に積み立てた3万円には1カ月分しか利息がつきません。その結果、3年間の受取利息合計は税引き前で約7,500円程度にとどまります。「預入総額が同じなら一括の定期預金のほうが受取利息は多い」という計算上の事実は押さえておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
家計の見直し相談を行うFPの現場やSNS上でのリアルな口コミを分析すると、金利の数字だけでは測れない「使い勝手の明暗」が浮かび上がってきます。
都内のIT企業に勤務する30代女性は、大手都市銀行のアプリから手軽に申し込める積立定期預金を選んだ体験を次のように語っています。
「給料が入るとすぐに使ってしまう性格だったので、給料日の翌日に3万円が自動で積立定期に移動する設定にしました。アプリを開くと普通預金残高が減っているので自然と生活費を切り詰めるようになり、2年で気づけば70万円以上貯まっていました。もし最初から『100万円貯まったら定期に入れよう』と考えていたら、一生貯まらなかったと思います」
一方で、地方在住の40代男性からは、長年愛用者の多いゆうちょ銀行の積立定期預金(自動積立定期・定額貯金)の評判に関してリアルな声が寄せられています。
「親の世代からゆうちょの積立を使っており、全国どこにでも窓口がある安心感は抜群です。しかし、2026年現在の金利水準をネット銀行と比較すると、ネット専業銀行が0.6〜0.8%前後のキャンペーンを打ち出しているのに対し、ゆうちょ銀行の店頭金利は見劣りします。通帳に印字される安心感を取るか、数百円から数千円の金利差を取るかで口座を使い分けるようになりました」
ネット上の掲示板や知恵袋でも、「定期預金を満期前に解約すると元本が減るのでは」と恐怖を感じて踏み切れない初心者が散見されます。しかし、中途解約しても元本割れすることはありません。失われるのは「本来もらえるはずだった高金利」だけであり、解約ペナルティの実態は預入日から解約日までの金利が普通預金並みの低水準(中途解約利率)に再計算されることに過ぎないのです。
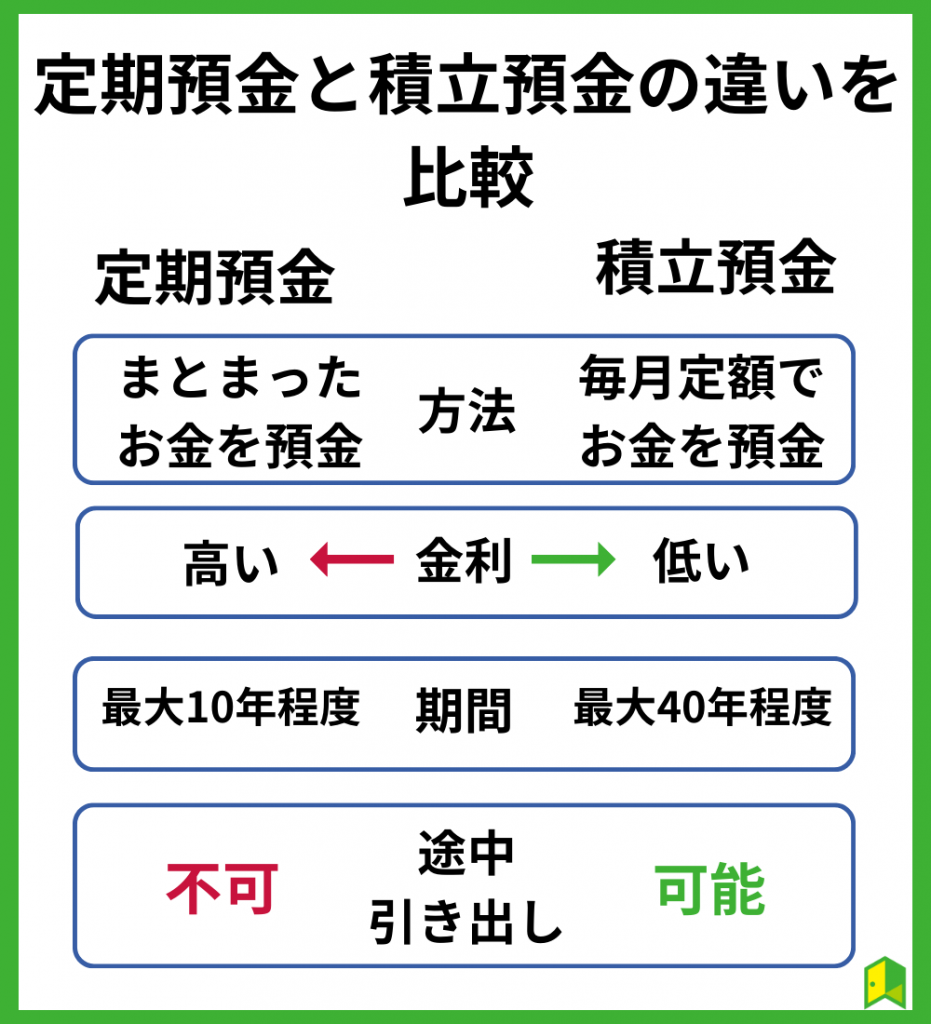
一般に知られていない盲点とネットの誤解|満期自動継続と引き出しの罠
預金商品を運用する上で、多くの利用者が手続きの段階で見落としがちなのが定期預金の満期時の取扱区分と積立定期預金の引き出し方法です。
定期預金を申し込む際、満期時の処理として主に3つの選択肢が提示されます。
- 元金継続:利息のみを普通預金口座に戻し、元本だけを同じ期間の定期預金として自動更新する。
- 元利金継続:元本と税引き後利息を合わせた金額を新たな元本として、同じ期間の定期預金を組み直す(複利効果が得られる)。
- 自動解約(満期解約):満期が到来した時点で、元本と利息の全額を普通預金口座へ自動的に入金して終了する。
ここで陥りやすい落とし穴が「キャンペーン金利で申し込んだ定期預金の自動継続」です。当初の1年目だけ特別金利(年0.7%など)が適用されていても、満期時に「元金継続」や「元利金継続」にしていると、2年目以降は当時の通常店頭表示金利(年0.2%など)へと大幅に引き下げられた状態でロールオーバーされてしまう銀行が少なくありません。満期のお知らせメールを放置した結果、低金利で何年も放置されるケースは後を絶ちません。
また、積立定期預金の引き出し方法にも知られざる利便性があります。通常の定期預金は一部だけ解約することが難しく、100万円の定期から「今月ピンチだから5万円だけ引き出す」ということができず全額解約を迫られる銀行が多いのに対し、積立定期預金は「預け入れた月ごとの明細(一口ごとの定期預金)」の集合体です。そのため、オンラインバンキングから「特定の明細(例えば3カ月前に積み立てた3万円分)」だけを指定して中途解約し、残りの積立残高には約束された高金利を維持させることが可能です。
新NISA全盛期になぜ預金なのか?行動経済学と心理的境界線で読み解く
「新NISAでインデックス投資をすれば年利数パーセントが期待できる時代に、なぜ年0.5%程度の定期預金や積立預金を使うのか」という議論がネット上で活発に交わされています。しかし、この疑問には投資と貯蓄の根本的な役割分担、そして行動経済学における「心の会計(メンタル・アカウンティング)」の観点が欠落しています。
投資信託は長期的に資産を増やす強力な手段ですが、価格変動リスクを伴います。病気、失業、冠婚葬祭、家電の故障など、人生には「明日どうしても現金が必要になる局面」が確実に訪れます。その際、相場が暴落している局面で新NISA口座を取り崩すことは、致命的な元本割れを確定させる最悪の行動となります。
心理学における「心理的バウンダリー(境界線)」の理論を個人の家計管理に応用すると、人はお金に「用途のラベル」を貼ることで衝動的な消費やパニック行動を防ぎます。「絶対に減らしてはならない生活防衛資金」を普通預金口座に置いたままにしておくと、無意識に消費に回ってしまいがちです。一方で投資口座に入れてしまうと暴落時に精神的プレッシャーがかかります。
そこで、「定期預金・積立預金」という流動性を適度に制限した器に資金を隔離することが、健全な家計の防波堤として機能します。中途解約手続きという「心理的一手間」が存在することで、衝動買いのブレーキとなり、株式市場がどんなに乱高下しても動じない心の安定をもたらすのです。
【プロの結論】貯蓄初心者におすすめの選択基準|向いている人・慎重になるべき人
ここまでの検証を踏まえ、積立預金と定期預金のどちらを選ぶべきか、具体的な判断基準を提示します。
積立預金が向いている人の条件:
- 手元の預金が生活費の3カ月分未満で、これから貯蓄習慣を作りたい人
- 給与が口座に入ると毎月使い切ってしまい、先取り貯蓄の強制力を必要としている人
- 数カ月後〜1年以内に旅行や家具購入など、明確な使い道が決まっている人
定期預金が向いている人の条件:
- すでに普通預金口座に100万円以上の余剰資金が眠っている人
- 2〜3年以内に使う予定(結婚資金、教育費、住宅購入の頭金など)が決まっており、元本割れを絶対に避けたい資金がある人
- 新NISAの非課税投資枠を使い切った上で、リスク資産と無リスク資産のバランスを取りたい人
両者に対して慎重になるべき人の条件:
半年以内に事業の運転資金として動かす予定がある場合や、生活費カツカツで給与日前に普通預金残高がゼロに近くなる人は、固定期間のある定期預金に無理に入れるべきではありません。中途解約の手間が発生する上、銀行によっては解約金が即時反映されないトラブルも起こり得ます。まずは普通預金で最低限のキャッシュフローを安定させることが先決です。

【積立 預金 定期 預金 違い】に関するよくある質問(FAQ)
Q1:積立定期預金のお金は、急な出費のときにすぐ引き出せますか?
A1:銀行の窓口だけでなく、現在では主要なメガバンクやネット銀行のスマートフォンアプリ・Webバンキングから即時〜当日に解約手続きが可能です。解約した資金はその場で普通預金口座へ振り替えられます。ただし、夜間や休日などシステムメンテナンス時間帯には即時反映されない場合があるため、余裕を持った手続きが推奨されます。
Q2:途中解約すると元本割れするペナルティはありますか?
A2:定期預金も積立預金も国内の銀行預金である限り、中途解約によって元本割れすることはありません。預けた元金は100%返還されます。ペナルティと呼ばれるものは、当初約束されていた好条件の金利が無効になり、預け入れた日から解約日までの期間に対して「普通預金とほぼ同等の極めて低い中途解約利率」が適用される利息面の後退を指します。
Q3:ゆうちょ銀行の「積立定額定期預金」の評判が良い理由は?
A3:ゆうちょ銀行の自動積立定期・定額貯金が支持される最大の理由は、全国の郵便局ネットワークによる圧倒的なアクセスの良さと、給与口座や年金受給口座との親和性です。特に「定額貯金」は預入から半年経過すればいつでも自由に引き出せる独自の柔軟性を持っています。ただし、金利面だけで比較するとネット専業銀行のキャンペーン定期預金のほうが高水準なケースが多いため、利回りを最優先するユーザーからは「手堅いが金利は控えめ」と評価されています。
Q4:新NISAと定期預金・積立預金はどのように使い分けるのが正解ですか?
A4:生活費の半年〜1年分にあたる「生活防衛資金」および近い将来に使い道が決まっている資金は定期預金や積立預金で元本を死守し、それ以外の「5年以上使う予定のない長期余剰資金」を新NISAのつみたて投資枠などに回すのが鉄則です。投資と預金を敵対させるのではなく、預金で足元を固めるからこそ相場下落時にも狼狽売りせずに長期投資を継続できます。
まとめ:今後の動向と失敗しないための判断基準
日本国内で金利のある経済環境が定着した現在、お金を「ただ普通預金に置いておく」ことの機会損失は着実に拡大しています。インフレによって現金の購買力が目減りする局面において、手持ちの無リスク資産を少しでも有利な金利環境へ逃がす工夫は現代の家計管理に欠かせません。
定期預金と積立預金は、どちらが優れているかという二者択一ではなく、手元資金を一括で高利回りに固定する「定期預金」と、生活防衛資金を毎月強制的に形成する「積立預金」という役割の違いです。自身の預金残高、給与サイクル、そして今後数年間の支出計画を冷静に見極め、ネット銀行の優遇金利やアプリの自動振替機能を賢く活用しながら、盤石な資産形成の土台を築き上げてください。 (出典: 積立 預金 定期 預金 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
