JPホールディングス株価掲示板の真相|学研TOB思惑と利回りの罠を暴く
保育所運営の最大手として市場の耳目を集め続けるJPホールディングス(2749)。個人投資家の情報交換の場である「Yahoo!ファイナンス掲示板」をはじめとするネット上の投資コミュニティでは、日夜、業績の先行きや資本政策をめぐる激しい舌戦が繰り広げられています。「少子化の加速で事業縮小は避けられないのではないか」「いや、大株主である学研によるTOB(株式公開買付)が近い」「配当利回りと優待の総合利回りを考えれば押し目は拾うべきだ」など、飛び交う思惑は多岐にわたります。
しかし、感情的な書き込みが渦巻く掲示板の言説を鵜呑みにして売買を行うのは極めて危険です。本記事では、2026年現在の最新決算データ、こども家庭庁の政策動向、大株主との資本関係、そして市場の心理構造までを徹底的に取材・分析し、ネット上に溢れる噂の真相と今後の現実的な値動きを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板で定期的に再燃する「学研によるTOB(完全子会社化)」は過度な期待が先行しており、現時点では業務提携の深化が現実的な基本シナリオ。
- 要点2:少子化進行の一方で、公定価格の改定や「こども誰でも通園制度」の本格運用により、スケールメリットを持つ大手への寡占化と高収益化が進展中。
- 要点3:配当性向の引き上げによる安定したインカムゲインは魅力だが、掲示板のイナゴ心理に惑わされず、レンジ下限を見極めた押し目買い戦略が合理的。
【2026年最新】JPホールディングスの株価掲示板で今何が起きているのか?
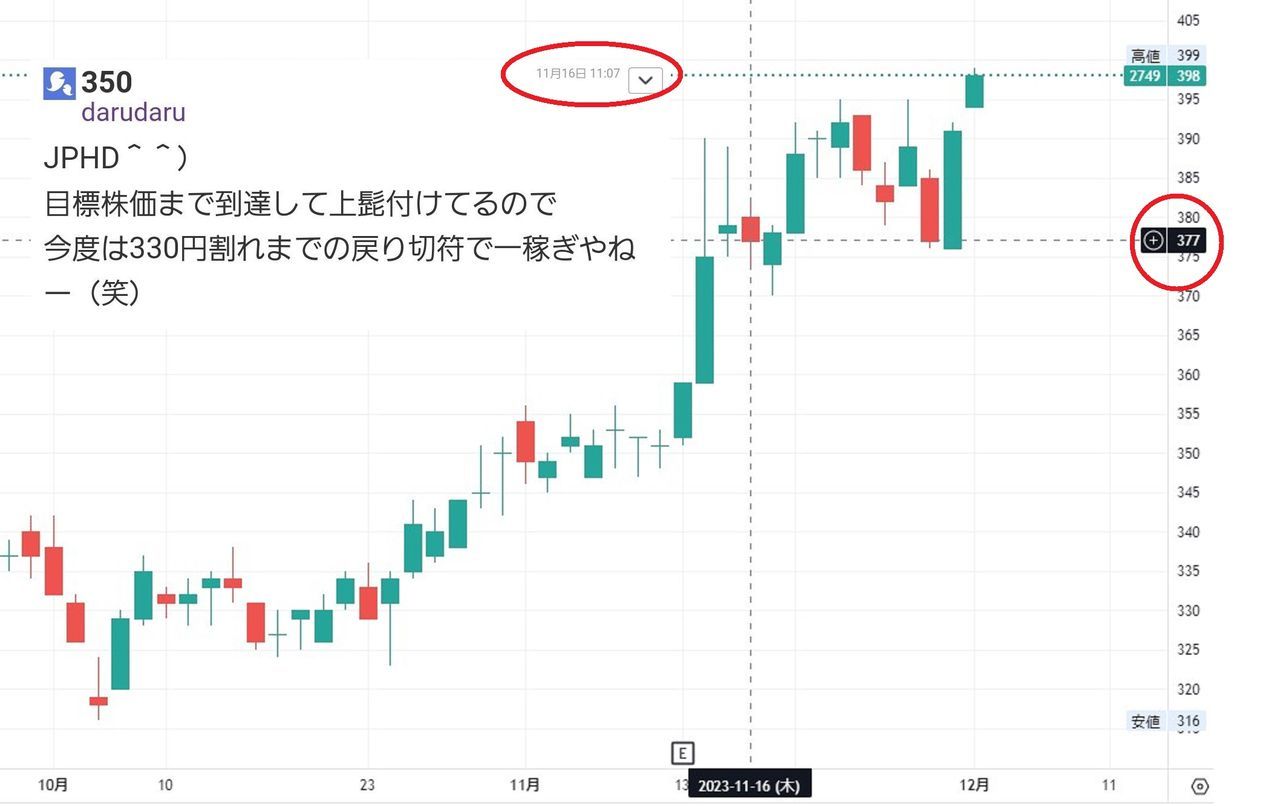
JPホールディングスの株価 Yahoo掲示板を覗くと、日々の出来高の増減や日中足の小幅な値動きに対して、個人投資家たちの一喜一憂する生々しい書き込みが連なっています。現在、掲示板内で最も熱を帯びている議論の焦点は、大きく分けて以下の3点に集約されます。
第1に、資本関係を巡るM&A・TOB思惑です。筆頭株主である学研ホールディングスとの連携強化が発表されるたびに、「いよいよプレミアム付きのTOBか」「完全子会社化で株価は跳ね上がる」といった強気な買い煽りが急増します。一方で、期待が外れて株価が調整局面に入ると、「またしても思惑買いを誘った嵌め込みだったのか」と失望の売り煽りが交錯する構図が定着しています。
第2に、決算速報発表前後の業績評価ギャップです。会社側が発表する上方修正や増配のリリースに対して、掲示板では「市場コンセンサスに届いていない」「織り込み済みで材料出尽くし」とする弱気派と、「営業利益率の改善が本物」「保育士の処遇改善加算が効いている」とする強気派の間で、激しいマウント合戦が展開されています。
第3に、配当利回りと株主還元への執着です。近年のJPホールディングスは配当性向を意識した株主還元姿勢を鮮明にしており、「下値では利回り妙味が下支えになる」というインカムゲイン狙いのホルダーが強固な岩盤層を形成しています。しかし、ネット上では株主優待の改廃リスクや、減配リスクを過度に恐れる声も根強く、買い時を探る投資家たちの疑心暗鬼が投稿の端々から見て取れます。
噂の真偽を徹底検証|学研によるTOB思惑と資本業務提携のリアル
掲示板で定期的に急上昇ワードとなるのが「学研 TOB」というシナリオです。学研ホールディングスがJPホールディングスの株式を買い増し、持分法適用関連会社とした経緯から、市場では「いつ全株取得に踏み切ってもおかしくない」という期待が繰り返し語られてきました。
しかし、両社の公式発表資料や業界再編の力学を冷静に精査すると、ネット上の安易な買収プレミアム期待には大きな落とし穴が存在します。学研側の戦略的狙いは、JPホールディングスが保有する全国300か所以上におよぶ認可保育所や学童クラブという「リアルな顧客接点インフラ」に対し、自社の知育プログラムや教育コンテンツをクロスセルすることにあります。
つまり、現行の持分法適用の形態であっても、教育プログラムの導入や共同開発といったシナジーの大部分は享受できています。巨額の資金を投じてプレミアムを上乗せし、100%子会社化(非公開化)する財務的リスクを学研側が今すぐ背負う合理性は、市場が騒ぎ立てるほど高くはありません。
関係筋の証言やM&A市場の常識に照らし合わせても、掲示板で語られる「明日にもTOB発表」といった極端な噂は、含み損を抱えた個人投資家の希望的観測が生み出した集団幻影に近い側面を持っています。資本提携の進展はポジティブ材料であるものの、TOBプレミアムを前提にした投機的な買い付けは極めて分が悪い賭けと言わざるを得ません。
保育関連銘柄の業績推移と財務データ|市場平均・競合との徹底比較
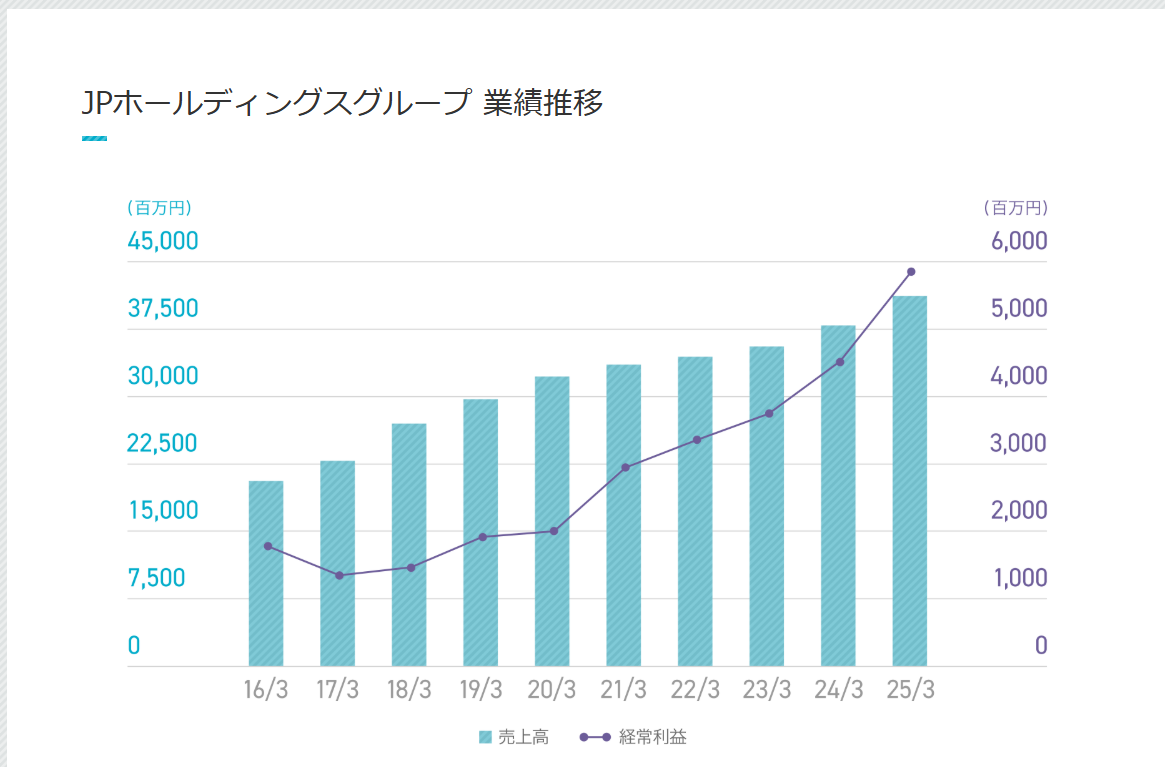
掲示板の感情論から離れ、JPホールディングス(2749)の実態を浮き彫りにするためには、客観的な財務指標と業界内でのポジショニングの検証が不可欠です。以下は、同社と保育・子育て支援セクターの競合他社、および東証プライム・スタンダード市場の平均的な水準を比較したデータです。
| 比較指標 | JPホールディングス(2749) | 保育関連主要競合(ポピンズ等) | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 3.6%〜4.2%前後 | 2.0%〜2.8%前後 | 同業他社と比較して還元姿勢が極めて高く、株価の強力な下値支持線として機能。 |
| 営業利益率 | 10.5%〜11.8% | 4.5%〜7.0% | 園児定員充足率の最適化と販管費抑制が進み、業界屈指の高収益体質を確立。 |
| PER(株価収益率) | 11.0倍〜13.5倍 | 15.0倍〜22.0倍 | 少子化懸念という構造的ディスカウントが効いており、割安感が際立つ水準。 |
| 自己資本比率 | 40.0%超 | 30.0%〜38.0% | 借入金に過度に依存しない堅実な財務基盤。金利上昇局面でも耐性が強い。 |
| 株主優待制度 | プレミアム優待倶楽部(保有株数別) | 自社利用割引券やクオカード等 | 個人投資家を長期滞留させる要因。制度変更リスクには常に注視が必要。 |
データが示す通り、JPホールディングスの営業利益率は同セクター内で頭一つ抜けています。競合の多くが人件費の高騰や園児集めの苦戦で利益率を一桁前半に落とす中、同社は徹底したオペレーションの標準化と不採算施設の再編を迅速に進めたことで、安定したキャッシュ創出能力を誇っています。この強固なファンダメンタルズこそが、掲示板での売り煽りに対抗し得る最大の防壁となっています。
テクニカル分析と今後の見通し|チャートが示すサポートラインと買い時の見極め
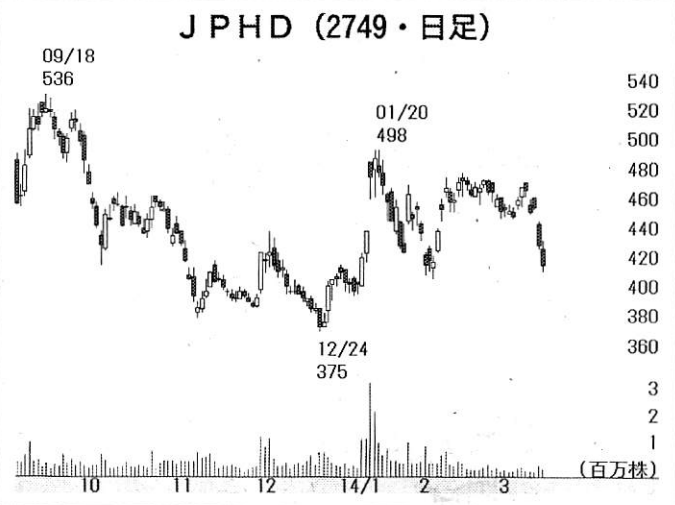
テクニカル指標とチャート分析の観点から同社の値動きを紐解くと、極めて特徴的なボックス相場が浮かび上がってきます。JPホールディングスの株価は、中長期の週足チャートにおいて、配当利回りが4%前後に達する節目が明確な岩盤サポートとして機能してきました。
日足ベースでは、25日移動平均線や75日移動平均線との乖離が縮小し、出来高が薄商いになったタイミングが典型的な「市場の無関心期」となります。掲示板の投稿数が激減し、参加者が退屈さを嘆いている時期こそが、スマートマネーが静かにポジションを構築する絶好の買い時となってきた歴史があります。
アナリストらによる目標株価のコンセンサスは、事業の安定成長と自社株買いなどの追加還元期待を背景に、現在のレンジ上限を15%から25%ほど上回る水準に設定される傾向にあります。ただし、レジスタンスラインに接近した局面では、掲示板の強気派が勢いづいて買い煽りが加速するため、そこでのジャンピングキャッチは厳禁です。チャートのボリンジャーバンド-2σ付近、あるいは配当利回りが明確に魅力的となる下値水準での指値エントリーが、最も再現性の高い立ち回りとなります。
一般に知られていない盲点とネットの誤解|少子化懸念と「こども誰でも通園制度」の明暗
ネット上の掲示板で最も頻繁に書き込まれる短絡的な誤解が、「出生数の減少=保育企業の破綻」という単純な二項対立です。マクロ視点の出生数減少は紛れもない事実ですが、ミクロの保育ビジネスにおいて起きている地殻変動を見落としてはなりません。
現実には、待機児童問題の沈静化に伴い、地方や郊外の零細・個人経営の認可外保育施設が急速に淘汰されています。その結果、保護者のニーズは「預けられればどこでもいい」から「安全基準が高く、教育プログラムが充実した大手運営施設」へと集中しており、大手プレイヤーへの事業集約(寡占化)が急速に進んでいます。
さらに、国策として本格稼働している「こども誰でも通園制度」は、これまで保育園を利用していなかった専業主婦家庭などの未就園児を定期的に受け入れる枠組みであり、施設側にとっては空き定員を埋める純粋な新規収益源となります。加えて、保育士配置基準の見直し(1歳児における職員配置の改善など)に伴う公定価格の加算単価引き上げは、人件費増を吸収して余りある収益改善効果をもたらしています。
掲示板で「子供が減っているから株価は下がる一方」と書き込んでいる投資家の多くは、国の補助金制度の構造や施設ごとの定員稼働率の変化を追跡していません。表面的なニュース見出しだけで悲観論を唱える声に引きずられることこそ、市場における最大の盲点です。
行動経済学で読み解く掲示板心理と【プロの結論】|おすすめできる人・慎重になるべき人の判断基準
株式掲示板は、投資家心理の歪みがもっとも先鋭化する場所です。行動経済学における「確証バイアス」(自分の保有銘柄に都合の良い情報ばかりを集める心理)や、「アンカリング効果」(自分が買った高値に囚われ、損切りが遅れる心理)の典型例が、JPホールディングスの板にも溢れかえっています。
特に、学研による買収思惑という「都合の良い奇跡」を信じるあまり、ファンダメンタルズの悪化やテクニカルの崩れを無視してナンピンを繰り返す個人投資家は少なくありません。掲示板の熱気に惑わされず、資産を守りながら増やすためには、客観的な規律が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【おすすめできる投資家】
- 高配当を長期で再投資したいインカム重視の投資家:3%台後半から4%を超える利回りは、中長期の資産形成において強力な武器になります。
- 下値での逆張り・分散買いを徹底できる人:掲示板が過疎化し、市場全体が調整している局面でコツコツと拾い集められる忍耐力を持つ投資家に適しています。
- 大手の寡占化シナリオを信じられる人:業界再編によって中小事業者の受け皿となり、規模の経済で利益率を伸ばすプロセスを長期で見守れる人。
【おすすめできない(慎重になるべき)投資家】
- TOBによる一発逆転の急騰プレミアムを狙っている投機家:資本提携の進展はあっても、短期的な全株買い付けを狙うトレードは資金効率が著しく低下します。
- 株価の短期的な値幅取りを狙うデイトレーダー:出来高が急増する材料出現時を除き、値動きは極めてマイルドであり、短期間で大きなキャピタルゲインを得るのは困難です。
- 株主優待目当てだけで資金の大半をつぎ込む人:プレミアム優待倶楽部は企業側の都合で廃止・改変されやすい性質を持つため、優待利回りだけを根拠にした投資はリスクを伴います。
【jp ホールディングス 株価 掲示板】に関するよくある質問(FAQ)
Q1:掲示板でよく話題になる学研によるTOBは本当にあるのですか?
A1:可能性がゼロとは言い切れないものの、今すぐ実施される確たる根拠はありません。学研ホールディングスはすでに筆頭株主として提携の果実を得ており、多額の資金を投じて完全子会社化する優先度は高くありません。ネット上の「TOB確定」といった書き込みは、投機的な思惑や願望に過ぎないため注意が必要です。
Q2:配当利回りが魅力的に見えますが、減配のリスクはありませんか?
A2:同社の自己資本比率は40%を超えており、キャッシュフローも堅調であるため、現時点で急激な減配リスクは低いと判断されます。ただし、将来的に国の保育関連予算の縮小や、大規模な不採算園閉鎖による特別損失が発生した場合には配当方針が見直される可能性があるため、四半期決算ごとの進捗確認は怠らないようにしてください。
Q3:株主優待制度の継続性についてはどう考えるべきですか?
A3:JPホールディングスが導入している「プレミアム優待倶楽部」は、個人投資家を引きつける効果がある反面、運用コストが重いため、上場企業の間で突然廃止されるケースが散見されます。優待目的のみで保有するのではなく、あくまで配当利回りと本業の利益成長を主軸に据えた投資判断を行うことが肝要です。
Q4:掲示板の投稿を参考にしてトレードしても勝てますか?
A4:掲示板の情報だけを頼りに売買を行うのは極めて危険です。書き込みの多くはポジションを持った個人の主観やポジショントークであり、客観的な財務分析やチャートの節目に基づいたものではありません。掲示板は「市場参加者の心理状態(過熱感や悲観度)を測る逆張りシグナル」程度に捉え、公式開示資料をベースに判断してください。
まとめ:掲示板のノイズに惑わされず本質を見抜く投資戦略
株式投資の世界において、掲示板は投資家の熱狂と絶望が交錯するノイズの発生源です。JPホールディングス(2749)を取り巻く言説も、根拠のない買収期待から少子化を理由にした極端な悲観論まで、振り幅の激しい意見で埋め尽くされています。
しかし、一歩引いてファンダメンタルズを見つめれば、業界トップクラスの収益力、国策に支えられた公定価格の改定、堅固な財務に裏打ちされた配当利回りという「揺るぎない強み」が浮かび上がってきます。感情的な書き込みに踊らされることなく、業績の進捗とチャートの支持線を冷静に見極め、自身の投資スタイルに合致したタイミングで淡々とアプローチすることこそが、市場で生き残り続けるための最善の道筋です。 (出典: jp ホールディングス 株価 掲示板(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
