サンバイオ株価乱高下の裏側|アクーゴ出荷と2026年の焦点
東証グロース市場において、個人投資家から機関投資家まで常に熱い視線と激しい議論を集め続けているバイオベンチャー、サンバイオ(4592)。同社が開発を進めてきた再生細胞薬「アクーゴ®脳内移植用注」(開発コード:SB623)を巡る一連の発表は、発表があるたびにストップ高とストップ安を繰り返す記録的なボラティリティを引き起こしてきました。
再生医療という未踏のフロンティアに対する期待感と、バイオシード特有の製造・審査プロセスの難しさが交錯する中、市場では「なぜこれほど値動きが荒いのか」「今後の出荷と業績寄与はいつ本格化するのか」という疑問が渦巻いています。本稿では、サンバイオの最新ニュースや開示資料を徹底精査し、株価乱高下の深層要因から承認条件の現在地、そして2026年に向けた現実的なシナリオまで客観的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価の乱高下は、条件及び期限付承認の取得と「出荷のための承認条件解除」という2段階ハードルの認知ギャップに起因する。
- 要点2:主力薬アクーゴ(SB623)の外傷性脳損傷向け出荷・薬価収載プロセスの進捗が、中期的な企業価値と株価の命運を握る。
- 要点3:掲示板やPTSでの短期的な過熱感に惑わされず、製造品質試験のクリア状況と財務基盤(希薄化リスク)を冷静に見極める姿勢が不可欠。
【激震の軌跡】サンバイオの株価が激しく乱高下する決定的な理由
サンバイオの株価が市場の他の銘柄と一線を画すほど激しい乱高下を見せる背景には、単なる投機熱にとどまらない、同社特有の歴史的経緯と再生医療承認制度の構造的な要因が存在します。
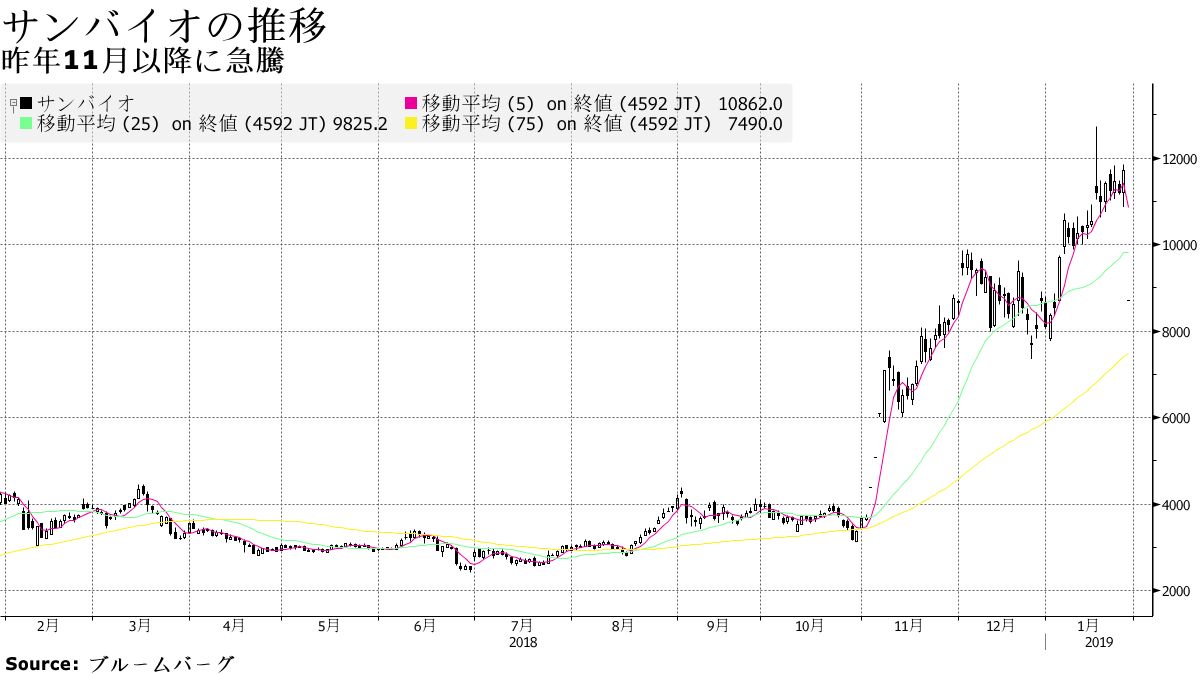
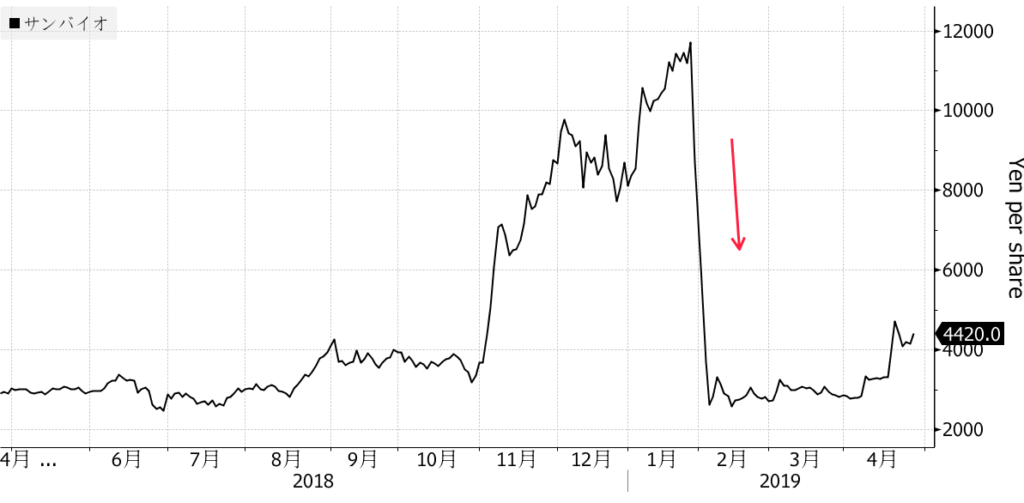
かつて2019年に起きた、いわゆる「サンバイオショック」では、慢性期脳梗塞を対象とした臨床試験の結果発表を受けて株価が約11,700円の高値から数日連続のストップ安を演じ、市場に強烈なトラウマと記憶を刻み込みました。この経験から、同社株には「一撃で数倍になる夢の再生医療株」という期待と、「一転して梯子を外されるリスク」という警戒感が常に表裏一体で張り付いています。
近年の値動きを左右している最大の要因は、医薬品医療機器等法(薬機法)における条件及び期限付承認と、実際の商用流通に必要な出荷制限(承認条件)の二重構造です。市場の一部では「厚生労働省から承認が下りた=即座に全国の病院へ出荷されて巨額の売上が立つ」という誤認が生じがちですが、実態は異なります。製造方法の同等性・同質性の確認や、厳格な品質管理試験のクリアが販売の絶対前提となっており、このスケジュールや審査の進捗が発表されるたびに、過度な期待の剥落とショートカバー(買い戻し)が交錯して株価の急変動を招いているのです。
【最新進捗】再生細胞薬アクーゴ(SB623)の出荷制限と承認条件解除の現在地
サンバイオの根幹を成すパイプラインが、他家由来の間葉系幹細胞加工製品であるSB623(製品名:アクーゴ®脳内移植用注)です。対象疾患は、交通事故や転倒などによる外傷性脳損傷(TBI)に伴う慢性期の運動麻痺であり、これまで根本的な治療薬が存在しなかった医療現場において待望のアンメット・メディカル・ニーズを満たす存在として開発されました。
2024年に取得された製造販売承認には厳格な条件が付与されており、商用出荷に至るには指定された品質評価手法の確立と、製造ロットごとの規格適合性を規制当局(PMDA)に確認させるプロセスが義務付けられています。生きた細胞を製剤化する再生細胞薬は、一般的な低分子化合物のように単純な化学合成で均一な製品を大量生産することが極めて困難です。細胞の培養環境や収率、生物学的活性のばらつきを一定の許容範囲に収める製造管理体制の構築が、出荷に向けた最後の関門となっています。
代表取締役社長の森敬太氏をはじめとする経営陣は、決算説明会や適時開示において、製造プロセスのバリデーションと当局との協議状況を順次報告しています。市場の関心は、設定された承認条件がいつ正式に解除され、厚生労働省による薬価収載を経て医療機関への実出荷が開始されるかという具体的なタイムラインに集中しています。
【徹底比較】サンバイオを取り巻く主要リスクと好材料の対比データ
サンバイオの投資価値を測る上では、熱狂的な期待論や極端な悲観論を排し、定量的・制度的な客観データを整理することが欠かせません。以下に、現在同社が直面している主要ファクターを一覧化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 対象適応症と国内患者数 | 外傷性脳損傷(TBI)に伴う運動機能障害(国内対象患者数:年間数万人規模) | 希少疾病用医薬品(オーファンドラッグ)指定基準:5万人未満 | 競合不在のブルーオーシャンであり、上市時の薬価設定と市場占有率の高さが期待される。 |
| 薬価収載と売上期待 | 画期性加算・有用性加算の適用可否により1投与あたり数百万円〜1,000万円超の試算も存在 | 再生医療等製品の既存薬価:数百万〜数千万円(キムリア等) | 承認条件解除後の薬価算定方式(原価計算方式など)が売上高の初速を決定づける。 |
| 財務健全性とキャッシュ | 研究開発費・製造先行投資に伴う営業赤字継続、手元資金とコミットメントラインの推移 | バイオベンチャーの現金枯渇目安:1〜2年以内のランウェイ | 新株予約権(ワラント)発行等による希薄化リスクは常に頭に入れておく必要がある。 |
| 市場流動性と信用需給 | 信用買い残の高止まり、空売り機関(外資系証券)の残高増減が頻繁 | グロース銘柄平均を大幅に上回る出来高と信用残高比率 | 好悪材料のリリース時に踏み上げや投げ売りが連鎖し、テクニカルな急変動が起きやすい。 |

【掲示板とPTSの実態】個人投資家の熱狂と心理的トラップの正体
サンバイオを取り巻く市場心理を観察する上で、Yahoo!ファイナンス掲示板やSNS(X)、そして夜間私設取引システム(PTS)の動きは極めて示唆に富んでいます。これらの場では、日夜「夢のバイオテクノロジーを信じる長期保有派」と「需給の歪みを狙う短期スキャルパー・空売り勢」による激しい論戦が繰り広げられています。
行動経済学や投資心理学の観点から見ると、サンバイオのような高ボラティリティ株には典型的なサンクコスト効果(埋没費用への執着)と宝くじ効果(一攫千金バイアス)が働いています。過去の高値圏で掴んだ投資家が「アクーゴが出荷されれば株価は数倍・数十倍に戻るはずだ」という強い希望的観測からナンピン買いを重ね、ポジションを過大にしてしまうケースが後を絶ちません。
また、適時開示が出た日のPTS取引では、薄い板(注文数)の中で数パーセントから十数パーセントの急激な値動きが発生します。しかし、夜間の過熱したPTS株価が翌日の東証本市場の寄り付きでそのまま維持されるとは限らず、寄付き前の気配値で大幅にサヤ寄せされて個人投資家が高値掴みを強いられるパターンもしばしば見られます。掲示板上の熱狂的な買い煽りや恐怖を煽る売り煽りの言説を鵜呑みにせず、開示文書に記載された「事実(ファクト)」のみを抽出して判断する冷静さが求められます。
一般に知られていない盲点とバイオベンチャー投資の誤解
バイオセクター全般、特に再生医療分野への投資において、個人投資家が陥りがちな典型的な誤解や盲点が存在します。
第一の盲点は、「目標株価」やアナリストレポートの数字を絶対視してしまうことです。国内独立系や外資系のアナリストが提示する目標株価は、パイプラインの開発成功確率(Success Probability)や将来の市場浸透率を一定の前提モデルに当てはめて算出した理論値に過ぎません。治験の中断や規制当局からの追加データ提出要請、薬価算定の引き下げといった不確実性が発生した場合、前提モデルそのものが崩壊して目標株価が突如として大幅下方修正されるリスクを内包しています。
第二の盲点は、「条件付き承認=ゴール」という錯覚です。再生医療等製品の条件及び期限付承認制度は、有効性が推定され安全性が確認された段階で早期に患者へ届けるための特例措置です。最長7年以内に本承認に向けた検証的臨床データを再提出する必要があり、市販後調査(PMS)で有効性が再現できなかった場合には承認取り消しのリスクも制度上ゼロではありません。承認はあくまで長期的な事業化競争のスタートラインに過ぎないという視点が必要です。
【専門家分析】2026年の株価予想シナリオと向いている人・慎重になるべき人の判断基準
2026年に向けたサンバイオの株価動向は、単一の方向性ではなく、複数の分岐シナリオを想定してリスク管理を行うのが現実的です。
【強気シナリオ】アクーゴの製造品質確認が順調に完了して出荷制限が解除され、高水準の薬価が決定。国内主要医療機関での投与実績が着実に積み上がり、外傷性脳損傷に続く追加適応症(慢性期脳梗塞等のグローバル治験再開やパートナーシップ契約)への道筋が示された場合、時価総額の大幅な再評価(リレーティング)が進む展開が考えられます。
【中立・弱気シナリオ】承認条件解除の協議や追加バリデーションに想定以上の時間を要し、出荷時期が後ろ倒しになるケースです。この場合、開発費先行によるキャッシュの減少を補うため、新株予約権の発行などエクイティ・ファイナンスによる潜在的な株式希薄化懸念が株価の上値を重くする展開が想定されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
サンバイオへの投資は、その特性上、投資家のリスク許容度によって適否が明確に分かれます。
- 投資に向いている人の条件:
- ポートフォリオのごく一部(余剰資金の数%以内)で、ゼロになっても生活に一切支障がないリスク資産として割り切れる人
- 日々の分足・日足チャートの乱高下に感情を左右されず、PMDAの審議会資料や公式適時開示を直接精読できるリテラシーを持つ人
- 日本の再生医療技術の実用化という長期的なイノベーションに対して、時間軸を長く取って伴走できる人
- 投資を避ける・慎重になるべき人の条件:
- 短期的な値上がり益だけを目的に、信用取引や全力買い(集中投資)で資金を投じようとしている人
- 掲示板やSNSの噂話を情報源にし、株価急落時にパニック売りをしてしまう恐れがある人
- 医薬品の承認制度や製造バリデーションの複雑な仕組みを理解せず、値頃感だけで逆張りしようとしている人
【サンバイオの株価】に関するよくある質問(FAQ)
Q1:アクーゴの出荷開始と薬価収載はいつ頃になる見込みですか?
A1:出荷に向けた必須要件である製造工程の品質評価・承認条件の解除手続きと、厚生労働省の薬価算定手続きの進捗に依存します。会社側からの公式発表資料およびPMDAの部会スケジュールを随時確認することが最も正確な判断材料となります。
Q2:かつての「サンバイオショック」のような急落リスクは再び起こり得ますか?
A2:バイオベンチャー特有の事象として、当局からの追加データ提出指示や開発スケジュールの遅延、第三者割当増資による株式希薄化が発表された場合、短期間で大幅な下落圧力がかかるリスクは常に存在します。リスク管理の徹底が不可欠です。
Q3:PTS(夜間取引)での急騰や急落は本市場の株価にそのまま連動しますか?
A3:PTSは日中の東証市場に比べて参加者が少なく取引高が限られるため、少数の大口注文によって極端な価格がつきやすい傾向があります。翌営業日の本市場寄り付きでは値が落ち着くことも多いため、PTSの騰落率だけを見て過剰に反応するのは避けるべきです。
Q4:証券会社やアナリストが公表する目標株価はどう解釈すべきですか?
A4:目標株価はあくまで特定の前提条件に基づいた試算値であり、将来の株価到達を保証するものではありません。特にバイオ株では、成功確率の前提が1つ変わるだけで評価額が劇的に変動するため、参考指標の1つとして捉えるのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
サンバイオ(4592)は、脳神経領域における再生細胞薬という極めて難易度の高い医療課題に挑む、日本発のバイオテクノロジー企業です。主力パイプラインであるアクーゴ(SB623)が持つ社会的意義と潜在的な市場価値は極めて大きい一方で、製造プロセスの確立や承認条件の完全クリア、そして収益化に至るまでの道のりには、バイオ事業ならではの不確実性が横たわっています。
同社の株価に向き合う際は、SNSの熱狂や掲示板の思惑に流されることなく、公式の適時開示やPMDAの公開情報を基軸に据えることが何よりも重要です。過度なレバレッジを避け、自らのリスク許容度に応じた資金配分を守ることこそが、ボラティリティの波に呑まれずに合理的な投資判断を下すための鉄則です。 (出典: サン バイオ の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
