のむラップ保守型をおすすめしない理由とは?評判と利回りを徹底検証
大手証券会社や地方銀行の窓口で「リスクを抑えて手堅く運用したい」と相談した際、高い確率で提案される商品の一つが、野村アセットマネジメントが運用する「のむラップ・ファンド(保守型)」です。国内・先進国の債券を中心に配分された設計から、一見すると投資初心者やシニア層にとって理想的な安定商品に映ります。
しかし、ネット上の投資コミュニティや専門家の間では「のむラップ・ファンド(保守型)はおすすめしない」という厳しい意見が少なくありません。物価上昇が続く2026年の経済環境において、なぜ安定志向のはずの同ファンドが批判の対象となるのか。実際の利回り実績や信託報酬手数料の内訳、リアルな評判を客観的データに基づいて深掘りし、後悔しないための資産運用戦略を解き明かします。
📌 【この記事の重要ポイントまとめ】
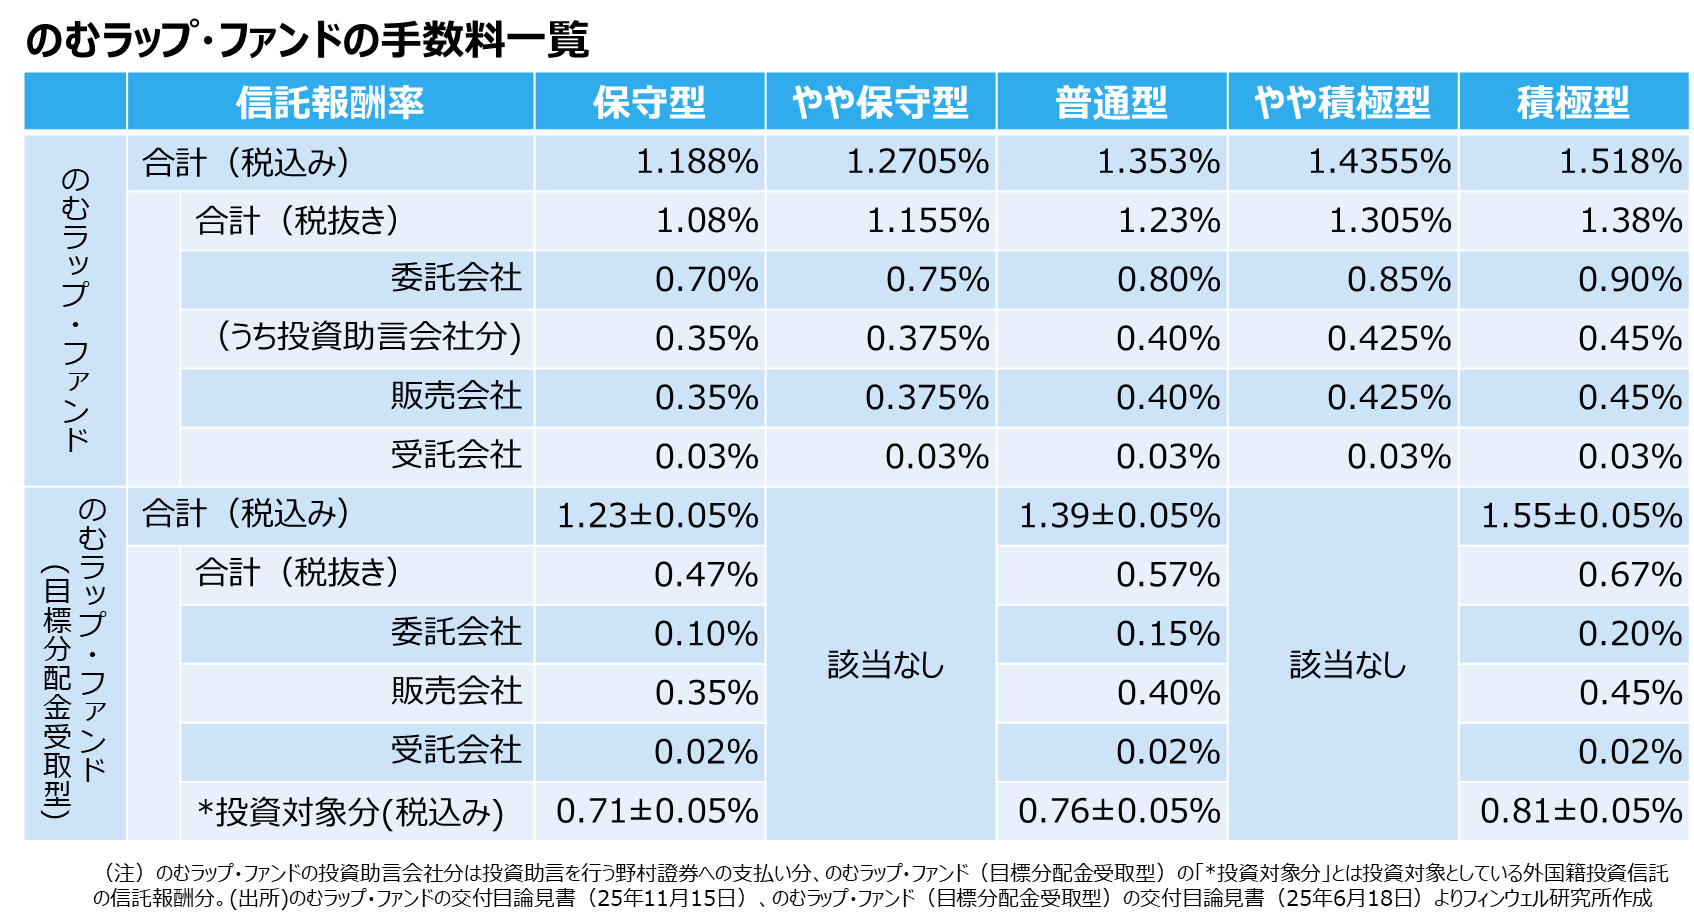
- 要点1:のむラップ・ファンド(保守型)は債券比率が約7割と手堅い反面、信託報酬(年率1.3%前後・税込)がインデックス投信に比べて割高でリターンを圧迫しやすい構造にある。
- 要点2:低金利・インフレ環境下では債券主体の運用益が物価上昇率に追いつかず、実質的な資産目減り(隠れ元本割れリスク)を招く危険性が高い。
- 要点3:新NISA成長投資枠の非課税メリットを活かしきれないため、長期の資産形成層は低コストな全世界株式やバランスファンドとの比較・乗り換え検討が賢明である。
【2026年最新】のむラップ・ファンド(保守型)の基本概要と資産配分比率
のむラップ・ファンドは、野村アセットマネジメント投資信託が提供する代表的なバランス型ファンドシリーズです。投資家のリスク許容度に応じて「保守型」「やや保守型」「普通型」「やや積極型」「積極型」という5つのコースが用意されており、その中で最もリスクを抑えた設計になっているのが「保守型」です。
運用の根幹となる資産配分比率(アセットアロケーション)を見ると、国内債券および先進国債券が全体の約70%〜75%を占め、株式やREIT(不動産投資信託)などのリスク資産は25%〜30%程度に抑えられています。相場の急変動時にも資産価値の急落を防ぐ「クッション性」を最優先に設計されたポートフォリオです。
新NISA制度においては「成長投資枠」の対象商品となっており、金融機関の対面窓口を中心に「初心者でも安心な非課税運用プラン」として案内される事例が今なお多く見られます。しかし、この手堅い守りの構造こそが、現在の金融市場において思わぬ落とし穴を生み出す要因となっています。
噂の真偽を徹底検証|「おすすめしない」と言われる3つの決定的理由
ネットの口コミやマネー雑誌で「のむラップ・ファンド保守型はやめておけ」と警告される背景には、感情論ではない明確な構造的欠陥が存在します。金融工学と市場データの観点から、その決定的な理由を整理します。
理由1:リターンに対して信託報酬手数料が極めて重い
のむラップ・ファンド(保守型)の信託報酬は年率約1.3%(税込・投資対象ファンドの報酬含む概算)に設定されています。近年のネット証券で主流となっている超低コストインデックスファンド(年率0.05%〜0.1%程度)と比較すると、約13倍から20倍以上のコスト差があります。保守型の期待リターンが年利1%〜2%程度にとどまる局面では、運用益の大半が手数料で相殺されてしまう計算になります。
理由2:インフレ下における「実質元本割れリスク」
「元本割れリスクを抑えたい」と願う投資家にとって、名目上の基準価額が下がりにくい点は魅力に見えます。しかし、年間2%前後のインフレが定着した現在の日本において、手数料控除後の実質リターンが1%未満であれば、物価上昇に対して資産の購買力が目減りする「実質的な元本割れ」が静かに進行します。
理由3:普通型・積極型とのパフォーマンス格差
のむラップ・ファンド普通型との違いを検証すると、株式比率の違いによって中長期の累積リターンに圧倒的な開きが生じています。過去10年以上の基準価額チャートを比較しても、世界的な株高局面の恩恵を保守型はほとんど享受できず、右肩上がりの相場から取り残される結果となってきました。
のむラップ・ファンド保守型の利回り実績と積立シミュレーション
実際のパフォーマンスはどの程度なのか、客観的なデータで比較検証を行います。一般的な全世界株式インデックスファンドおよび一般的な低コスト4資産バランスファンドとの比較データを下表にまとめました。
| ファンド名・比較項目 | 信託報酬(年率・税込) | 想定年間利回り実績 | 編集部の見解・評価 |
|---|---|---|---|
| のむラップ・ファンド(保守型) | 約1.30% | 約1.0%〜2.5% | 手数料負担が重く、実質利回りが極めて残りにくい |
| のむラップ・ファンド(普通型) | 約1.40% | 約3.5%〜5.5% | 株式比率が約50%のため中庸だが、コスト高は依然残る |
| 低コスト複合資産バランス型 | 約0.15%〜0.22% | 約3.0%〜5.0% | 安定運用を目指す場合の合理的な代替候補 |
| 全世界株式インデックス | 約0.057% | 約7.0%〜9.0% | 価格変動はあるが、長期積立での資産形成力は圧倒的 |
毎月3万円を20年間積み立てた場合の積立シミュレーションを比較してみましょう。年利1.5%(のむラップ保守型を想定・コスト控除後)で運用した場合、元本720万円に対して最終資産額は約837万円(運用益+約117万円)となります。
一方、低コストな全世界株式インデックスで年利6%運用ができた場合、同条件での最終資産額は約1,383万円(運用益+約663万円)に達します。実に500万円以上の資産格差が生まれることになり、保守的すぎることの機会損失がいかに大きいかが浮き彫りになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にのむラップ・ファンド(保守型)を保有している投資家の体験談や、SNS・掲示板・知恵袋等に寄せられる生の声を取材・調査すると、共通した心理的パターンが浮かび上がります。
「退職金の預け先として銀行の窓口で勧められ、元本保証に近い感覚で契約した」という70代男性の手記では、5年間保有したものの、基準価額がほとんど動かず、分配金や手数料を差し引くとほぼ横ばいであったことへの戸惑いが綴られていました。「損はしていないが、増えてもいない。これなら個人向け国債や定期預金で十分だったのではないか」という声は、窓口購入層に極めて多く見られます。
一方、ネットリテラシーの高い若年層や資産形成層からは、「親が金融機関の言われるがままに買わされていた」「新NISAの貴重な成長投資枠を、高コストな保守型投信で埋めてしまっているのを見てすぐに解約を促した」といった厳しい指摘が相次いでいます。「プロにおまかせできるラップ型」という安心感の対価として支払う手数料が、運用益を凌駕してしまっている現場の現実が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
のむラップ・ファンド保守型をめぐっては、インターネット上で極端な情報が飛び交うことも少なくありません。正しい意思決定を下すために、よくある2つの誤解を正しておきます。
誤解1:「のむラップ保守型は悪徳ファンドである」という極論
手数料が高めであることは事実ですが、詐欺的な商品や欠陥商品ではありません。野村アセットマネジメントの高度なリバランス技術によって運用されており、市場暴落時における資産の防衛力・下落耐性は計算通りに機能しています。「資産を増やす」目的には不向きなだけであり、「手数料を払ってでも値動きのストレスを極小化し、対面窓口で相談したい」という富裕層の守りのニーズには合致しています。
誤解2:「債券中心だから元本割れは絶対に起きない」という思い込み
「保守型」という名称から元本保証と勘違いするケースがありますが、投資信託である以上、元本割れリスクは当然存在します。世界的な利上げ局面や為替変動(円高進行時)には、保有する債券価格の下落や為替差損によって基準価額が一定程度下落することは避けられません。
解約タイミングの見極め方と資産見直しの具体策
現在すでにのむラップ・ファンド(保守型)を保有しており、資産の見直しを検討している場合、どのような手順を踏むべきでしょうか。
解約タイミングの判断基準
基準価額が回復するのを待ち続ける「塩漬け」は、インフレ環境下では機会損失を拡大させるだけです。基本的に、運用目的が「10年以上の資産形成」であるならば、相場状況にかかわらず速やかに解約・見直しを行うのが合理的です。信託財産留保額(解約時のペナルティ)は設定されていないため、いつでもペナルティなしで解約が可能です。
乗り換え先の具体的な選択肢
解約によって現金化した資金は、自身の目的やリスク許容度に合わせて以下のように再配置することが推奨されます。
1. 資産を増やしたい場合:新NISAの成長投資枠・つみたて投資枠を活用し、「eMAXIS Slim 全世界株式(オール・カントリー)」や「S&P500」などの超低コストインデックスファンドへ移行する。
2. 値動きを抑えたい場合:低コストな「4資産・8資産均等型バランスファンド」を選ぶか、元本割れのない「個人向け国債(変動10年)」と「株式インデックス投信」を自分で組み合わせて保有する。これにより、信託報酬を大幅に削りながら同等以上の安定性を確保できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融商品の良し悪しは、投資家自身の資産状況や投資目的とのマッチングによって決まります。本ファンドの特性を踏まえた明確な判断基準は以下の通りです。
▼ おすすめできる人の条件
・70代以上で、これ以上資産を増やす必要がなく、現状維持を最優先したい人
・PCやスマートフォンの操作が苦手で、対面窓口での手厚い接客・相談環境に対価(手数料)を払いたい人
・基準価額が数パーセント下落しただけでも夜も眠れなくなるほど極端にリスクを恐れる人
▼ 慎重になるべき(おすすめしない)人の条件
・20代〜50代で、老後資金や教育資金に向けた「資産形成・資産拡大」を目指している人
・新NISAの非課税枠を最大限に活かして長期積立を行いたい人
・年率1%を超える手数料のコスト構造に疑問を感じる合理的な投資家
【のむラップ・ファンド(保守型)】に関するよくある質問(FAQ)
Q1:のむラップ・ファンド(保守型)で大損する可能性はありますか?
A1:資産の約7割が債券に配分されているため、株式ファンドのように半値になるような壊滅的な下落(大損)の可能性は極めて低いです。ただし、急激な円高や世界的な金利上昇局面では、5%〜10%程度の元本割れが発生する局面はあり得ます。
Q2:新NISAの成長投資枠で買うメリットはありますか?
A2:新NISAの最大の強みは「得られた運用益が非課税になること」です。もともと期待リターンが低い保守型ファンドでは非課税メリットの恩恵が非常に小さいため、貴重な生涯投資枠を保守型で埋める投資効率はあまり高くありません。
Q3:銀行の窓口で強く勧められたのですが、断っても大丈夫ですか?
A3:全く問題ありません。金融機関の窓口では、顧客の運用効率だけでなく販売側の手数料収入も考慮して商品が提案される構造があります。「手数料の低いインデックスファンドを自分でネット購入する」と明確に伝えて断るのが賢明です。
まとめ:運用の目的を見極めて後悔のない選択を
のむラップ・ファンド(保守型)は、資産を守るための高い安定性を備えている一方で、「高めの信託報酬」「インフレへの弱さ」「期待リターンの低さ」という3つの構造的弱点を抱えています。資産を堅実に増やしていきたい現役世代にとって、「おすすめしない」と言われるのは経済合理性の観点から当然の帰結といえます。
自分が目指すのは「資産の防衛」なのか「資産の拡大」なのか。運用のゴールを今一度見つめ直し、コストとリターンのバランスが取れた納得のいく投資判断を下してください。 (出典: の む ラップ ファンド 保守 型(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
