北の達人株価低迷はなぜ?下落理由と今後の見通し・買い時を徹底解剖
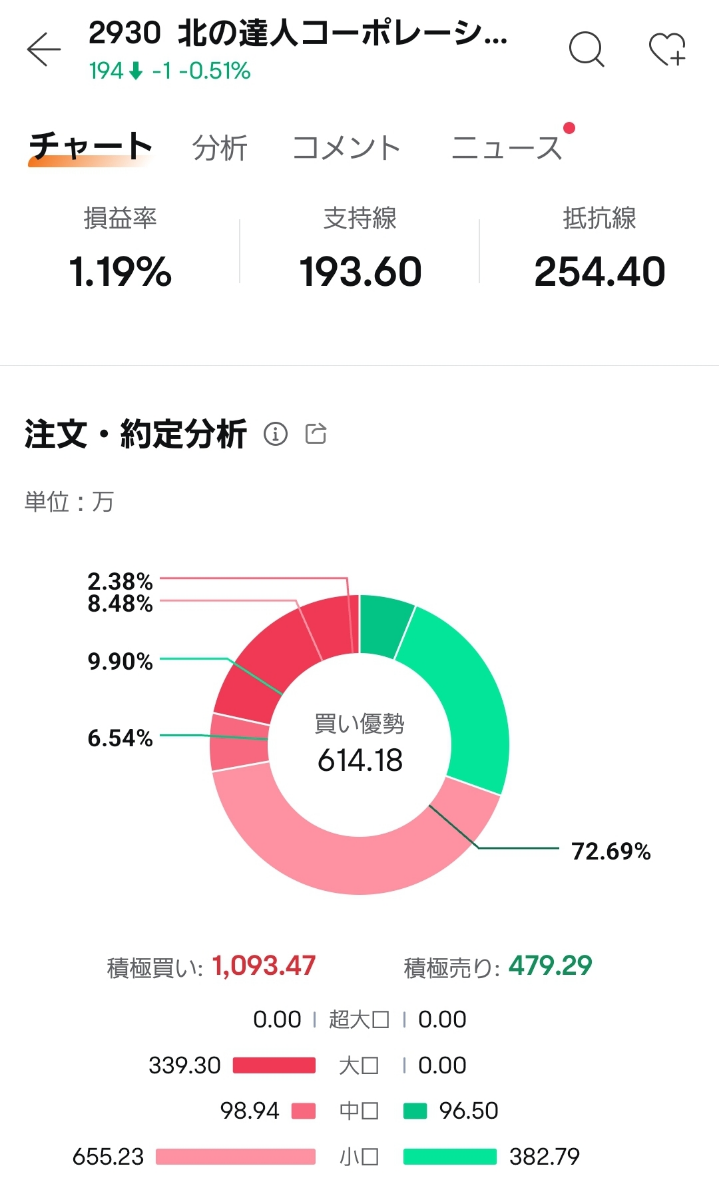
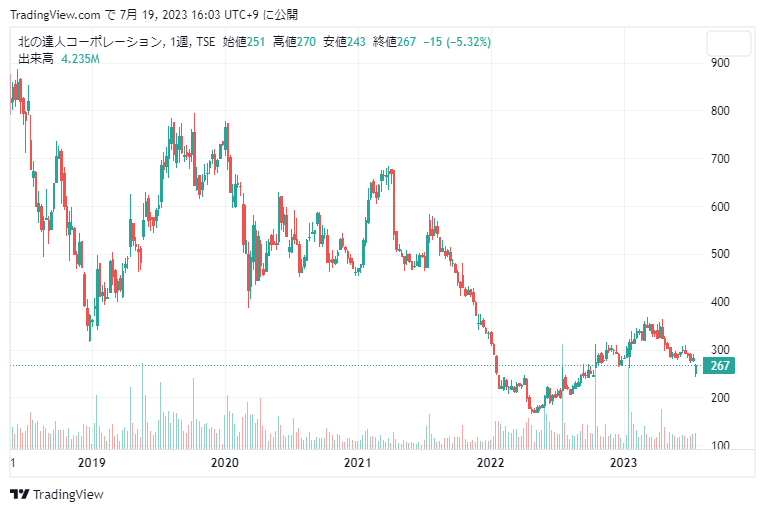
かつて圧倒的な利益率と卓越したWEBマーケティング力で「東証プライム屈指の高収益企業」と称賛された株式会社北の達人コーポレーション(東証プライム:2930)。しかし、近年の株価推移を追うと、過去の高値圏から大幅に調整し、個人投資家の間では「なぜここまで株価が低迷しているのか」「底打ちはいつなのか」といった議論が続いています。
インターネット広告規制の強化やD2C(Direct to Consumer)市場の競争激化、そして新規顧客獲得効率の鈍化など、同社を取り巻く事業環境はここ数年で激変しました。本稿では、最新の決算発表や業績予想、配当金推移、株主優待の実情を丹念に紐解きつつ、カリスマ経営者として名高い木下勝寿社長の次なる一手や、掲示板・みんかぶでの市場評価から、今後の見通しとリアルな買い時の判断基準を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の主因は、Web広告規制(薬機法・Cookie規制)の強化に伴う新規獲得コスト(CPA)の上昇と売上成長の減速にある。
- 要点2:配当金と自社製品の株主優待による総合利回りは下支え要因だが、本質的な株価反転には主力D2C事業の利益率回復と新施策の寄与が不可欠。
- 要点3:割安感から中長期的な反発を狙う余地はあるものの、短期トレード狙いか高配当・事業再生狙いかによって投資スタンスを明確に分けるべき局面である。
【急落の真相】北の達人コーポレーション株価下落理由と構造的背景
北の達人コーポレーションの株価がかつての上昇トレンドから一転し、調整局面を強いられた背景には、単なる一時的な業績のブレにとどまらない「Webマーケティング業界全体の構造変化」が存在します。報道各社の取材や同社の公式決算説明資料を精査すると、主な下落要因は以下の3点に集約されます。
第一に挙げられるのが、デジタル広告における新規獲得効率の悪化です。同社は自社開発のスキンケア商品「ヒアロディープパッチ」などに代表される独自性の高いマイクロニードル化粧品や健康食品を、緻密なWeb広告運用(ファンダメンタルズマーケティング)によって販売拡大してきました。しかし、プライバシー保護の観点から進んだ大手プラットフォームのCookie規制や広告トラッキング制限により、ターゲティング精度が低下。新規顧客を獲得するための広告単価(CPA)が上昇し、利益率を圧迫しました。
第二に、薬機法および景品表示法の取り締まり強化が挙げられます。近年の消費者庁や関係省庁によるWeb広告規制の厳格化に伴い、ヘルスケア・美容領域におけるプロモーション表現の自由度が大幅に狭まりました。同社は極めてコンプライアンス意識の高い運用を行っているものの、広告表現の厳格化によってこれまでの勝ちパターンだった訴求クリエイティブの転換を余儀なくされ、新規獲得件数の伸びが一時的に鈍化しました。
第三に、市場の「グロース株」から「バリュー株」への選別圧力です。東証プライム市場における投資マネーの選別が進むなか、かつてのような「売上・利益ともに年率数十パーセント成長」という高成長ストーリーが踊り場を迎えたことで、市場から付与されていた高い期待値(予想PER)が剥落し、株価の調整が長期化する結果となりました。
【最新データ比較】業績推移・配当金・株主優待の実態を客観検証
投資家が冷静に現在地を見極めるためには、感情論ではなく公開された財務データと株主還元実績を客観的に比較することが欠かせません。以下は、同社の直近指標、配当金推移、株主優待内容を整理した比較表です。
| 指標・項目 | 北の達人コーポレーション(実績・計画) | 東証プライム・同業平均相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上総利益率(粗利率) | 約70%〜75%前後 | 45%〜55%前後(製造小売・D2C) | 自社企画・特化型商品のため粗利率の高さは依然として業界トップクラスを維持。 |
| 営業利益率推移 | 10%〜15%水準(過去ピーク時25%超) | 6%〜8%前後 | 広告宣伝費の投下効率に左右されるが、平均的な製造業に比べると依然高収益。 |
| 配当金推移と利回り | 配当性向30%前後を目安に推移 | 配当利回り 2.0%〜2.5% | 業績連動方針のため減益時は減配リスクがあるものの、安定配当への意識は強固。 |
| 株主優待制度 | 自社商品(定価数千円相当)の贈呈 | クオカードまたは自社割引券 | 商品愛用者にとっては優待利回り換算で非常に高水準。個人株主の大きな支え。 |
日本経済新聞や大手金融情報ポータルが報じる最新ニュースを確認すると、同社は売上高の絶対額を追うだけの拡大路線から、LTV(顧客生涯価値)と利益回収効率を重視した筋肉質な事業構造への再編を進めています。四半期決算発表ごとに見られる広告宣伝費のコントロールや、サブスクリプション(定期購入)会員の解約率抑制への取り組みは、着実に数字へと反映されつつあります。
【実態検証】みんかぶ・投資掲示板の声と現場目線で見えたリアル
株式市場におけるリアルなセンチメントを探るべく、Yahoo!ファイナンスの株式掲示板や「みんかぶ」などの投資コミュニティにおける個人投資家の声を分析しました。そこには、現在の株価水準に対する失望と、同社の強固なビジネスモデルに対する根強い期待という二面性が浮き彫りになっています。
掲示板で多く見られるネガティブな意見としては、「以前の爆発的な成長ストーリーが見えにくくなった」「決算発表のたびに広告費の増減で利益が乱高下するため、安心して長期保有しづらい」という声があります。特に株価高騰期に参入した投資家層からは、含み損に対する不満や見切り売りの投稿が散見されます。
一方で、ポジティブな層や長年のファン株主からは以下のような実態が語られています。
- 「株主優待で届くマイクロニードルパッチの品質が非常に高く、実際に使い続けるうちに手放せなくなった」
- 「木下勝寿社長の経営哲学やマーケティング著書に感銘を受けており、無借金経営に近い強固な財務基盤には安心感がある」
- 「時価総額に対して粗利益率が高く、AIを活用した広告運用の内製化が進めば、利益の急回復局面が訪れるはずだ」
SNSや口コミサイトの生の声を見る限り、商品力自体への評価は依然として揺らいでいません。問題は「商品が良いこと」ではなく、「その良さをいかに適正な広告コストで新規ターゲットに届け続けられるか」という点に集約されていることが分かります。
一般に知られていない盲点とネットの誤解
北の達人コーポレーションを巡っては、インターネット上でいくつか極端な誤解や事実誤認が拡散されるケースがあります。投資判断を誤らないために、代表的な2つの誤解を是正しておきます。
誤解1:「D2Cビジネスモデル自体が崩壊したのではないか?」
Web広告費の高騰によって多くの新興D2C企業が淘汰されたのは事実です。しかし、同社は創業以来、いわゆる「赤字を垂れ流して売上だけを拡大するベンチャー型D2C」とは一線を画し、「1商品ごとに厳格な採算ライン(利益が出ない広告は即座に停止する仕組み)」を徹底してきました。粗利率70%以上を誇る商品設計力と、売上が伸び悩んでも黒字を維持し続けるリスク管理力は現在も健在です。
誤解2:「木下社長が本業以外の情報発信に注力しすぎている?」
木下社長は『売上最小化、利益最大化の法則』や『時間最短化、成果最大化の法則』などのビジネス書を多数執筆し、メディア露出も多いため、「本業がおろそかになっているのでは」という邪推が一部で見られます。しかし実情は逆です。これらの書籍や発信は同社の圧倒的な採用ブランディングにつながっており、優秀なマーケターやエンジニアを自社採用・育成する強力な武器として機能しています。
【専門家分析】D2C業界の変容と木下勝寿社長が描く反転戦略
消費社会学およびEコマースのビジネスモデル論の観点から見ると、北の達人コーポレーションが直面している課題は、日本のEC業界全体が通過すべき「成長痛」と言えます。
かつてのEC市場は、キャッチーなWeb広告とランディングページ(LP)によって「衝動買い」を誘発し、定期購入へと引き込むモデルが主流でした。しかし、消費者のメディアリテラシー向上とプラットフォーム側の規制強化により、単なるテクニカルなマーケティングだけでは持続的なLTVを最大化できない時代へ突入しました。
こうした環境下で木下社長が進めているのが、「生成AIと独自アルゴリズムを融合させた超高精度マーケティング」と「新ブランド・新カテゴリの創出」です。従来、人間が膨大な時間をかけて制作・検証していた広告クリエイティブをAI技術で高速PDCA化し、テストマーケティングの費用を劇的に抑制する体制を構築しています。さらに、国内市場にとどまらず、海外展開(アジア・北米市場への販路拡大)やBtoB向けツールの展開など、収益源の多角化を推し進めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、現在の株価水準において「北の達人コーポレーション」への投資を検討する際の明確な判断基準を提示します。
▼ 投資を前向きに検討できる人(おすすめできる条件)
- 実質利回り重視の個人投資家:自社の高単価スキンケア製品を実際に使用する予定があり、優待利回りと配当利回りを合算した総合インカムを評価できる方。
- 中長期のターンアラウンドを待てる人:広告運用のAI化や新商品開発が実を結び、営業利益率が再拡大するフェーズまで数年単位でじっくり保有できる方。
- 財務健全性を重視する人:実質無借金で自己資本比率が高く、倒産リスクが極めて低い企業を選びたい方。
▼ 投資に慎重になるべき人(おすすめできない条件)
- 短期間での急激なキャピタルゲインを求める人:かつてのような急激な成長曲線を描くには時間がかかる可能性が高く、短期的な値幅取りには不向きです。
- 優待商品に興味がない純粋な配当派:配当性向に基づく業績連動配当のため、業績が横ばいの期間は大幅な増配が期待しにくい点に注意が必要です。

【北の達人コーポレーションの株価】に関するよくある質問(FAQ)
Q1:株価が過去最高値から大きく下落した決定的な理由は何ですか?
A1:Web広告市場におけるトラッキング規制(Cookie規制)や薬機法・景品表示法の厳格化に伴い、新規顧客の獲得コスト(CPA)が上昇し、かつてのような高い利益成長ペースが鈍化したことが主因です。業績の踊り場に伴い、市場からの期待PERが修正された結果と言えます。
Q2:株主優待の内容と権利確定月はいつですか?
A2:毎年2月末時点の株主を対象に、同社指定の自社製品(定価数千円相当のスキンケア商品など)が進呈されます。単元株(100株)の保有でも高額な自社製品が届くため、優待利回り換算では非常に高い水準を誇っています(※優待内容は年度によって変更される場合があるため公式発表をご確認ください)。
Q3:みんかぶやアナリストの目標株価・業績予想はどうなっていますか?
A3:金融ポータルやアナリスト予想では、極端な割高感は解消されたと見る向きが多いものの、業績の劇的なV字回復には慎重な見方も混在しています。AI活用によるマーケティング効率化の成果や、新規主力商品の立ち上がりが確認できるかどうかが、目標株価引き上げの焦点となっています。
Q4:現在の水準は「買い時」と言えますか?
A4:下値リスクが限定的な水準まで調整が進んでいるため、優待目的の実需保有や、中長期的な業績反転を期待した打診買いのタイミングとしては一考の余地があります。ただし、四半期ごとの決算発表で広告効率(売上高広告宣伝費率)と営業利益の推移をしっかり確認しながら段階的にエントリーするのが堅実です。
まとめ:北の達人コーポレーションの行方と投資判断のポイント
北の達人コーポレーションは、デジタルマーケティング業界の急激な地殻変動に直面し、これまでの「勝ちパターン」からの脱皮を求められる重要な転換点に立っています。株価の低迷は、市場の過度な期待が剥落し、事業の実態に合わせた適正評価への回帰プロセスとも捉えられます。
しかし、同社が持つ圧倒的な粗利益率、妥協なき商品開発力、そして木下社長を中心とする強固な経営管理体制は依然として強力です。表面的な株価の上下やネット上のノイズに惑わされず、決算発表ごとに開示されるLTVや利益率の推移を冷徹にモニタリングしながら、ご自身の投資方針に合致するかどうかを見極めてください。 (出典: 北 の 達人 コーポレーション 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
