マブチモーター株価掲示板の真相|決算と利回りから探る買い時
小型直流モーターで世界屈指のシェアを誇るマブチモーター(東証プライム・コード番号:6592)。堅牢な財務基盤と積極的な株主還元姿勢で知られる同社ですが、個人投資家が集うオンラインコミュニティでは日々熱い議論が交わされています。自動車の電動化や新興国メーカーとの競争、さらには為替動向が業績に与える影響など、強気派と慎重派の意見が激しく対立する場面も珍しくありません。
株価の割安感や高い利回りに魅力を感じる声がある一方で、成長性に対する懸念を指摘する投稿も目立ちます。本稿では、投資家向けコミュニティやアナリストレポート、最新の開示資料をもとに、マブチモーターの客観的な立ち位置と今後のシナリオを多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板では高配当利回りと自己資本比率の高さが評価される一方、売上成長のスピードに対する慎重論が拮抗しています。
- 要点2:主力である車載モーターの世界シェアは堅調ですが、中国市場を中心とした価格競争やEVシフトへの適応が中期的な焦点です。
- 要点3:自社株買いやDOE(株主資本配当率)連動配当による下値支持力が高く、中長期インカム投資としての適性が際立ちます。
【投資家のリアルな声】マブチモーターの株価掲示板で議論が白熱する理由
マブチモーターの株価掲示板(Yahoo!ファイナンスやみんかぶ、各種投資系SNS)を覗くと、他の製造業銘柄とは一線を画す独特の空気感が漂っています。書き込みの大半は短期の値幅取りを狙う投機筋ではなく、数年単位で配当を受け取り続ける長期保有の個人投資家によるものです。彼らが熱心に語り合うテーマは、主に以下の3点に集約されます。
第一に、マブチモーターの配当利回りと財務の安全性です。「実質無借金経営で自己資本比率が80%台と極めて強固」「減配リスクが低く、安心してインカムゲインを狙える」といった肯定的な評価が投稿の多くを占めます。株価が調整した局面では、「絶好のマブチモーターの買い時が訪れた」として押し目買いを報告する投資家の声が目立ちます。
一方で、熱気とは裏腹に成長性への冷ややかな指摘も散見されます。マブチモーターのネットの反応を精査すると、「車載用モーターの数量は出ているが利益率の改善が鈍い」「EV化に伴うパワーウィンドウやドアロック用モーターの需要変化はどうなのか」といった、事業構造への鋭い突っ込みが投稿されています。単なる数字の上下だけでなく、産業構造の過渡期における同社の立ち位置について、投資家間で濃密な意見交換が交わされているのが現状です。
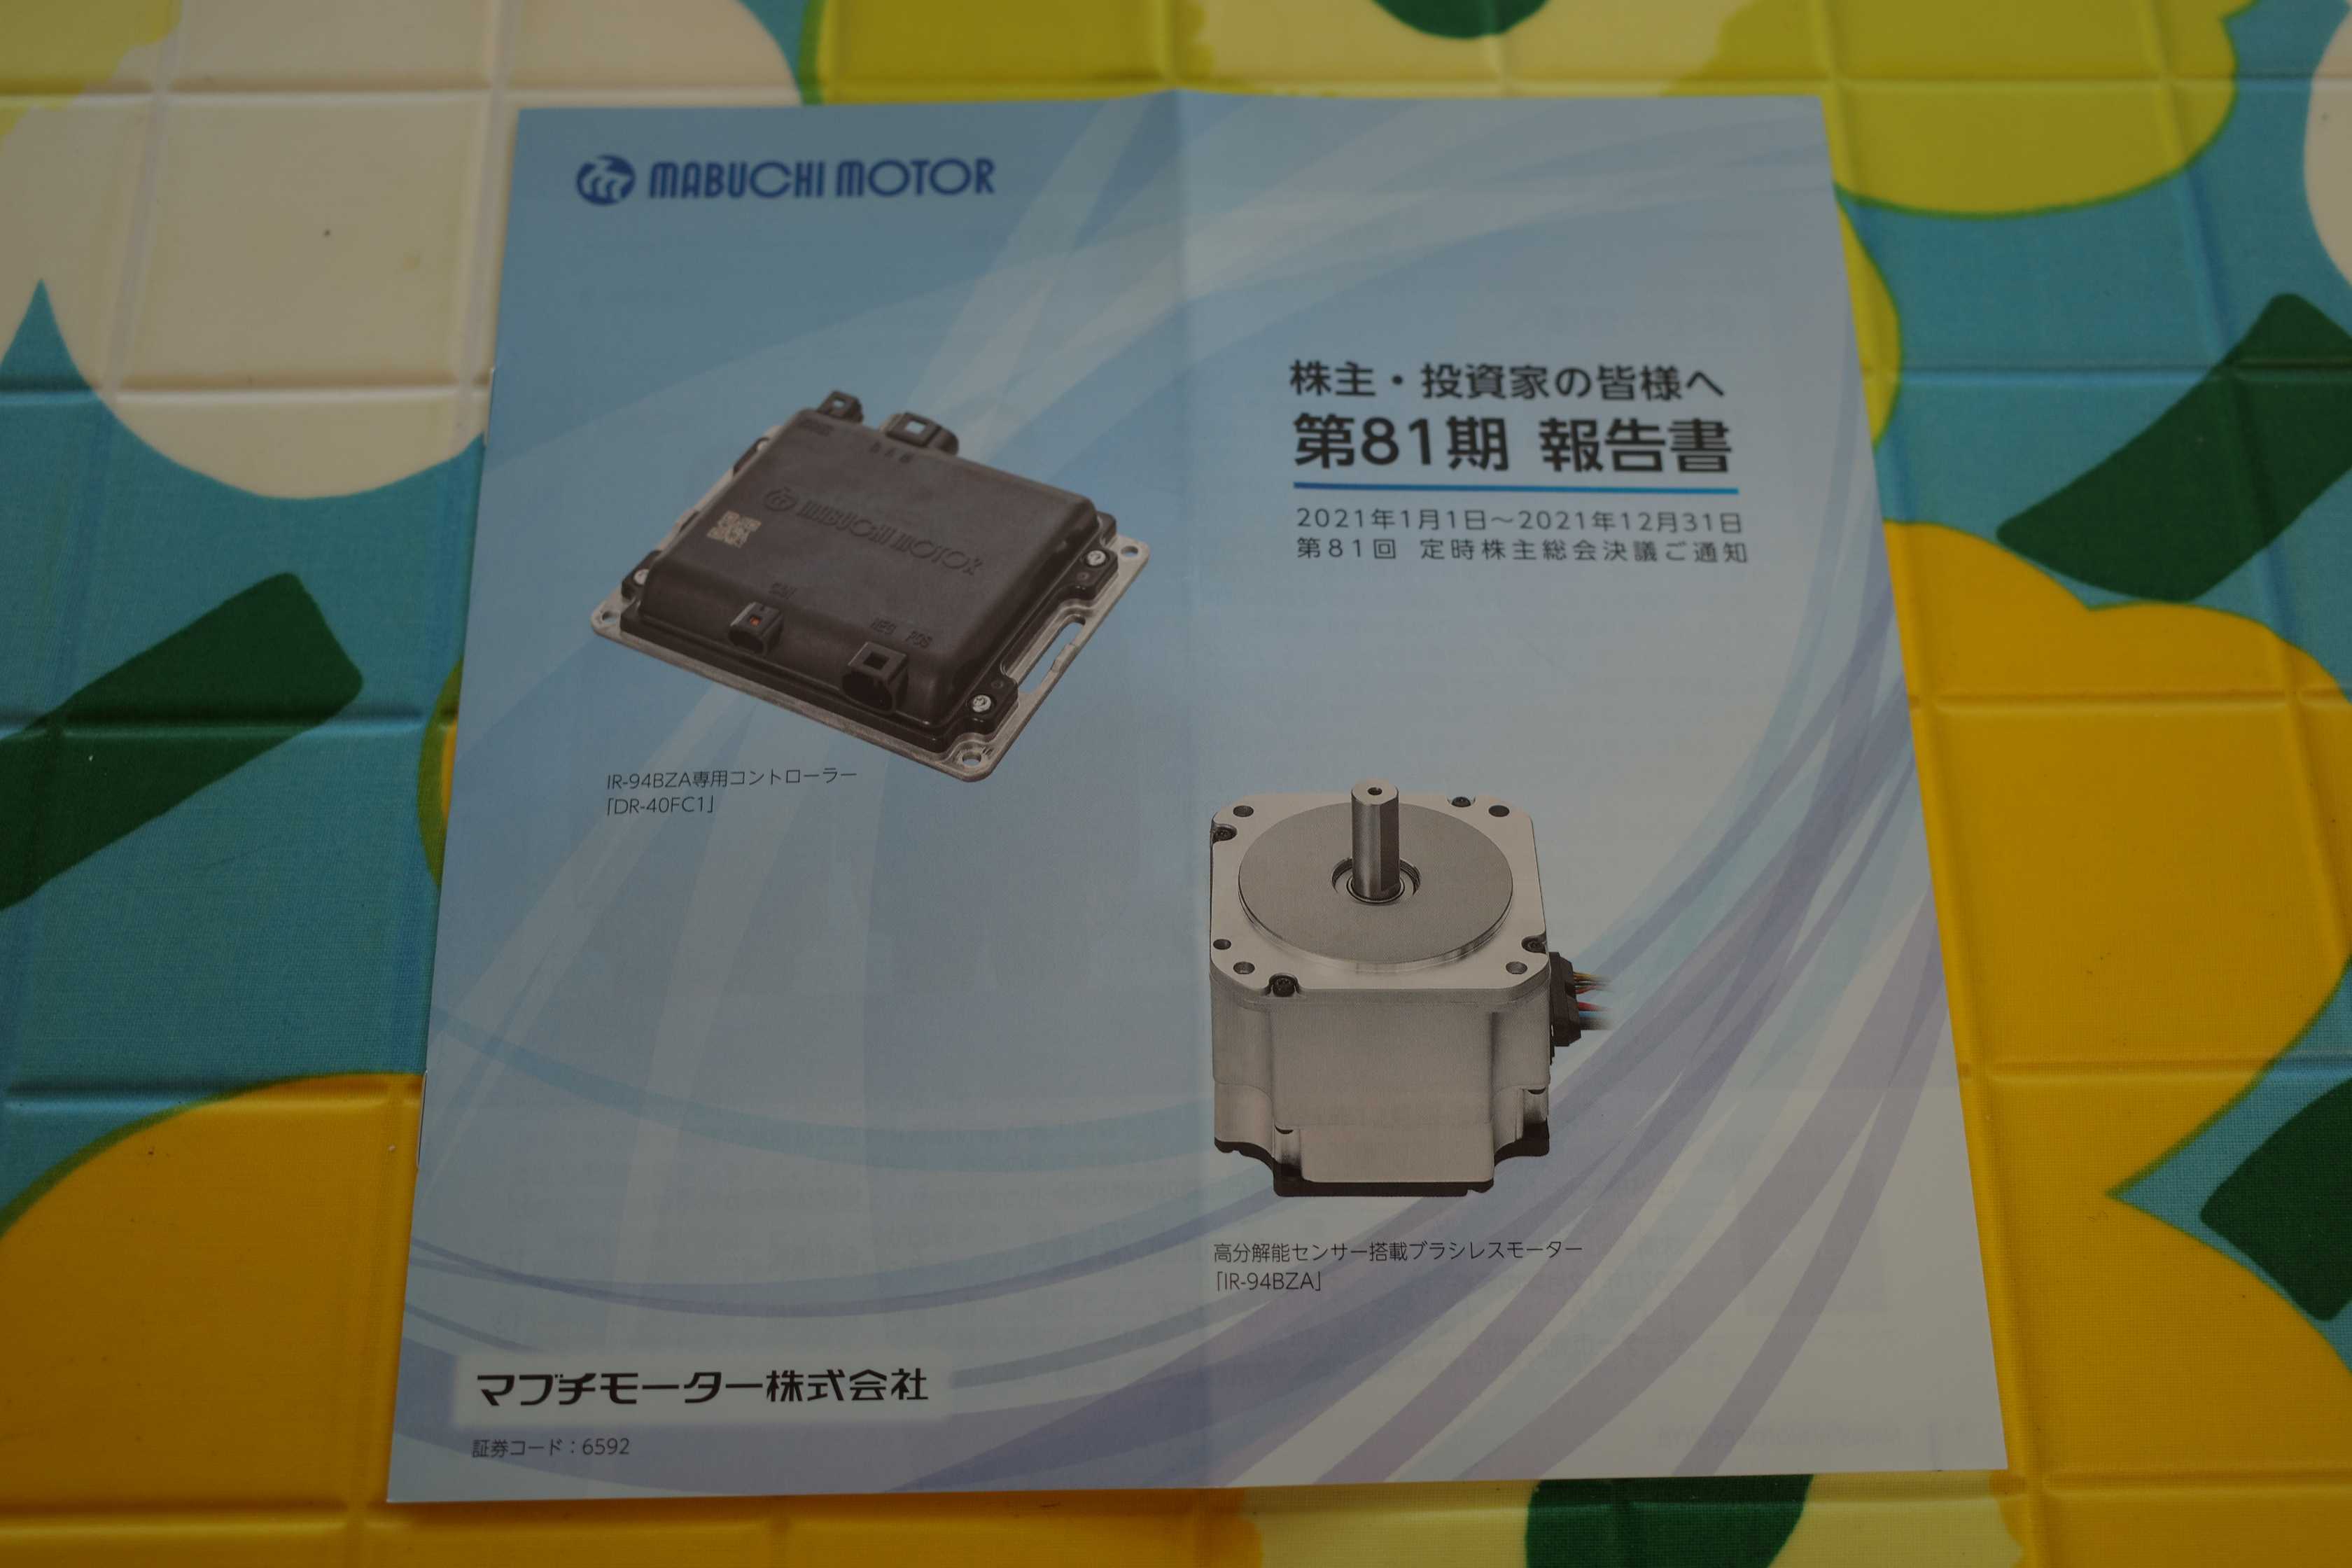
【業績推移と財務データ】車載モーター世界シェアと最新決算発表の実態
同社の事業構造を理解する上で外せないのが、圧倒的なマブチモーターの車載モーターシェアです。ドアミラー格納用、ドアロックアクチュエーター、パワーウィンドウ用などで世界トップクラスのシェアを維持しており、世界中の完成車メーカーへ部品を供給しています。
直近のマブチモーターの決算発表およびマブチモーターの業績推移を紐解くと、売上高は為替の追い風や車載電装化の進展により堅調に推移しています。しかし、原材料価格の高騰や人件費の上昇、さらには新興国サプライヤーの台頭による単価下落圧力が営業利益率の重石となってきました。
| 指標・項目 | マブチモーターの実績・水準 | 東証プライム製造業平均 | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率 | 80%以上(実質無借金) | 約50〜55% | トップクラスの安全性。倒産リスクは極めて低い。 |
| 予想配当利回り | 3.5%〜4.5%前後で推移 | 約2.2〜2.5% | DOE連動方針により減配リスクが抑えられ高水準。 |
| PBR(株価純資産倍率) | 0.8倍〜1.0倍近辺 | 約1.2〜1.4倍 | 解散価値と同等。東証の改善要請もあり還元期待大。 |
| 主要モーター世界シェア | 中・小型電装品で首位級 | - | 圧倒的ブランド力と標準化による低コスト体制が強み。 |
決算資料から読み取れる明確な事実は、同社が「低収益企業」ではなく「極めて強靭なキャッシュ創出力を持つ成熟企業」であるという点です。為替感応度が高いため、円高局面では見かけ上の業績が目減りするリスクを孕むものの、現地生産・現地調達のグローバル最適化を着実に進めています。
【株価の将来性】自社株買いと配当利回りから読み解くマブチモーターの今後
マブチモーターの株価の今後を占う上で、最も強力な下値支持材料となっているのが経営陣による積極的な株主還元方針です。資本効率の改善を重視する東証の要請を受け、経営陣は手元資金を活用したマブチモーターの自社株買いを機動的に実施しています。
特に注目すべきは、純資産を基準に配当額を決定する「DOE(株主資本配当率)」の採用です。一般的な企業が採用する「配当性向(当期純利益に対する比率)」の場合、一時的な赤字や業績悪化によって配当が激減するリスクがあります。これに対し、DOEを指標とするマブチモーターは、業績が一時的に落ち込んでも一定水準の配当を維持しやすい構造を持っています。
6592 株価 掲示板でも、「配当利回りが4%に近づく水準では強力な買いが入る」という経験則が頻繁に語られます。自社株買いによる1株当たり価値(EPS)の底上げと高水準の配当支払いが組み合わさることで、株価のダウンサイドリスクは限定的なものとなっています。

【アナリスト&みんかぶ予想の真相】目標株価と個人投資家の見通しギャップ
株式投資ポータルサイトのマブチモーターのみんかぶ予想や各種アナリストレポートを見ると、専門家の評価と個人投資家のスタンスには明確な温度差が存在します。
大手証券会社のアナリストが提示するマブチモーターの目標株価は、多くの場合「中立」から「やや強気」のレンジに収まっています。アナリスト側は主に以下の要素を冷静に査定しています。
- 成長率の鈍化懸念:自動車の台数成長が頭打ちになる中で、単価アップ(高付加価値モーターの比率向上)がどこまで進むか。
- 産業機器・民生機器向け需要:医療機器やロボット向けなど、車載以外の新規領域の立ち上がりスピード。
- 為替変動リスク:海外売上比率が9割を超えるため、急激な円高が業績に与える影響。
これに対し、マブチモーターのヤフー掲示板などに集まる個人投資家の視線は、短期的な業績の上振れ・下振れよりも「手厚いインカムを得ながら、PBR1倍割れの是正に向けた資本政策の進展を待つ」という点に向けられています。成長ストーリーを求める機関投資家と、安定した配当利回りと資産保全を求める個人投資家の間で、銘柄に対する期待値のベクトルが異なっているのです。
一般に知られていない盲点とネットの誤解|EV化は追い風か逆風か?
ネット上のコミュニティでしばしば見られる誤解の一つに、「EV(電気自動車)が普及するとマブチモーターは打撃を受けるのではないか」という言説があります。巨大な走行用メインモーター(トラクションモーター)を手がけていないため、EVシフトから取り残されるという論法です。
しかし、これは構造的な誤解と言わざるを得ません。実態はむしろ逆であり、自動車が電動化・高度化するほど小型モーターの搭載個数は増加します。
例えば、自動運転技術の進展に伴う各種センサーの冷却ファン、自動格納式ドアハンドル、シートの多機能調整機構、先進ブレーキシステムのアクチュエーターなど、1台の車に使われる小型直流モーターの数は年々増加しています。エンジン車からEVへ移行しても、ドアや窓、シート、エアコンフラップがなくなるわけではありません。
真の課題は「EV化による需要消失」ではなく、「中国をはじめとする現地ローカルサプライヤーとの価格競争」です。低価格帯のコモディティモーターから、高い信頼性と静粛性が求められる高付加価値領域へいかにシフトできるかが、同社の利益率を左右する本質的な分岐点です。
【プロの結論】投資判断の分かれ道|向いている人・慎重になるべき人の条件
客観的な財務指標と市場環境を踏まえた上で、マブチモーターへの投資が適している層と、別の選択肢を検討すべき層の条件を整理します。
【向いている投資家】
- 長期保有で安定した配当を受け取りたい人:実質無借金かつ高自己資本比率の恩恵を受け、不況期でも減配リスクの低いインカムゲインを重視するスタンスに合致します。
- PBR1倍割れの是正や自社株買いを期待するバリュー投資家:割安な水準で仕込み、東証の改革要請に伴う株主還元強化をじっくり待ちたい人に適しています。
- 資産の安全性を最優先したい人:世界シェア上位の事業基盤があり、事業自体の破綻リスクが極めて低いため、ポートフォリオの守りの要として機能します。
【慎重になるべき投資家】
- 短期間で数倍のキャピタルゲインを狙うグロース志向の人:売上高や利益が爆発的に急成長するビジネスモデルではないため、短期的な値幅取りには不向きです。
- 為替相場の変動に一喜一憂したくない人:海外売上比率が高いため、円高トレンドに入った際は見かけ上の業績や株価が一時的に押し下げられやすい傾向があります。
【マブチ モーター 株価 掲示板】に関するよくある質問(FAQ)
Q1:マブチモーターの株価が急落した際、掲示板でよく話題になる主な要因は何ですか?
A1:主に「為替の急激な円高進行」と「四半期決算における営業利益の市場コンセンサス未達」が挙げられます。海外売上比率が90%を超えるグローバル企業であるため、想定為替レートよりも円高に振れると利益が圧迫されます。ただし、財務基盤が強固なため、急落局面は配当利回りが上昇し、長期投資家の買い場となるケースが多く見られます。
Q2:配当金の権利確定月と支払い時期はいつですか?
A2:マブチモーターの決算期は12月です。中間配当の権利確定月が6月末、期末配当の権利確定月が12月末となります。配当金の実際の支払いは、中間配当が9月上旬頃、期末配当が翌年3月下旬頃(株主総会後)に行われるのが通例です。
Q3:走行用モーターを手がけていないマブチモーターに将来性はありますか?
A3:十分にあります。同社が得意とするのは車載の「電装品用小型モーター(補機類用)」です。自動車のラグジュアリー化やEV化、自動運転化に伴い、快適装備や安全装置に使われる小型モーターの搭載数は1台あたり数十個から100個以上に増加傾向にあります。走行用モーターのような巨額の設備投資競争に巻き込まれず、高いシェアを持つ小型領域で手堅く利益を積み上げる戦略をとっています。
まとめ:盤石な財務と還元姿勢を見極めた投資シナリオ
マブチモーター(6592)の株価掲示板で交わされる熱狂と懸念の真相を解き明かすと、同社が「鉄壁の財務力と高い配当還元力を誇る堅実な優良企業」であることが改めて浮き彫りになります。
短期的な急騰を期待する銘柄ではないものの、DOEを意識した安定配当や積極的な自社株買いは、中長期の資産形成において非常に心強い武器となります。新興勢力との競争や為替リスクを冷静に見据えつつ、配当利回りの妙味が高まるタイミングを計ることが、同社株と賢く付き合うための有効なアプローチとなります。 (出典: マブチ モーター 株価 掲示板(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
